Błędny numer NIP na paragonie do 450 zł – interpretacja prawa i orzecznictwo NSA.

Paragon fiskalny z NIP nabywcy do kwoty 450 zł brutto od lat pełni w obrocie gospodarczym szczególną funkcję. Nie jest wyłącznie potwierdzeniem sprzedaży z kasy fiskalnej – przy spełnieniu ustawowych warunków stanowi fakturę uproszczoną. Problem pojawia się wtedy, gdy na takim dokumencie sprzedawca wpisze błędny numer NIP. Czy można go poprawić? Czy przedsiębiorca może wystawić fakturę korygującą? A może wystarczy nota korygująca?

W 2026 r. odpowiedź na te pytania jest szczególnie istotna, ponieważ jest to ostatni rok obowiązywania obecnych zasad dotyczących paragonów z NIP do 450 zł. Od 1 stycznia 2027 r. dokument ten utraci status faktury uproszczonej, co zmieni praktykę przedsiębiorców i księgowych.

Błędny NIP na paragonie – najważniejsze informacje w skrócie
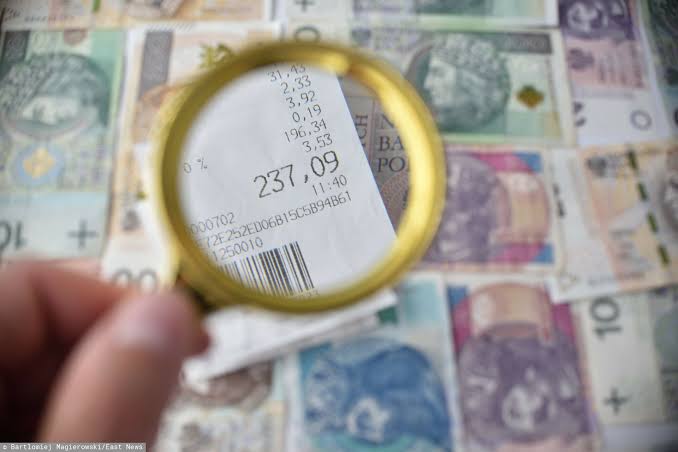
O tym, jak należy postąpić z błędnym NIP-em na paragonie, decyduje przede wszystkim charakter pomyłki. Nie każda niezgodność może zostać potraktowana jako zwykły błąd techniczny.

Najważniejsze zasady są następujące:

  • paragon z NIP do 450 zł brutto może stanowić fakturę uproszczoną;
  • NIP nabywcy musi umożliwiać prawidłową identyfikację podmiotu, który dokonał zakupu;
  • wpisanie NIP innego przedsiębiorcy co do zasady nie jest „oczywistą pomyłką”;
  • nie można dowolnie zastąpić błędnego NIP-u numerem właściwego nabywcy;
  • od 1 lipca 2024 r. nie funkcjonuje już nota korygująca wystawiana przez nabywcę;
  • w 2026 r. paragon z NIP do 450 zł nadal jest uznawany za fakturę uproszczoną;
  • od 1 stycznia 2027 r. paragon z NIP przestanie być fakturą uproszczoną.

Czytaj więcej: dlaczego błędny NIP na paragonie może być problemem?

W praktyce przedsiębiorca często podaje przy kasie niewłaściwy NIP. Może to wynikać z posiadania kilku działalności, pomylenia numeru własnej firmy z numerem innego podmiotu albo zwykłego błędu pracownika. Z punktu widzenia VAT sytuacja nie zawsze jest jednak niewinną pomyłką.

Jeżeli na paragonie znajduje się NIP innego, realnie istniejącego przedsiębiorcy, dokument wskazuje na innego nabywcę niż ten, który faktycznie dokonał zakupu. To zasadniczo wykracza poza kategorię oczywistej pomyłki, którą można skorygować.

Dla księgowego oznacza to konieczność oceny dokumentu przed zaksięgowaniem go jako prawidłowej faktury uproszczonej.

Spis treści

Paragon z NIP do 450 zł jako faktura uproszczona

Zgodnie z zasadami VAT paragon fiskalny dokumentujący sprzedaż do kwoty 450 zł brutto albo 100 euro, zawierający NIP nabywcy oraz wymagane dane, może być traktowany jako faktura uproszczona. Oznacza to, że nie jest konieczne wystawianie do niego dodatkowej faktury zawierającej pełne dane nabywcy.

Faktura uproszczona ma znaczenie zarówno dla sprzedawcy, jak i kupującego. Dla przedsiębiorcy może stanowić dokument pozwalający na rozliczenie wydatku oraz – przy spełnieniu pozostałych warunków – odliczenie podatku naliczonego.

Kluczowe jest jednak to, aby dokument rzeczywiście identyfikował właściwego nabywcę. Sam fakt, że paragon zawiera jakikolwiek NIP, nie oznacza automatycznie, że jest prawidłową fakturą uproszczoną dla przedsiębiorcy, który poniósł wydatek.

Co oznacza błędny numer NIP na paragonie?

Najważniejsze rozróżnienie dotyczy rodzaju błędu. Jeżeli numer został wpisany omyłkowo, ale z całokształtu dokumentu i okoliczności transakcji wynika, że pomyłka jest oczywista, sytuacja może być oceniana inaczej niż w przypadku wskazania NIP zupełnie innego przedsiębiorcy.

Przykładem poważniejszego błędu jest sytuacja, w której przedsiębiorca A dokonuje zakupu, ale na paragonie znajduje się NIP przedsiębiorcy B. W takim przypadku paragon wskazuje jako nabywcę inny podmiot. Nie jest to jedynie literówka czy błąd w pojedynczym znaku.

W interpretacji indywidualnej Dyrektor Krajowej Informacji Skarbowej wskazywał, że za oczywistą pomyłkę nie należy uznawać m.in. braku NIP, wpisania NIP innego podatnika czy wpisania numeru, który nie identyfikuje prawidłowego nabywcy.

Kiedy można mówić o oczywistej pomyłce?

Pojęcie „oczywistej pomyłki” nie powinno być rozciągane na każdą sytuację, w której przedsiębiorca dopiero po zakupie zauważy, że podał niewłaściwy numer.

Znaczenie ma możliwość jednoznacznego stwierdzenia, że chodzi o błąd techniczny, a nie o zmianę podmiotu będącego nabywcą. Im bardziej korekta prowadzi do zastąpienia jednego przedsiębiorcy innym, tym większe ryzyko, że nie jest to korekta błędu, lecz próba zmiany treści dokumentu.

W praktyce biuro rachunkowe powinno więc ustalić:

  • jaki NIP znajduje się na paragonie;
  • czy NIP należy do rzeczywistego nabywcy;
  • czy pomyłka ma charakter oczywisty;
  • czy transakcja rzeczywiście została dokonana przez przedsiębiorcę;
  • czy istnieją inne dowody potwierdzające nabycie towaru lub usługi.

Takie podejście ogranicza ryzyko zaksięgowania dokumentu, który formalnie wskazuje innego nabywcę.

Co wynika z interpretacji KIS?

Istotne stanowisko w tej sprawie Dyrektor KIS przedstawił w interpretacji z 18 lutego 2021 r., nr 0114-KDIP1-3.4012.699.2020.1.JG. Organ analizował przypadek paragonu do 450 zł, na którym znalazł się NIP innego podmiotu.

KIS uznał, że w takiej sytuacji nie można zmienić pierwotnie wskazanego NIP-u na NIP właściwego nabywcy za pomocą korekty. Powodem jest brak możliwości prawidłowej identyfikacji nabywcy na podstawie takiego paragonu.

To rozstrzygnięcie pozostaje ważnym punktem odniesienia dla praktyki księgowej. Nie oznacza ono jednak, że każdy błąd w numerze NIP ma identyczne skutki. Organ wyraźnie odróżnia sytuację rzeczywistej, oczywistej pomyłki od wpisania NIP innego podatnika.

Co na ten temat mówi NSA?

Warto odnotować, że orzecznictwo NSA dotyczące paragonów z NIP kształtowało się jeszcze przed wprowadzeniem obecnych regulacji dotyczących faktur uproszczonych.

W wyroku z 27 października 2016 r., sygn. I FSK 431/15, NSA wskazywał, że w ówczesnym stanie prawnym nie można było automatycznie utożsamiać paragonu z NIP z fakturą uproszczoną. Podobne stanowisko pojawiło się w wyroku NSA z 8 grudnia 2015 r., sygn. I FSK 1321/14.

Te wyroki mają dziś przede wszystkim znaczenie historyczne i interpretacyjne, ponieważ od 2020 r. ustawodawca wprost uregulował status paragonu z NIP do 450 zł. Obecnie podstawą traktowania takiego dokumentu jako faktury uproszczonej jest bezpośrednio ustawa o VAT.

Wniosek jest istotny: starszego orzecznictwa NSA nie można bezpośrednio przenosić na obecny stan prawny, pomijając późniejsze zmiany ustawowe.

Czy można wystawić fakturę korygującą?

Jeżeli paragon z NIP do 450 zł stanowi fakturę uproszczoną, jego korekta nie może polegać na swobodnej wymianie nabywcy. Szczególnie problematyczna jest sytuacja, w której numer wskazuje inny podmiot.

Trzeba również pamiętać o zmianach dotyczących not korygujących. Od 1 lipca 2024 r. przepisy nie przewidują już wystawiania przez nabywcę nowych not korygujących na dotychczasowych zasadach. Dlatego powoływanie się w 2026 r. na możliwość „wystawienia noty korygującej do paragonu” jako standardową procedurę jest nieaktualne.

Jeżeli błąd jest istotny i nie można go zakwalifikować jako oczywistej pomyłki, bezpieczniejsze jest przeanalizowanie możliwości prawidłowego udokumentowania transakcji, zamiast mechanicznego poprawiania NIP-u na istniejącym dokumencie.

Błędny NIP a księgowanie kosztu i odliczenie VAT
Dla przedsiębiorcy problem nie kończy się na samym dokumencie sprzedaży. Błędny NIP może bowiem wywołać pytanie, czy wydatek może zostać ujęty w ewidencji podatkowej i czy można odliczyć VAT.

Sama wada formalna dokumentu nie zawsze automatycznie przekreśla prawo do odliczenia. Istotne jest m.in. to, czy transakcja rzeczywiście miała miejsce, kto był jej nabywcą oraz czy zakup pozostaje związany z działalnością opodatkowaną.

NSA w swoim orzecznictwie podkreślał, że nie każda wada formalna faktury powinna prowadzić do utraty prawa do odliczenia, jeżeli transakcja jest rzeczywista i nie występuje ryzyko oszustwa lub nadużycia. Jednocześnie poważne braki identyfikacyjne mogą mieć znacznie większe znaczenie podatkowe.

Dlatego księgowy nie powinien ograniczać się do pytania „czy jest NIP?”. Powinien ustalić, czy dokument wskazuje właściwego podatnika i czy można bezpiecznie powiązać go z rzeczywistą transakcją.

KSeF i ostatni rok paragonów z NIP

Rok 2026 jest szczególny także ze względu na Krajowy System e-Faktur. Obowiązek korzystania z KSeF jest wdrażany etapami, a do końca 2026 r. zachowano możliwość wystawiania faktur przy użyciu kas rejestrujących, w tym paragonów z NIP do 450 zł.

Od 1 stycznia 2027 r. sytuacja ulegnie zmianie. Paragony fiskalne z NIP będą mogły być nadal wystawiane jako paragony, ale nie będą już uznawane za faktury uproszczone. Jeżeli sprzedaż na rzecz podatnika będzie wymagała faktury, zasadniczo będzie ona wystawiana w KSeF.

To oznacza, że problem błędnego NIP-u nie zniknie, ale zmieni się sposób dokumentowania transakcji. W przyszłości większe znaczenie będzie miało prawidłowe wskazanie danych nabywcy już na etapie wystawiania faktury w systemie.

Co przedsiębiorca powinien zrobić w praktyce?

Najbezpieczniejszą zasadą jest podanie właściwego NIP-u jeszcze przed zakończeniem sprzedaży i wydrukowaniem dokumentu. Jeżeli przedsiębiorca zauważy błąd dopiero po otrzymaniu paragonu, nie powinien samodzielnie zakładać, że można go poprawić.

Warto niezwłocznie przekazać dokument do księgowości i opisać okoliczności transakcji. Szczególnej ostrożności wymagają przypadki, gdy na paragonie widnieje NIP innej firmy.

W praktyce należy:

  • zachować oryginalny paragon;
  • ustalić, jaki dokładnie błąd wystąpił;
  • sprawdzić, czy NIP należy do właściwego nabywcy;
  • zebrać dodatkowe dowody potwierdzające zakup, jeżeli są dostępne;
  • skonsultować możliwość korekty ze sprzedawcą lub księgowym;
  • nie wystawiać samodzielnie dodatkowych dokumentów tylko po to, aby „naprawić” błędny NIP.

Najważniejszy wniosek dla przedsiębiorców jest prosty: paragon z NIP do 450 zł w 2026 r. może być pełnoprawną fakturą uproszczoną, ale błędny NIP może podważyć możliwość przypisania dokumentu właściwemu nabywcy. Nie każda pomyłka jest jednakowa, dlatego kluczowe znaczenie ma rozróżnienie oczywistego błędu od wskazania NIP-u innego przedsiębiorcy.

Dodatkowym argumentem za ostrożnością jest zbliżająca się zmiana KSeF. Rok 2026 jest ostatnim okresem, w którym paragon z NIP do 450 zł zachowuje status faktury uproszczonej. Od 2027 r. przedsiębiorcy będą musieli funkcjonować w zupełnie innym modelu dokumentowania zakupów firmowych.
KSeF z punktu widzenia biura rachunkowego – hurtowe pobieranie e-Faktur ustrukturyzowanych.

Krajowy System e-Faktur zmienił nie tylko sposób wystawiania dokumentów, lecz także organizację pracy biur rachunkowych. W modelu opartym na KSeF księgowy nie musi już czekać, aż przedsiębiorca prześle faktury kosztowe e-mailem, dostarczy je w formie papierowej albo udostępni folder z dokumentami. Po nadaniu odpowiednich uprawnień biuro rachunkowe może uzyskać dostęp do faktur klienta bezpośrednio w systemie.

Kluczowe znaczenie ma jednak nie samo „pobranie faktury”, ale możliwość automatycznego pobierania dużych zbiorów dokumentów. KSeF 2.0 przewiduje rozwiązania API pozwalające systemom księgowym wyszukiwać metadane i eksportować paczki faktur. Dla biura obsługującego dziesiątki czy setki firm oznacza to zmianę całego procesu obiegu dokumentów.

W artykule wyjaśniamy:

  • na czym polega odbieranie faktur w KSeF przez biuro rachunkowe,
  • jakie uprawnienia musi otrzymać księgowy lub biuro,
  • czym różni się ręczne pobieranie dokumentów od pobierania hurtowego,
  • jak działa eksport paczki faktur przez API KSeF 2.0,
  • dlaczego automatyzacja może mieć największe znaczenie dla biur obsługujących wielu klientów,
  • gdzie pozostaje odpowiedzialność przedsiębiorcy za kontrolę dokumentów i rozliczeń.

Czytaj więcej: KSeF nie oznacza, że księgowy automatycznie otrzyma dostęp do wszystkich faktur klienta. Dostęp musi wynikać z odpowiednich uprawnień, a sposób ich wykorzystania powinien zostać ustalony w ramach współpracy między przedsiębiorcą i biurem rachunkowym.

Spis treści

KSeF zmienia codzienną pracę biura rachunkowego

KSeF jest centralnym systemem teleinformatycznym służącym m.in. do wystawiania, przesyłania, otrzymywania i przechowywania faktur ustrukturyzowanych. Od 1 lutego 2026 r. obowiązek odbierania faktur za pośrednictwem KSeF został uruchomiony dla podatników, niezależnie od tego, czy w danym przypadku obowiązek wystawiania faktur w systemie został odroczony.

Harmonogram wystawiania faktur został natomiast rozłożony w czasie. Od 1 lutego 2026 r. objęto nim największych podatników, od 1 kwietnia 2026 r. pozostałych przedsiębiorców, z wyjątkiem najmniejszych podmiotów korzystających z przejściowego limitu 10 tys. zł miesięcznej sprzedaży dokumentowanej fakturami. Od 1 stycznia 2027 r. KSeF ma objąć również wcześniej zwolnioną grupę najmniejszych przedsiębiorców.

Dla biura rachunkowego najważniejsza zmiana polega na tym, że faktura kosztowa może trafić do systemu księgowego bez udziału klienta w dotychczasowym modelu przesyłania dokumentów.

W praktyce oznacza to:

  • mniej dokumentów przesyłanych pocztą elektroniczną,
  • ograniczenie ręcznego przekazywania faktur przez przedsiębiorcę,
  • możliwość automatycznego wyszukiwania dokumentów,
  • łatwiejsze porównywanie danych z faktur z zapisami księgowymi,
  • możliwość budowania zautomatyzowanego obiegu dokumentów.

To jednak nie oznacza, że KSeF samodzielnie „przekazuje” faktury do księgowej. Potrzebne są odpowiednie uprawnienia i rozwiązanie techniczne umożliwiające dostęp do danych.

Czy księgowy może pobierać faktury za przedsiębiorcę?

Tak. Przedsiębiorca może nadać biuru rachunkowemu uprawnienia do wystawiania i przeglądania faktur. Ministerstwo Finansów wskazuje, że w Aplikacji Podatnika można wskazać podmiot, np. biuro rachunkowe, podając jego NIP i pełną nazwę, a następnie określić zakres uprawnień. Jeżeli zostanie przyznane prawo do dalszego przekazywania uprawnienia, biuro może delegować je konkretnym osobom, np. pracownikom.

Jest to istotne z punktu widzenia bezpieczeństwa. Dostęp księgowego nie powinien być traktowany jako domyślna konsekwencja prowadzenia księgowości. To przedsiębiorca decyduje, komu udostępnia swoje dane i jaki zakres uprawnień nadaje.

Warto rozdzielić dwa procesy. Pierwszym jest uzyskanie prawa dostępu do faktur, drugim natomiast techniczne pobranie i przetworzenie dokumentów. To właśnie drugi obszar może zostać w dużym stopniu zautomatyzowany.

Biuro rachunkowe może więc pracować w modelu, w którym klient nadaje uprawnienia, a następnie system księgowy regularnie pobiera faktury z KSeF i przekazuje je do dalszego obiegu.

Hurtowe pobieranie faktur – gdzie zaczyna się automatyzacja

Przy kilku fakturach miesięcznie ręczne pobieranie dokumentów może być wystarczające. Problem pojawia się wtedy, gdy biuro rachunkowe obsługuje dużą liczbę klientów, a każdy z nich generuje dziesiątki lub setki dokumentów.

KSeF 2.0 przewiduje w API mechanizmy przeznaczone właśnie do pracy z większymi zbiorami danych. Dostępne jest m.in. wyszukiwanie metadanych faktur oraz eksport paczek faktur. Dokumentacja techniczna KSeF opisuje endpointy służące do pobierania metadanych oraz przygotowania eksportu paczki dokumentów.

W praktyce proces może wyglądać następująco:

  • system księgowy uwierzytelnia się w KSeF,
  • sprawdza dostępne faktury dla danego klienta,
  • wyszukuje dokumenty według określonych kryteriów,
  • zleca eksport większego zbioru,
  • KSeF przygotowuje paczkę,
  • system pobiera przygotowane dokumenty,
  • faktury trafiają do programu księgowego lub elektronicznego obiegu dokumentów.

To zasadnicza różnica względem ręcznego pobierania każdej faktury osobno.

API KSeF 2.0 pozwala obsługiwać duże wolumeny dokumentów

Właśnie tutaj znajduje się największy potencjał KSeF z perspektywy biura rachunkowego. API KSeF 2.0 nie jest wyłącznie interfejsem do wystawienia pojedynczej faktury. System udostępnia mechanizmy umożliwiające obsługę sesji, wyszukiwanie faktur, pobieranie metadanych oraz eksport paczek dokumentów.

Istotne są również zmiany wprowadzone w 2026 r. w dokumentacji technicznej. W aktualnym API zwiększono m.in. maksymalny zakres dat dla części operacji eksportowych, a paczki mogą być dzielone na części. Dokumentacja przewiduje także plik _metadata.json, który może zawierać informacje o fakturach znajdujących się w paczce.

Ma to znaczenie dla dużych biur rachunkowych, ponieważ system nie musi pobierać dokumentów w sposób „jeden klient – jedna faktura – jedno kliknięcie”. Możliwe jest projektowanie procesów, w których pobieranie dokumentów odbywa się cyklicznie i według ustalonych reguł.

Jednocześnie automatyzacja nie oznacza braku kontroli. System księgowy powinien odpowiednio rozpoznawać dokumenty, zapobiegać wielokrotnemu zaksięgowaniu tej samej faktury oraz obsługiwać błędy i sytuacje, w których dokument został skorygowany.

Co biuro rachunkowe powinno ustalić z klientem?

Wprowadzenie KSeF powinno być również zmianą organizacyjną. Samo nadanie uprawnień nie odpowiada na pytanie, kto i kiedy sprawdza dokumenty.

W umowie lub procedurze współpracy warto określić:

  • kto odpowiada za nadanie i odebranie uprawnień w KSeF,
  • czy biuro pobiera faktury automatycznie,
  • jak często odbywa się synchronizacja dokumentów,
  • kto weryfikuje faktury pod względem gospodarczym,
  • kto odpowiada za zatwierdzanie dokumentów do księgowania,
  • jak postępować z fakturami podejrzanymi lub nieznanymi przedsiębiorcy,
  • w jaki sposób obsługiwane są korekty i duplikaty.

Ministerstwo Finansów podkreśla, że KSeF może automatyzować dostęp księgowych do faktur, ale nie zmienia dotychczasowych zasad dotyczących weryfikacji prawa do odliczenia podatku naliczonego. Resort wskazuje również, że przedsiębiorca powinien na bieżąco śledzić otrzymywane faktury i ustalić zasady współpracy z księgową.

To ważne rozróżnienie. KSeF dostarcza dokument, ale nie podejmuje za przedsiębiorcę decyzji, czy dana faktura rzeczywiście dotyczy jego działalności i powinna zostać rozliczona.

KSeF nie zwalnia przedsiębiorcy z kontroli faktur

Automatyczne pobieranie dokumentów może ograniczyć pracochłonność po stronie przedsiębiorcy, ale nie powinno prowadzić do całkowitego przeniesienia odpowiedzialności za obieg dokumentów na biuro rachunkowe.

Szczególnego znaczenia nabiera kontrola faktur, których przedsiębiorca się nie spodziewa. W KSeF dokument trafiający do firmy może być technicznie prawidłowy, a jednocześnie wymagać wyjaśnienia biznesowego.

Dlatego efektywny model współpracy powinien zakładać podział obowiązków. Biuro może odpowiadać za techniczne pobieranie dokumentów, ich dekretację i dalsze czynności księgowe zgodnie z zakresem umowy. Przedsiębiorca nadal powinien mieć możliwość kontroli zakupów, kontrahentów i zasadności ponoszonych wydatków.

KSeF zwiększa również znaczenie bezpieczeństwa dostępu. Certyfikaty KSeF umożliwiają uwierzytelnianie, a odpowiednie uprawnienia pozwalają działać w imieniu przedsiębiorcy. Ministerstwo Finansów wskazuje, że certyfikaty i dane dostępowe należy traktować jako informacje szczególnie wrażliwe.

Co oznacza KSeF dla przyszłości biur rachunkowych?

Hurtowe pobieranie e-Faktur ustrukturyzowanych może zmienić rolę biura rachunkowego. Część pracy, która wcześniej polegała na przyjmowaniu dokumentów, ich porządkowaniu i ręcznym wprowadzaniu danych, może zostać zastąpiona przez integrację systemów.

Nie oznacza to jednak, że księgowy staje się zbędny. Zmienia się raczej charakter jego pracy. Im większa automatyzacja procesów technicznych, tym większego znaczenia nabierają kontrola poprawności danych, analiza podatkowa, identyfikowanie nietypowych transakcji oraz kontakt z przedsiębiorcą.

Z perspektywy klienta odpowiedź na pytanie, czy „poradzi sobie sam”, zależy przede wszystkim od skali działalności i wykorzystywanego oprogramowania. Przedsiębiorca może korzystać z bezpłatnych narzędzi Ministerstwa Finansów i samodzielnie uzyskiwać dostęp do faktur. Może również nadać uprawnienia biuru rachunkowemu, które przejmie techniczną obsługę dokumentów.

Dla biura obsługującego wielu przedsiębiorców kluczowa staje się natomiast integracja z API KSeF 2.0. To ona pozwala odejść od ręcznego modelu pracy i przejść do cyklicznego, zautomatyzowanego pobierania dużych zbiorów faktur.

KSeF nie sprowadza się więc do cyfrowej faktury. Dla sektora księgowego jest to przede wszystkim zmiana sposobu pozyskiwania danych. Pytanie nie brzmi już wyłącznie „gdzie klient prześle faktury?”, ale coraz częściej „jak bezpiecznie, automatycznie i kompletnie pobrać je z KSeF oraz włączyć do procesu księgowego?”. To właśnie na tym poziomie rozstrzygać się będzie praktyczna wartość cyfryzacji księgowości.

Potrącenia komornicze z wynagrodzenia, w tym z umów cywilnoprawnych i zasiłków z ZUS.

Potrącenie komornicze z pensji nie oznacza, że całość wynagrodzenia może zostać przekazana wierzycielowi. Przepisy określają zarówno maksymalną wysokość potrącenia, jak i kwoty, które powinny pozostać do dyspozycji osoby zadłużonej. Inne reguły obowiązują przy wynagrodzeniu z umowy o pracę, inne przy umowie zlecenia, a jeszcze inne przy świadczeniach wypłacanych przez ZUS.

W 2026 roku szczególne znaczenie ma minimalne wynagrodzenie wynoszące 4806 zł brutto oraz minimalna stawka godzinowa dla określonych umów cywilnoprawnych – 31,40 zł brutto. W przypadku świadczeń z ZUS od 1 marca 2026 r. obowiązują natomiast nowe kwoty wolne od potrąceń i egzekucji.

W artykule wyjaśniamy:

  • ile komornik może potrącić z wynagrodzenia pracownika w 2026 roku,
  • jak wygląda egzekucja z umowy zlecenia i innych umów cywilnoprawnych,
  • kiedy umowa zlecenia jest traktowana podobnie jak wynagrodzenie za pracę,
  • jakie ograniczenia dotyczą zasiłków z ZUS,
  • ile pieniędzy musi pozostać przy emeryturze lub rencie,
  • jakie znaczenie ma rodzaj długu, w szczególności należności alimentacyjne.

Czytaj więcej: wysokość potrącenia zależy nie tylko od kwoty wynagrodzenia. Kluczowe są także rodzaj świadczenia, charakter długu, podstawa prawna egzekucji oraz to, czy dana osoba uzyskuje dochód z jednego, czy kilku źródeł.

Spis treści – potrącenia komornicze w 2026 roku

Potrącenie z umowy o pracę – jakie są limity?

W przypadku umowy o pracę podstawowe zasady wynikają z Kodeksu pracy. Z wynagrodzenia, po odliczeniu m.in. składek na ubezpieczenia społeczne, zaliczki na podatek dochodowy oraz – w odpowiednich przypadkach – wpłat do PPK, można dokonywać potrąceń tylko w określonej kolejności i w granicach przewidzianych przez przepisy.

Najważniejsze znaczenie ma rodzaj egzekwowanej należności. Przy egzekucji świadczeń alimentacyjnych potrącenie może sięgnąć 3/5 wynagrodzenia. Przy należnościach innych niż alimentacyjne granica wynosi co do zasady 1/2 wynagrodzenia.

W praktyce oznacza to, że przed wykonaniem przelewu wynagrodzenia pracodawca musi prawidłowo ustalić podstawę potrącenia i zastosować właściwy limit.

  • alimenty: maksymalnie 60 proc. wynagrodzenia,
  • inne należności egzekwowane przez komornika: co do zasady maksymalnie 50 proc.,
  • przy egzekucji niealimentacyjnej obowiązuje ponadto odpowiednia kwota wolna,
  • przy niepełnym etacie kwota wolna od potrąceń ulega proporcjonalnemu zmniejszeniu.

Istotne jest również to, że limity nie oznaczają automatycznie, że komornik w każdym przypadku zajmie 50 albo 60 proc. pensji. Faktyczna wysokość potrącenia zależy od wysokości wynagrodzenia, rodzaju długu oraz innych ograniczeń wynikających z przepisów.

Pensja minimalna a egzekucja komornicza w 2026 roku

Od 1 stycznia 2026 r. minimalne wynagrodzenie za pracę wynosi 4806 zł brutto. W przypadku określonych umów cywilnoprawnych minimalna stawka godzinowa wynosi 31,40 zł brutto.

Dla pracownika zatrudnionego na pełny etat kwota odpowiadająca minimalnemu wynagrodzeniu, po ustawowych odliczeniach, jest co do zasady chroniona przed egzekucją należności innych niż alimentacyjne. Nie można więc utożsamiać kwoty 4806 zł brutto z kwotą, którą komornik może zająć albo którą pracownik otrzyma na konto.

Mechanizm działa na podstawie wynagrodzenia po wymaganych odliczeniach. W przypadku pracownika zarabiającego więcej niż minimum znaczenie ma natomiast zarówno wysokość pensji, jak i ustawowy limit procentowy.

  • minimalne wynagrodzenie w 2026 r.: 4806 zł brutto miesięcznie,
  • minimalna stawka godzinowa dla określonych umów cywilnoprawnych: 31,40 zł brutto,
  • kwota wolna przy egzekucji z pensji zależy od zasad określonych w Kodeksie pracy,
  • przy niepełnym etacie ochrona jest odpowiednio pomniejszana.

Dlatego osoba otrzymująca pensję minimalną i osoba zarabiająca np. dwukrotność minimum mogą znaleźć się w zupełnie innej sytuacji egzekucyjnej.

Umowa zlecenia pod lupą komornika

Umowa zlecenia nie jest automatycznie chroniona dokładnie tak samo jak umowa o pracę. To jeden z najczęstszych powodów wątpliwości przy egzekucji komorniczej. Znaczenie ma przede wszystkim charakter świadczenia oraz sposób, w jaki wynagrodzenie jest wypłacane.

Przy umowie cywilnoprawnej trzeba ustalić, czy wynagrodzenie ma charakter świadczenia powtarzającego się, zapewniającego utrzymanie, oraz czy sytuacja faktyczna uzasadnia zastosowanie ochrony przewidzianej dla świadczeń o podobnym charakterze do wynagrodzenia za pracę.

Nie oznacza to więc, że każda umowa zlecenia jest automatycznie wolna od egzekucji albo że każdą można zająć bez ograniczeń.

  • znaczenie ma charakter i regularność wynagrodzenia,
  • istotne jest, czy dochód z umowy stanowi podstawowe źródło utrzymania,
  • trzeba uwzględnić treść zajęcia oraz podstawę prawną egzekucji,
  • przy wielu źródłach dochodu analiza sytuacji może być bardziej złożona.

Dodatkowym elementem jest minimalna stawka godzinowa. W 2026 r. wynosi ona 31,40 zł brutto dla umów objętych przepisami o minimalnej stawce godzinowej. Nie jest to jednak równoznaczne z kwotą wolną od zajęcia komorniczego.

Czy z umowy cywilnoprawnej można potrącić całą wypłatę?

To pytanie pojawia się szczególnie często w przypadku osób pracujących na zleceniu. Odpowiedź zależy od konkretnego przypadku. Sama nazwa umowy nie przesądza jeszcze o tym, czy wynagrodzenie korzysta z ograniczeń egzekucyjnych.

Jeżeli świadczenie z umowy cywilnoprawnej ma charakter regularny i służy utrzymaniu dłużnika, przepisy przewidują możliwość odpowiedniego zastosowania ochrony przewidzianej dla wynagrodzenia za pracę. W praktyce płatnik powinien więc przeanalizować nie tylko nazwę umowy, lecz również sposób wykonywania i rozliczania zlecenia.

Szczególnej ostrożności wymaga sytuacja, gdy jedna osoba ma kilka umów albo równocześnie uzyskuje wynagrodzenie z etatu, zlecenia i świadczenia z ZUS. Wówczas prawidłowe rozliczenie zajęcia wymaga uwzględnienia wszystkich okoliczności wskazanych w przepisach i dokumentach egzekucyjnych.

Zasiłek z ZUS a zajęcie komornicze

Zasiłki z ubezpieczenia społecznego również mogą podlegać potrąceniom, ale zasady ich dokonywania nie są identyczne jak w przypadku wynagrodzenia pracowniczego.

W przypadku świadczeń obsługiwanych przez ZUS znaczenie ma rodzaj należności. Szczególne limity obowiązują m.in. przy alimentach, innych należnościach egzekwowanych oraz należnościach związanych z nienależnie pobranymi świadczeniami.

W przypadku emerytur i rent ZUS wskazuje, że potrącenia mogą wynosić do 60 proc. świadczenia przy należnościach alimentacyjnych, do 50 proc. w określonych przypadkach dotyczących odpłatności za pobyt w DPS, ZOL lub ZPO oraz do 25 proc. przy innych egzekwowanych należnościach.

  • alimenty: do 60 proc. świadczenia,
  • określone należności związane z pobytem w DPS, ZOL lub ZPO: odrębne limity,
  • inne należności egzekwowane: co do zasady do 25 proc. emerytury lub renty,
  • dodatkowo stosowana jest kwota wolna od potrąceń.

W przypadku zasiłków trzeba natomiast każdorazowo ustalić rodzaj świadczenia oraz podstawę dokonywanego potrącenia. Nie każde świadczenie wypłacane przez ZUS podlega egzekucji na identycznych zasadach.

Emerytura i renta – ile może zabrać komornik?

Od 1 marca 2026 r. obowiązują nowe kwoty wolne od potrąceń i egzekucji ze świadczeń emerytalno-rentowych. Dla innych niż alimentacyjne należności egzekwowanych kwota wolna wynosi 1401,57 zł. Dla należności alimentacyjnych i należności o charakterze alimentacyjnym jest to 849,42 zł.

To ważna zmiana praktyczna dla osób otrzymujących świadczenia z ZUS. Sama wysokość procentowego limitu nie wystarcza bowiem do obliczenia kwoty, która zostanie wypłacona dłużnikowi. Trzeba jednocześnie sprawdzić obowiązującą kwotę wolną.

Od 1 marca 2026 r. ZUS wskazuje m.in. następujące wartości:

  • 1401,57 zł – przy innych należnościach niż alimentacyjne oraz należnościach związanych z pobytem w DPS, ZOL lub ZPO,
  • 849,42 zł – przy należnościach alimentacyjnych i należnościach o charakterze alimentacyjnym,
  • 339,76 zł – przy określonych należnościach związanych z pobytem w DPS, ZOL lub ZPO,
  • 1121,28 zł – dla wskazanych w przepisach kategorii, m.in. niektórych nienależnie pobranych świadczeń i należności z tytułu składek.

Kwoty te są waloryzowane i dlatego przy analizie konkretnego przypadku trzeba sprawdzić stan prawny obowiązujący w dniu wypłaty świadczenia.

Alimenty zmieniają zasady potrącenia

Należności alimentacyjne mają szczególny status w postępowaniu egzekucyjnym. W przypadku wynagrodzenia za pracę maksymalny poziom potrącenia może wynieść 60 proc., podczas gdy przy innych należnościach egzekwowanych z pensji zasadniczo stosuje się limit 50 proc.

Różnica jest istotna również dlatego, że przy alimentach inaczej kształtuje się ochrona części wynagrodzenia. Przepisy Kodeksu pracy przewidują możliwość egzekwowania alimentów w określonych sytuacjach bez prowadzenia odrębnego postępowania egzekucyjnego przez komornika, na zasadach określonych w art. 88 Kodeksu pracy.

Dlatego przy zajęciu wynagrodzenia nie wystarczy sprawdzić jego wysokości. Pracodawca musi najpierw ustalić, jaki rodzaj należności jest egzekwowany i jakie przepisy mają zastosowanie.

Co powinien zrobić pracodawca lub płatnik?

Po otrzymaniu zajęcia egzekucyjnego płatnik nie może dowolnie ustalić wysokości potrącenia. Musi zastosować się do treści zajęcia oraz odpowiednich przepisów regulujących maksymalną wysokość potrącenia i kwotę wolną.

W praktyce oznacza to konieczność prawidłowego ustalenia podstawy potrącenia, uwzględnienia wymaganych odliczeń oraz sprawdzenia, czy pracownik albo zleceniobiorca nie otrzymuje innych świadczeń, które mogą mieć znaczenie dla egzekucji.

  • trzeba zweryfikować rodzaj tytułu egzekucyjnego,
  • należy ustalić rodzaj wypłacanego świadczenia,
  • trzeba zastosować odpowiedni limit procentowy,
  • należy sprawdzić kwotę wolną, jeżeli przepisy ją przewidują,
  • w razie wątpliwości warto skonsultować sposób realizacji zajęcia z osobą odpowiedzialną za obsługę kadrowo-płacową lub prawną.

Błąd przy potrąceniu może oznaczać nie tylko nieprawidłową wypłatę dla pracownika, ale również problemy po stronie płatnika. Dlatego egzekucja komornicza powinna być traktowana jako element procesu kadrowo-płacowego wymagający szczególnej dokładności.

Potrącenia komornicze w 2026 roku – najważniejsze zasady

W 2026 roku zasady potrąceń komorniczych nadal opierają się przede wszystkim na rodzaju dochodu oraz charakterze egzekwowanej należności. Nie ma jednej uniwersalnej kwoty, którą komornik może potrącić każdej osobie.

Najważniejsze dane obowiązujące w 2026 r. można podsumować następująco:

  • minimalne wynagrodzenie za pracę: 4806 zł brutto,
  • minimalna stawka godzinowa dla określonych umów cywilnoprawnych: 31,40 zł brutto,
  • z wynagrodzenia za pracę na cele alimentacyjne można potrącić do 60 proc.,
  • przy innych należnościach egzekwowanych z wynagrodzenia za pracę limit wynosi co do zasady 50 proc.,
  • przy emeryturach i rentach inne należności egzekwowane mogą być potrącane do 25 proc. świadczenia,
  • od 1 marca 2026 r. kwota wolna przy innych należnościach egzekwowanych z emerytur i rent wynosi 1401,57 zł.

Największe znaczenie w praktyce ma prawidłowe zakwalifikowanie źródła dochodu. Wynagrodzenie z etatu, wypłata z umowy zlecenia oraz zasiłek z ZUS nie tworzą jednego, identycznego mechanizmu potrącenia. W przypadku umów cywilnoprawnych szczególnego znaczenia nabiera charakter i regularność wypłat, natomiast przy świadczeniach z ZUS – rodzaj świadczenia i kategoria należności.

Dlatego osoba, której wynagrodzenie zostało zajęte, powinna analizować nie tylko kwotę długu, ale również podstawę zajęcia, rodzaj uzyskiwanego dochodu oraz zastosowane limity. To właśnie te elementy decydują o tym, jaka część pieniędzy może zostać przekazana na poczet egzekwowanego zobowiązania.

Pracownik z Ukrainy w 2026 roku – legalizacja pracy, powiadomienia PUP i certyfikat rezydencji.

Zatrudnienie pracownika z Ukrainy w 2026 roku nadal może odbywać się w uproszczonym trybie, jednak zasady obowiązujące przedsiębiorców uległy istotnej zmianie. Od 5 marca 2026 r. obowiązują nowe regulacje dotyczące legalnego pobytu i wykonywania pracy przez obywateli Ukrainy. Dla pracodawcy kluczowe pozostają trzy kwestie: legalny pobyt cudzoziemca, prawidłowe powiadomienie urzędu pracy oraz właściwe rozliczenie podatkowe.

W praktyce przed zatrudnieniem obywatela Ukrainy warto sprawdzić:

  • podstawę legalnego pobytu pracownika w Polsce,
  • status PESEL, w szczególności status UKR,
  • termin i sposób przekazania powiadomienia do urzędu pracy,
  • warunki umowy i wysokość wynagrodzenia,
  • rezydencję podatkową pracownika,
  • potrzebę uzyskania i wykorzystania certyfikatu rezydencji podatkowej.

Czytaj więcej: w artykule wyjaśniamy, jak w 2026 roku wygląda legalizacja pracy obywatela Ukrainy, kiedy pracodawca musi zawiadomić PUP, co zmieniło się po 5 marca 2026 r. oraz dlaczego certyfikat rezydencji może mieć znaczenie dla wysokości podatku.

Spis treści

Pracownik z Ukrainy w 2026 roku – co zmieniły nowe przepisy?

Rok 2026 jest dla pracodawców zatrudniających obywateli Ukrainy okresem przejściowym. 5 marca 2026 r. weszły w życie przepisy wygaszające część szczególnych rozwiązań wynikających ze specustawy dotyczącej pomocy obywatelom Ukrainy. Jednocześnie ustawodawca pozostawił mechanizmy pozwalające na dalsze legalne wykonywanie pracy bez konieczności uzyskiwania klasycznego zezwolenia na pracę w określonych przypadkach.

Najważniejsze dla biznesu jest to, że uproszczona ścieżka zatrudnienia nie oznacza braku formalności. Pracodawca nadal musi prawidłowo zweryfikować sytuację cudzoziemca i przekazać odpowiednie powiadomienie.

W 2026 roku znaczenie mają przede wszystkim:

  • status pobytowy pracownika,
  • przepisy o ochronie czasowej,
  • powiadomienie składane za pośrednictwem praca.gov.pl,
  • termin 7 dni od rozpoczęcia pracy,
  • przepisy podatkowe dotyczące rezydencji.

Legalizacja pracy obywatela Ukrainy w 2026 roku

Legalizacja pracy obywatela Ukrainy nie sprowadza się do samego podpisania umowy. Przedsiębiorca powinien ustalić, czy cudzoziemiec przebywa w Polsce legalnie oraz na jakiej podstawie może wykonywać pracę.

Od 5 marca 2026 r. obywatele Ukrainy objęci ochroną czasową mogą nadal wykonywać pracę bez uzyskiwania zezwolenia na pracę, pod warunkiem spełnienia wymogów dotyczących powiadomienia. Rozwiązanie to zostało jednocześnie rozszerzone na wszystkich cudzoziemców objętych ochroną czasową.

Istotne znaczenie ma także przepis przejściowy. Do 4 marca 2029 r. obywatele Ukrainy legalnie przebywający w Polsce mogą w określonych przypadkach korzystać z możliwości zatrudnienia na podstawie powiadomienia, również jeżeli nie posiadają statusu PESEL UKR, ale ich pobyt w Polsce jest legalny na innej podstawie.

Oznacza to, że pracodawca powinien każdorazowo analizować indywidualną sytuację pracownika, zamiast automatycznie zakładać, że każdy obywatel Ukrainy korzysta z identycznych uprawnień.

Powiadomienie do PUP – pracodawca ma 7 dni

Jednym z najważniejszych obowiązków przedsiębiorcy pozostaje przekazanie powiadomienia o powierzeniu pracy cudzoziemcowi. W przypadku pracowników objętych odpowiednimi przepisami powiadomienie składa pracodawca albo jego pełnomocnik za pośrednictwem systemu praca.gov.pl.

Termin jest krótki: 7 dni od dnia rozpoczęcia pracy przez cudzoziemca. Nie należy go utożsamiać z siedmioma dniami od podpisania umowy. Dla bezpieczeństwa organizacyjnego firmy najlepiej przygotować powiadomienie jeszcze przed rozpoczęciem wykonywania pracy.

Pracodawca powinien pamiętać o kilku praktycznych zasadach:

  • powiadomienie składa podmiot powierzający pracę albo pełnomocnik,
  • dokument przekazywany jest elektronicznie,
  • właściwym kanałem jest system praca.gov.pl,
  • termin wynosi 7 dni od rozpoczęcia pracy,
  • zmiana warunków zatrudnienia może powodować konieczność podjęcia dodatkowych działań formalnych.

Samo wysłanie powiadomienia nie zwalnia przedsiębiorcy z obowiązku sprawdzenia legalności pobytu cudzoziemca ani z prawidłowego prowadzenia dokumentacji pracowniczej.

PESEL UKR i legalny pobyt do 4 marca 2027 roku

Dla dużej grupy obywateli Ukrainy kluczowy pozostaje status PESEL UKR. Zgodnie z przepisami obowiązującymi od 5 marca 2026 r. pobyt obywateli Ukrainy objętych ochroną czasową został przedłużony do 4 marca 2027 r.

Nie oznacza to jednak, że pracodawca powinien ograniczyć weryfikację wyłącznie do numeru PESEL. Należy sprawdzić dokumenty i podstawę pobytu konkretnej osoby. Szczególne znaczenie ma również to, czy pracownik nie utracił prawa do korzystania z ochrony czasowej.

Wniosek o nadanie numeru PESEL ze statusem UKR powinien być złożony w terminie 30 dni od przybycia do Polski – zgodnie z informacjami administracji publicznej dotyczącymi nowych zasad.

Dla działów HR oznacza to konieczność uporządkowania procedury onboardingu pracowników z Ukrainy. Dokumenty pobytowe i informacje dotyczące prawa do pracy powinny być weryfikowane tak samo starannie jak dokumenty polskich pracowników.

Certyfikat rezydencji podatkowej – kiedy jest potrzebny?

Legalność pracy i rezydencja podatkowa to dwie różne kwestie. Certyfikat rezydencji podatkowej nie jest dokumentem legalizującym zatrudnienie. Potwierdza natomiast miejsce zamieszkania pracownika dla celów podatkowych i może mieć istotne znaczenie przy ustalaniu sposobu opodatkowania wynagrodzenia.

W przypadku obywatela Ukrainy certyfikat rezydencji jest dokumentem wydanym przez właściwe ukraińskie organy podatkowe. Jego znaczenie jest szczególnie widoczne przy umowach cywilnoprawnych. Ministerstwo Finansów wskazuje, że sposób opodatkowania przychodów z umowy zlecenia zależy m.in. od tego, czy cudzoziemiec przedstawi płatnikowi certyfikat rezydencji.

Pracodawca powinien więc odrębnie odpowiedzieć na dwa pytania:

  • czy pracownik może legalnie wykonywać pracę w Polsce?
  • gdzie znajduje się jego rezydencja podatkowa?

Odpowiedź na pierwsze pytanie wynika z przepisów migracyjnych i dotyczących zatrudniania cudzoziemców. Drugie wymaga analizy przepisów podatkowych, umowy między Polską a Ukrainą oraz faktycznych okoliczności dotyczących miejsca zamieszkania i centrum interesów życiowych.

Umowa o pracę a umowa zlecenia – inne skutki podatkowe

Forma zatrudnienia ma znaczenie dla rozliczeń. Przy umowie o pracę zawartej z polskim pracodawcą sytuacja podatkowa obywatela Ukrainy może być inna niż przy umowie zlecenia. Ministerstwo Finansów wskazuje, że osoba będąca rezydentem Ukrainy, która uzyskuje wyłącznie dochody z umowy o pracę zawartej z polskim pracodawcą, rozlicza te dochody w Polsce.

Przy umowie zlecenia szczególnego znaczenia nabiera natomiast certyfikat rezydencji oraz przepisy umowy o unikaniu podwójnego opodatkowania. Jeżeli pracownik nie przedstawi certyfikatu i jego pobyt w Polsce nie przekroczy 183 dni w roku podatkowym, polska firma może być zobowiązana do poboru 20-procentowego zryczałtowanego podatku. Po przekroczeniu 183 dni sytuacja może się zmienić, a przedsiębiorca może mieć obowiązek pobierania zaliczek na PIT.

Nie należy jednak traktować limitu 183 dni jako automatycznej definicji rezydencji podatkowej. Rezydencja zależy od całokształtu okoliczności, a w przypadku podwójnej rezydencji zastosowanie mogą mieć reguły wynikające z umowy podatkowej Polski z Ukrainą.

Najczęstsze błędy pracodawców przy zatrudnianiu Ukraińców

W praktyce największe ryzyko nie wynika z braku przepisów, lecz z niewłaściwej interpretacji obowiązków. Częstym błędem jest przekonanie, że skoro obywatel Ukrainy ma PESEL, to każda forma zatrudnienia jest automatycznie legalna.

Do najczęstszych problemów należą:

  • brak weryfikacji podstawy legalnego pobytu,
  • niedotrzymanie 7-dniowego terminu na powiadomienie,
  • traktowanie powiadomienia jako odpowiednika zezwolenia w każdej sytuacji,
  • nieuwzględnienie zmiany przepisów od 5 marca 2026 r.,
  • pomieszanie legalizacji pracy z rezydencją podatkową,
  • pobieranie podatku bez uwzględnienia posiadanego certyfikatu rezydencji,
  • błędna ocena, czy pracownik jest rezydentem Polski czy Ukrainy.

Szczególnie ryzykowne jest kopiowanie procedur stosowanych w firmie w poprzednich latach. Przepisy dotyczące zatrudniania cudzoziemców zmieniają się, dlatego dokumentacja HR powinna być aktualizowana wraz ze zmianami prawa.

Co pracodawca powinien sprawdzić przed zatrudnieniem?

Najbezpieczniejszym rozwiązaniem jest stworzenie w firmie krótkiej procedury zatrudniania obywateli Ukrainy. Powinna ona obejmować zarówno kwestie prawa pracy i migracji, jak i podatków.

Przed dopuszczeniem pracownika do pracy warto sprawdzić:

  • dokument potwierdzający tożsamość,
  • podstawę legalnego pobytu w Polsce,
  • status PESEL, jeżeli pracownik go posiada,
  • prawo do wykonywania pracy,
  • rodzaj i warunki zawieranej umowy,
  • termin rozpoczęcia pracy,
  • obowiązek przekazania powiadomienia przez praca.gov.pl,
  • rezydencję podatkową,
  • ewentualny certyfikat rezydencji,
  • sposób naliczania podatku i składek.

Dobrą praktyką jest także zachowanie potwierdzenia wysłania powiadomienia oraz dokumentów, na podstawie których pracodawca dokonał weryfikacji prawa cudzoziemca do pracy. W przypadku kontroli pozwala to wykazać, że firma przeprowadziła wymaganą procedurę.

Pracownik z Ukrainy w 2026 roku – najważniejsze zasady

Zatrudnianie obywateli Ukrainy w Polsce w 2026 roku nadal jest możliwe na uproszczonych zasadach, ale przedsiębiorcy muszą zwracać większą uwagę na prawidłową kwalifikację sytuacji pracownika. Po zmianach obowiązujących od 5 marca 2026 r. ochrona czasowa została uporządkowana, a legalny pobyt osób objętych ochroną czasową został przedłużony do 4 marca 2027 r.

Jednocześnie obowiązek powiadomienia pozostaje jednym z najważniejszych elementów legalnego zatrudnienia. Pracodawca powinien pamiętać o terminie 7 dni od rozpoczęcia pracy i korzystać z systemu praca.gov.pl.

Z punktu widzenia finansów przedsiębiorstwa równie ważna jest rezydencja podatkowa. Certyfikat rezydencji nie legalizuje zatrudnienia, ale w określonych sytuacjach może decydować o sposobie opodatkowania wynagrodzenia. Szczególnie istotne jest to przy umowach zlecenia i innych umowach cywilnoprawnych.

Wniosek dla pracodawców jest prosty: w 2026 roku legalizacja pracy obywatela Ukrainy powinna być traktowana jako proces obejmujący trzy niezależne obszary – legalny pobyt, legalne wykonywanie pracy oraz prawidłowe rozliczenie podatkowe. Dopiero ich łączne sprawdzenie daje przedsiębiorcy większą pewność, że zatrudnienie zostało przeprowadzone zgodnie z aktualnymi przepisami.

Zmiany w dyrektywach unijnych dotyczących VAT dla handlu elektronicznego.

O czym jest artykuł? Czytaj więcej…

Unijny system VAT dla handlu elektronicznego wchodzi w kolejną fazę cyfrowej transformacji. Pakiet VAT in the Digital Age (ViDA), przyjęty 11 marca 2025 r., zmienia sposób raportowania transakcji, rozszerza rozwiązania typu OSS oraz wzmacnia kontrolę nad sprzedażą realizowaną za pośrednictwem platform cyfrowych. Reforma będzie wdrażana etapami aż do 2035 r.

Dla przedsiębiorców najważniejsze jest to, że 2026 r. nie jest jeszcze końcem zmian, lecz okresem przygotowawczym przed kolejnymi obowiązkami. Pierwsze istotne korekty dla użytkowników OSS i IOSS zaczną obowiązywać od 1 stycznia 2027 r., a następne etapy przypadną na lata 2028 i 2030.

  • reforma obejmuje VAT, e-fakturowanie i cyfrowe raportowanie;
  • od 2027 r. zmienią się wybrane zasady korzystania z OSS i IOSS;
  • od 2028 r. zacznie działać rozszerzona koncepcja jednej rejestracji VAT;
  • od 2030 r. kluczowe transakcje transgraniczne B2B zostaną objęte cyfrowym raportowaniem;
  • państwa UE mają dostosować krajowe systemy raportowania do unijnego modelu najpóźniej do 2035 r.

Spis treści

Reforma VAT wchodzi w decydującą fazę

Pakiet ViDA jest odpowiedzią Unii Europejskiej na rosnącą skalę handlu cyfrowego, rozwój platform internetowych oraz problemy z wykrywaniem oszustw podatkowych. Reforma została formalnie przyjęta 11 marca 2025 r., a odpowiednie akty prawne opublikowano w Dzienniku Urzędowym UE 25 marca 2025 r. Najważniejszym aktem jest dyrektywa (UE) 2025/516, zmieniająca dyrektywę VAT 2006/112/WE.

Unijny ustawodawca nie wprowadza jednej daty, od której wszystkie nowe obowiązki zaczną obowiązywać jednocześnie. Zamiast tego reforma została rozłożona na kolejne etapy:

  • 2025 r. – wejście pakietu ViDA w życie;
  • 1 stycznia 2027 r. – pierwsze zmiany dotyczące OSS i IOSS;
  • 1 lipca 2028 r. – zasadnicza część reformy Single VAT Registration oraz nowe obowiązki dla wybranych platform;
  • 1 lipca 2030 r. – cyfrowe raportowanie transgranicznych transakcji B2B;
  • 1 stycznia 2035 r. – docelowe dostosowanie krajowych systemów raportowania do unijnego modelu.

To oznacza, że firmy prowadzące sprzedaż internetową powinny patrzeć na ViDA nie jak na jednorazową zmianę podatkową, lecz jak na wieloletnią przebudowę modelu rozliczeń VAT.

Co zmieni się dla sklepów internetowych od 2027 roku?

Pierwszym momentem, który przedsiębiorcy powinni zaznaczyć w kalendarzu, jest 1 stycznia 2027 r. Wtedy wejdą w życie korekty dotyczące użytkowników procedur OSS i IOSS. Komisja Europejska opublikowała już 24 lipca 2026 r. zaktualizowane wytyczne OSS oraz objaśnienia dotyczące zmian obowiązujących od 2027 r.

OSS pozostaje jednym z najważniejszych narzędzi dla przedsiębiorców sprzedających konsumentom w różnych państwach UE. Dzięki procedurze przedsiębiorca może rozliczać VAT od kwalifikowanych transakcji transgranicznych za pośrednictwem jednego państwa identyfikacji, zamiast dokonywać odrębnych rozliczeń w każdym kraju konsumenta. VAT jest jednak naliczany według stawki właściwej dla państwa konsumpcji.

W praktyce oznacza to konieczność szczególnie dokładnej kontroli:

  • kraju nabywcy;
  • właściwej stawki VAT;
  • momentu powstania obowiązku podatkowego;
  • danych przekazywanych w deklaracjach OSS;
  • korekt wcześniejszych transakcji;
  • zgodności danych sklepu, platformy i systemu księgowego.

Dla e-commerce największym ryzykiem nie jest już samo naliczenie VAT, lecz niespójność danych pomiędzy wieloma systemami.

OSS i IOSS: mniej rejestracji, więcej kontroli

Jednym z filarów reformy jest dalsze rozwijanie koncepcji One Stop Shop. Komisja Europejska wskazuje, że ViDA ma rozszerzyć zakres uproszczeń i ograniczyć konieczność rejestrowania przedsiębiorców dla VAT w wielu państwach członkowskich. Jednocześnie zmiany mają zwiększyć możliwości kontroli transakcji.

Znaczenie ma również Import One Stop Shop (IOSS), wykorzystywany przy określonych sprzedażach towarów importowanych do konsumentów w UE. Reforma wzmacnia narzędzia kontrolne związane z IOSS, m.in. poprzez dodatkowe informacje i rozwiązania umożliwiające administracjom podatkowym lepszą weryfikację transakcji.

Dla przedsiębiorcy oznacza to prostą zasadę: uproszczenie procedury nie oznacza mniejszej odpowiedzialności za jakość danych.

Rok 2028 przyniesie przełom w rozliczaniu VAT

Kolejny etap zacznie się 1 lipca 2028 r. Wtedy uruchomione zostaną istotne elementy Single VAT Registration. Reforma ma rozszerzyć zakres OSS, a jednocześnie wprowadzić obowiązkowe zastosowanie mechanizmu odwrotnego obciążenia w określonych transakcjach realizowanych przez dostawców nieposiadających odpowiedniej identyfikacji w państwie opodatkowania.

W tym samym czasie nowe zasady obejmą platformy działające w sektorze krótkoterminowego zakwaterowania oraz transportu pasażerskiego. Platforma będzie w określonych sytuacjach traktowana jako podmiot dokonujący dostawy i zobowiązany do rozliczenia VAT, gdy usługodawca nie nalicza podatku.

To ważny sygnał dla całego rynku platformowego. Unia coraz częściej przesuwa ciężar odpowiedzialności podatkowej z pojedynczego sprzedawcy lub usługodawcy na operatora infrastruktury cyfrowej.

E-faktury i raportowanie VAT: najważniejsza zmiana nadchodzi w 2030 roku

Najbardziej przełomowym elementem ViDA będzie cyfryzacja raportowania transakcji transgranicznych B2B. Od 1 lipca 2030 r. przedsiębiorstwa dokonujące objętych reformą transgranicznych dostaw B2B będą podlegały nowym Digital Reporting Requirements, opartym na elektronicznym fakturowaniu.

Model ma zastąpić tradycyjne, okresowe przekazywanie części informacji rozwiązaniem znacznie bliższym raportowaniu w czasie rzeczywistym. Dane z e-faktur mają trafiać do administracji podatkowych, które będą mogły szybciej identyfikować potencjalne nieprawidłowości.

Komisja Europejska szacuje, że przejście na e-fakturowanie może ograniczyć lukę i oszustwa VAT nawet o około 11 mld euro rocznie, a w ciągu dekady zmniejszyć koszty administracyjne i compliance przedsiębiorstw w UE o ponad 4,1 mld euro rocznie. Są to szacunki Komisji dotyczące efektów reformy, a nie gwarantowane oszczędności dla każdej firmy.

Właśnie dlatego przedsiębiorcy powinni już teraz sprawdzić, czy ich infrastruktura technologiczna jest przygotowana na przetwarzanie danych transakcyjnych w znacznie większej szczegółowości.

Co nowe przepisy oznaczają dla polskiego e-commerce?

Dla polskich sklepów internetowych sprzedających za granicę najważniejsza będzie integracja podatków, księgowości i technologii. Samo korzystanie z OSS nie wystarczy, jeżeli dane o zamówieniach, płatnościach, fakturach, zwrotach i kraju konsumenta nie są ze sobą spójne.

Warto już teraz przeprowadzić audyt obejmujący:

  • obsługę sprzedaży B2C i B2B w UE;
  • konfigurację stawek VAT dla poszczególnych państw;
  • procesy OSS i IOSS;
  • dane identyfikujące miejsce konsumpcji;
  • system fakturowania i ERP;
  • integracje z marketplace’ami;
  • obsługę zwrotów i korekt;
  • możliwość automatycznego eksportu danych podatkowych.

Szczególnego znaczenia nabierają marketplace’y. Jeżeli platforma uczestniczy w transakcji w sposób objęty szczególnymi regulacjami VAT, przedsiębiorca musi wiedzieć, które obowiązki realizuje sam, a które przejmuje platforma.

2026 rok to czas na przygotowanie systemów

Rok 2026 jest dla przedsiębiorców przede wszystkim okresem przygotowań. Komisja Europejska opublikowała w maju 2026 r. program prac dotyczący wdrażania ViDA, a w lipcu zaktualizowała wytyczne OSS i objaśnienia uwzględniające zmiany od 2027 r.

Najważniejszy wniosek dla e-commerce jest więc jednoznaczny: VAT staje się podatkiem coraz bardziej opartym na danych. W kolejnych latach administracje skarbowe będą otrzymywać informacje szybciej, dokładniej i w bardziej ustandaryzowanym formacie.

Przedsiębiorcy, którzy potraktują ViDA wyłącznie jako kolejną zmianę deklaracji podatkowej, mogą zareagować zbyt późno. Dla sklepów internetowych reforma oznacza bowiem nie tylko nowe przepisy, lecz także konieczność przebudowy procesów, integracji systemów oraz kontroli jakości danych.

Pełne wdrożenie reformy potrwa do 2035 r., ale kluczowe decyzje technologiczne i organizacyjne powinny zostać podjęte znacznie wcześniej. Unijny kierunek jest już jasny: mniej ręcznego raportowania, więcej automatyzacji i znacznie szybszy dostęp administracji podatkowych do danych o transakcjach.

Przegląd najnowszych wiążących interpretacji podatkowych (KIS) w zakresie ryczałtu.

Ryczałt od przychodów ewidencjonowanych pozostaje jedną z najważniejszych form opodatkowania dla przedsiębiorców świadczących usługi. W 2026 roku szczególnego znaczenia nabierają interpretacje Dyrektora Krajowej Informacji Skarbowej dotyczące kwalifikowania konkretnych usług do stawek 8,5%, 12% czy 15%. W praktyce spór coraz częściej nie dotyczy samego prawa do ryczałtu, lecz tego, jak zaklasyfikować faktycznie wykonywane czynności.

W najnowszych interpretacjach KIS widać kilka wyraźnych tendencji:

  • organ przywiązuje dużą wagę do rzeczywistego zakresu usług, a nie wyłącznie nazwy stanowiska lub działalności,
  • istotne znaczenie ma właściwy kod PKWiU,
  • usługi związane z IT, doradztwem, marketingiem, projektowaniem i zarządzaniem są szczególnie często przedmiotem interpretacji,
  • podatnik może stosować różne stawki ryczałtu do różnych rodzajów przychodów,
  • interpretacja indywidualna chroni podatnika w jego konkretnej sprawie, jeżeli rzeczywisty stan faktyczny odpowiada opisowi przedstawionemu we wniosku.

Czytaj więcej: najnowsze stanowiska KIS pokazują, że przy ryczałcie nie wystarczy odpowiedzieć na pytanie „czym zajmuje się firma”. Trzeba ustalić, jakie dokładnie czynności są wykonywane, dla kogo, w jakim modelu i do jakiego symbolu PKWiU można je przypisać.

Spis treści

Ryczałt 2026 – dlaczego interpretacje KIS są tak ważne?

W ryczałcie podstawą opodatkowania jest przychód, a nie dochód. Oznacza to, że przedsiębiorca co do zasady nie pomniejsza przychodu o koszty uzyskania przychodów. W zamian może korzystać z uproszczonego sposobu rozliczeń. Ministerstwo Finansów potwierdza, że stawka ryczałtu jest uzależniona od rodzaju wykonywanej działalności i może wynosić m.in. 17%, 15%, 14%, 12%, 10%, 8,5%, 5,5% czy 3%.

W 2026 roku ustawowy limit przychodów umożliwiający korzystanie z ryczałtu pozostaje na poziomie równowartości 2 mln euro przychodów z działalności w poprzednim roku podatkowym. To jednak dopiero pierwszy warunek. Kluczowe pozostaje prawidłowe określenie stawki dla konkretnych przychodów.

Najważniejszy praktyczny problem jest prosty: przedsiębiorca może wykonywać czynności, które potocznie określa jako „konsulting”, „IT”, „marketing” czy „zarządzanie”, podczas gdy z punktu widzenia ustawy o ryczałcie mogą one należeć do zupełnie różnych kategorii.

Stawka 8,5% – KIS nadal dopuszcza ją dla wielu usług

Jednym z najczęściej pojawiających się tematów w interpretacjach jest możliwość zastosowania stawki 8,5%. Najnowsze stanowiska KIS pokazują, że preferencyjna – w porównaniu z niektórymi kategoriami usług – stawka nadal może obejmować szeroki katalog świadczeń, jeżeli nie zostały one przypisane do szczególnej kategorii objętej inną stawką.

W interpretacji opublikowanej 30 lipca 2026 r. KIS wskazał na możliwość zastosowania stawki 8,5% dla usług zaklasyfikowanych m.in. do PKWiU 82.19.13.0 oraz 74.90.19.0. To kolejny przykład pokazujący, że rozstrzygające znaczenie ma klasyfikacja konkretnych świadczeń.

W praktyce przedsiębiorca powinien więc przed zastosowaniem 8,5% odpowiedzieć na trzy pytania:

  • jakie czynności faktycznie wykonuje,
  • jaki kod PKWiU odpowiada tym czynnościom,
  • czy ustawa nie przewiduje dla danego rodzaju usług szczególnej stawki.

To szczególnie istotne dla freelancerów i specjalistów świadczących usługi dla kilku klientów.

Stawka 12% – granica między usługą IT a pozostałymi usługami

Stawka 12% pozostaje jednym z najbardziej problematycznych obszarów dla przedsiębiorców działających w sektorze nowych technologii. Sama obecność technologii, oprogramowania czy narzędzi cyfrowych w działalności nie przesądza automatycznie o zastosowaniu tej stawki.

W interpretacjach KIS pojawia się wyraźna tendencja do rozdzielania usług programistycznych i doradztwa informatycznego od czynności, które jedynie wspierają proces tworzenia produktu cyfrowego.

Dobrym przykładem jest interpretacja dotycząca usług UX/UI. W opublikowanym w 2026 roku rozstrzygnięciu wskazano, że projektowanie doświadczeń użytkownika oraz interfejsów użytkownika może być oceniane odmiennie od usług programistycznych. W innym rozstrzygnięciu KIS podkreślił, że jeżeli podatnik wykonuje rezultaty projektowe UX/UI, a nie usługi programistyczne czy doradcze, nie można automatycznie przypisywać jego działalności do kategorii objętej stawką 12%.

To ważny sygnał dla rynku IT:

  • nazwa „software developer” nie przesądza o stawce,
  • „konsultant IT” nie zawsze oznacza 12%,
  • projektowanie UX/UI wymaga analizy faktycznych czynności,
  • zakres umowy z klientem powinien odpowiadać rzeczywistemu zakresowi usług.

Stawka 15% – doradztwo, zarządzanie i usługi biznesowe pod lupą

Drugim obszarem regularnie analizowanym przez KIS są usługi doradcze, zarządcze i biznesowe. W tym przypadku ryzyko błędnego zastosowania stawki jest szczególnie istotne, ponieważ podatnik może prowadzić działalność określaną jako „konsulting”, ale wykonywać w jej ramach zarówno czynności doradcze, jak i operacyjne.

W interpretacji opublikowanej 23 lipca 2026 r. KIS odnosił się do usług objętych stawką 15%, wskazując m.in. na klasę 70.10 – usługi firm centralnych (head offices) i holdingów, z wyłączeniem holdingów finansowych. Podobne stanowiska pojawiały się również w kolejnych publikacjach EUREKA.

Z kolei w interpretacji z lipca 2026 r. organ wskazał, że stawka 12% powinna być stosowana wyłącznie do przychodów odpowiadających usługom wskazanym w odpowiednim przepisie, a pozostałe świadczenia należy oceniać według właściwej kategorii.

To prowadzi do kluczowego wniosku: nie można „przypisać” całej działalności do jednej stawki tylko dlatego, że przedsiębiorca ma jeden kod PKD albo jedną nazwę biznesową.

UX/UI, marketing i copywriting – branże, w których łatwo o pomyłkę

W 2026 roku szczególnie interesujące są interpretacje dotyczące działalności cyfrowej i kreatywnej. KIS analizuje m.in. usługi UX/UI, marketingowe oraz copywriterskie.

W jednym z rozstrzygnięć dotyczących copywritingu z czerwca 2026 r. organ analizował możliwość zastosowania stawki 12%, jednocześnie odnosząc ją do szczegółowego charakteru wykonywanych usług.

Z kolei interpretacje dotyczące UX/UI pokazują, że samo projektowanie produktu cyfrowego nie powinno być utożsamiane z programowaniem. W praktyce oznacza to, że podatnik powinien dokładnie rozdzielić:

  • projektowanie interfejsu,
  • projektowanie doświadczenia użytkownika,
  • tworzenie kodu,
  • doradztwo informatyczne,
  • zarządzanie projektem,
  • marketing produktu cyfrowego.

Jeżeli wszystkie te czynności występują u jednego przedsiębiorcy, możliwe jest zastosowanie różnych stawek ryczałtu do różnych przychodów. Kluczowa jest jednak prawidłowa ewidencja.

PKWiU ważniejsze niż nazwa stanowiska

Najważniejszym wspólnym mianownikiem najnowszych interpretacji KIS jest PKWiU. Przedsiębiorca nie powinien rozpoczynać analizy od pytania „jaki mam zawód?”, lecz od pytania „jakie konkretnie usługi wykonuję?”.

To właśnie różnica pomiędzy nazwą biznesową a rzeczywistym zakresem świadczeń może zdecydować o wysokości podatku.

Warto przy tym pamiętać, że interpretacja indywidualna nie jest uniwersalną „wiążącą interpretacją” dla wszystkich przedsiębiorców. Jej ochrona dotyczy podatnika i sytuacji opisanej we wniosku. Ministerstwo Finansów wskazuje, że interpretacja wywołuje skutki prawnopodatkowe tylko wtedy, gdy rzeczywisty stan sprawy odpowiada okolicznościom przedstawionym w interpretacji.

Dlatego kopiowanie numeru PKWiU albo samego stanowiska KIS z cudzej interpretacji może być ryzykowne.

Co interpretacje KIS oznaczają dla przedsiębiorców?

Najnowsza praktyka KIS sugeruje, że w 2026 roku przedsiębiorcy korzystający z ryczałtu powinni znacznie dokładniej dokumentować zakres świadczonych usług. Dotyczy to przede wszystkim działalności, w których granice pomiędzy usługą techniczną, doradczą, projektową i zarządczą są płynne.

Bezpieczne podejście powinno obejmować:

  • analizę każdego rodzaju usługi oddzielnie,
  • prawidłową klasyfikację PKWiU,
  • sprawdzenie właściwego przepisu ustawy o ryczałcie,
  • rozdzielenie przychodów, jeżeli podlegają różnym stawkom,
  • przeanalizowanie aktualnych interpretacji KIS,
  • wystąpienie o interpretację indywidualną w przypadku istotnego ryzyka podatkowego.

Sam fakt prowadzenia ewidencji przychodów nie rozwiązuje problemu. Ministerstwo Finansów przypomina, że podatnik na ryczałcie ma obowiązek prowadzić ewidencję przychodów oraz wykaz środków trwałych i wartości niematerialnych i prawnych.

Ryczałt 2026 – najważniejsze wnioski

Najnowsze interpretacje Dyrektora KIS z 2026 roku potwierdzają, że ryczałt pozostaje atrakcyjnym rozwiązaniem dla wielu przedsiębiorców, ale jego prawidłowe stosowanie wymaga coraz większej precyzji. Największe znaczenie ma nie nazwa działalności, lecz faktyczny zakres wykonywanych czynności i ich klasyfikacja.

Szczególnie uważnie powinni analizować swoją sytuację przedsiębiorcy z sektorów IT, UX/UI, marketingu, copywritingu, konsultingu oraz usług biznesowych. To właśnie na styku tych działalności najczęściej pojawia się pytanie, czy właściwa jest stawka 8,5%, 12% czy 15%.

W 2026 roku warto więc traktować interpretacje KIS nie jako prostą tabelę stawek, lecz jako mapę argumentacji podatkowej. Najważniejsza lekcja z najnowszych rozstrzygnięć jest jasna: im bardziej złożony model usług, tym większe znaczenie ma precyzyjny opis czynności, prawidłowy PKWiU i rozdzielenie przychodów według właściwych stawek.

Oficjalna wyszukiwarka interpretacji podatkowych EUREKA pozostaje podstawowym miejscem do weryfikowania aktualnych stanowisk organów. Ministerstwo Finansów wskazuje również, że Dyrektor KIS co do zasady ma trzy miesiące na wydanie interpretacji indywidualnej od otrzymania kompletnego wniosku.

Stan na 18 sierpnia 2026 r.: analiza uwzględnia najnowsze dostępne w systemie EUREKA interpretacje KIS dotyczące ryczałtu, w tym rozstrzygnięcia publikowane w lipcu i sierpniu 2026 r.

Skuteczna umowa o świadczenie usług księgowych – klauzule chroniące właściciela biura.

Umowa o świadczenie usług księgowych w 2026 r. nie powinna być traktowana wyłącznie jako formalność poprzedzająca rozpoczęcie współpracy z klientem. Dobrze skonstruowany kontrakt jest jednym z najważniejszych narzędzi zarządzania ryzykiem w biurze rachunkowym. Powinien precyzyjnie określać zakres usług, obowiązki klienta, terminy przekazywania dokumentów, zasady odpowiedzialności oraz procedurę zakończenia współpracy.

Ma to szczególne znaczenie dlatego, że powierzenie prowadzenia ksiąg nie oznacza automatycznego przejęcia całej odpowiedzialności przedsiębiorcy za jego rozliczenia. Aktualny tekst ustawy o rachunkowości wskazuje, że kierownik jednostki co do zasady pozostaje odpowiedzialny za wykonywanie obowiązków w zakresie rachunkowości, także wtedy, gdy określone obowiązki zostaną powierzone innej osobie lub przedsiębiorcy. Przyjęcie odpowiedzialności przez tę osobę lub przedsiębiorcę powinno być stwierdzone pisemnie.

W praktyce dobrze napisana umowa powinna przede wszystkim:

  • oddzielać obowiązki biura rachunkowego od obowiązków klienta,
  • wskazywać dokładny zakres usług i czynności dodatkowych,
  • regulować terminy oraz sposób przekazywania dokumentów,
  • zabezpieczać biuro przed skutkami opóźnień i błędnych danych klienta,
  • określać zasady odpowiedzialności odszkodowawczej,
  • uwzględniać ubezpieczenie OC i jego zakres,
  • regulować dostęp do systemów księgowych i danych,
  • przewidywać procedurę wypowiedzenia i przekazania dokumentacji.

Czytaj więcej: skuteczna umowa nie powinna jedynie opisywać tego, co biuro robi. Jej największa wartość polega na określeniu tego, czego biuro nie robi, kiedy klient ponosi odpowiedzialność oraz jakie zdarzenia wyłączają lub ograniczają odpowiedzialność usługodawcy.

Spis treści

Zakres usług trzeba opisać precyzyjniej niż „obsługa księgowa”

Jednym z najczęstszych problemów przy sporach między biurem rachunkowym a klientem jest nieprecyzyjnie określony zakres zlecenia. Sformułowanie „prowadzenie księgowości” może być rozumiane przez strony zupełnie inaczej. Dla klienta może oznaczać również sporządzanie dodatkowych analiz, reprezentację przed organami, przygotowanie raportów zarządczych czy obsługę wszystkich spraw kadrowych.

Umowa powinna zatem zawierać możliwie zamknięty katalog usług. Warto rozdzielić czynności wykonywane w ramach abonamentu od usług dodatkowych, rozliczanych osobno.

Praktyczne rozwiązanie obejmuje:

  • prowadzenie określonego rodzaju ewidencji,
  • sporządzanie wskazanych deklaracji i raportów,
  • przygotowywanie sprawozdań, jeśli zostały objęte umową,
  • obsługę płac i kadr – jeżeli strony tak postanowiły,
  • określenie, czy biuro wysyła dokumenty do organów,
  • wskazanie usług dodatkowo płatnych,
  • wyraźne wyłączenie czynności, których biuro nie wykonuje.

Takie rozgraniczenie ogranicza ryzyko sytuacji, w której klient oczekuje wykonania czynności niewchodzącej w zakres zlecenia, a następnie przypisuje biuru odpowiedzialność za jej brak.

Klient musi odpowiadać za dokumenty i informacje

Nawet najlepszy system księgowy nie zastąpi prawidłowych i kompletnych informacji od przedsiębiorcy. Dlatego jedną z najważniejszych klauzul powinna być regulacja dotycząca odpowiedzialności klienta za przekazywane dokumenty, dane i oświadczenia.

Właściciel biura powinien unikać konstrukcji, w której przyjmuje na siebie obowiązek samodzielnego ustalania wszystkich faktów dotyczących działalności gospodarczej klienta. Jeżeli przedsiębiorca nie poinformuje o sprzedaży, zakupie, zmianie formy zatrudnienia czy transakcji zagranicznej, biuro może nie mieć podstaw do prawidłowego ujęcia zdarzenia.

Umowa powinna więc wskazywać, że klient odpowiada w szczególności za:

  • kompletność i prawdziwość przekazanych dokumentów,
  • terminowe przekazywanie informacji o zdarzeniach gospodarczych,
  • prawidłowość danych identyfikacyjnych,
  • informowanie o zmianach wpływających na rozliczenia,
  • przekazywanie dokumentów dotyczących transakcji nietypowych,
  • odbieranie komunikatów i reagowanie na pytania biura.

Warto również wprowadzić obowiązek niezwłocznego informowania biura o wszelkich kontrolach, wezwaniach, decyzjach i pismach otrzymanych od organów administracji.

Klauzula odpowiedzialności – jak chronić biuro rachunkowe

Klauzula odpowiedzialności powinna być skonstruowana ostrożnie. Jej celem nie może być próba całkowitego wyłączenia odpowiedzialności biura za własne zawinione działania. Zamiast tego warto precyzyjnie określić przesłanki odpowiedzialności, zasady wykazywania szkody oraz – w granicach dopuszczalnych prawem – jej limit.

Szczególne znaczenie ma rozróżnienie pomiędzy szkodą wynikającą z błędu biura a konsekwencjami działań lub zaniechań klienta. Umowa może przewidywać, że biuro nie odpowiada za skutki przekazania niekompletnych, nieprawdziwych lub dostarczonych po terminie danych.

Przy projektowaniu klauzuli warto przeanalizować:

  • limit odpowiedzialności odszkodowawczej,
  • wyłączenia dotyczące szkód wynikających z winy klienta,
  • odpowiedzialność za opóźnienia spowodowane brakiem dokumentów,
  • zasady zgłaszania potencjalnych roszczeń,
  • obowiązek współpracy klienta przy ograniczaniu szkody,
  • relację odpowiedzialności umownej do posiadanego ubezpieczenia.

Nie należy jednak kopiować mechanicznie gotowych wzorców umów. Skuteczność ograniczenia odpowiedzialności zależy m.in. od statusu stron, rodzaju umowy, charakteru konkretnego roszczenia oraz bezwzględnie obowiązujących przepisów prawa.

OC biura rachunkowego to nie zastępstwo dla dobrej umowy

Usługowe prowadzenie ksiąg rachunkowych jest działalnością gospodarczą, a przedsiębiorcy wykonujący tę działalność są objęci obowiązkiem zawarcia umowy ubezpieczenia odpowiedzialności cywilnej za szkody wyrządzone w związku z jej prowadzeniem. Wynika to z art. 76h ustawy o rachunkowości.

To ważne zabezpieczenie, ale nie oznacza, że każda szkoda klienta zostanie automatycznie pokryta. Zakres ochrony zależy od przepisów dotyczących obowiązkowego OC oraz konkretnej polisy.

Dlatego właściciel biura powinien sprawdzić:

  • zakres obowiązkowego OC,
  • wysokość sumy gwarancyjnej,
  • dodatkowe dobrowolne rozszerzenia ochrony,
  • wyłączenia odpowiedzialności ubezpieczyciela,
  • ochronę dotyczącą czynności wykonywanych poza podstawowym zakresem,
  • ryzyka związane z cyberincydentami i naruszeniem danych.

Warto także pamiętać, że ustawowa odpowiedzialność kierownika jednostki nie znika tylko dlatego, że księgi prowadzi zewnętrzne biuro. Aktualny tekst ustawy wyraźnie utrzymuje tę zasadę.

Terminy przekazywania dokumentów powinny być twardym obowiązkiem

Jedna z najbardziej praktycznych klauzul dotyczy terminu dostarczania dokumentów. Sam zapis „klient zobowiązuje się przekazywać dokumenty terminowo” może być niewystarczający. Umowa powinna wskazywać konkretny dzień miesiąca albo sposób ustalania terminu.

Jeszcze ważniejsze jest określenie konsekwencji opóźnienia. Jeżeli klient przekazuje dokumenty po uzgodnionym terminie, biuro powinno mieć możliwość poinformowania go o ryzyku niewykonania określonej czynności w terminie.

Przydatne są postanowienia dotyczące:

  • terminu przekazywania dokumentów księgowych,
  • terminu przekazywania dokumentów kadrowych,
  • sposobu potwierdzania odbioru,
  • procedury uzupełniania braków,
  • odpowiedzialności za dokumenty przekazane po terminie,
  • awarii systemu lub kanału komunikacji,
  • obowiązku zachowania dowodów przekazania dokumentacji.

W sporze liczy się bowiem nie tylko to, czy dokument został wysłany, ale także kiedy został przekazany i czy biuro miało realną możliwość wykonania czynności.

Pełnomocnictwa i komunikacja elektroniczna wymagają jasnych zasad

Nowoczesne biuro rachunkowe działa przede wszystkim cyfrowo. Dokumenty są przesyłane przez platformy księgowe, pocztę elektroniczną lub dedykowane systemy wymiany plików. Umowa powinna określać, które kanały komunikacji są oficjalne.

Warto wskazać, że wiadomość wysłana z określonego adresu e-mail lub przekazana przez wskazany system może być traktowana jako komunikacja klienta. Jednocześnie należy zachować odpowiednie procedury bezpieczeństwa przy zmianie osób uprawnionych do kontaktu.

Dodatkowe zabezpieczenia mogą obejmować:

  • wskazanie osób upoważnionych do kontaktu,
  • procedurę zmiany adresów e-mail,
  • zasady nadawania i odbierania pełnomocnictw,
  • obowiązek korzystania z określonego systemu,
  • zasady zatwierdzania dokumentów elektronicznych,
  • procedurę postępowania w razie podejrzenia przejęcia konta.

Dane osobowe i cyberbezpieczeństwo również należą do umowy

Biuro rachunkowe przetwarza znaczne ilości danych dotyczących przedsiębiorców, pracowników i kontrahentów. Umowa powinna więc uwzględniać również kwestie ochrony danych osobowych oraz bezpieczeństwa informacji.

W zależności od modelu współpracy potrzebne może być zawarcie odpowiedniej umowy powierzenia przetwarzania danych. Należy również określić zasady korzystania z podwykonawców, systemów informatycznych i usług chmurowych.

W praktyce warto uregulować:

  • role stron w zakresie przetwarzania danych,
  • zasady korzystania z podmiotów podprzetwarzających,
  • obowiązki związane z bezpieczeństwem danych,
  • procedurę zgłaszania incydentów,
  • zasady przechowywania i usuwania dokumentacji,
  • odpowiedzialność za udostępnienie danych osobom nieuprawnionym.

W 2026 r. klauzula cyberbezpieczeństwa nie jest już dodatkiem do umowy księgowej. Dla wielu biur stanowi element podstawowego zarządzania ryzykiem operacyjnym.

Wypowiedzenie umowy może ochronić biuro przed ryzykownym klientem

Dobrze skonstruowana umowa powinna regulować nie tylko początek współpracy, ale również jej zakończenie. Właściciel biura powinien wiedzieć, w jakich przypadkach może wypowiedzieć kontrakt oraz jak wygląda przekazanie dokumentacji nowemu księgowemu.

Szczególnie istotne są sytuacje, w których klient:

  • uporczywie nie przekazuje dokumentów,
  • zalega z płatnościami,
  • przekazuje nierzetelne informacje,
  • żąda działań sprzecznych z prawem,
  • utrudnia wykonanie obowiązków,
  • narusza zasady bezpieczeństwa,
  • nie współpracuje przy wyjaśnianiu nieprawidłowości.

Umowa powinna również określać zasady rozliczenia ostatniego okresu współpracy, wynagrodzenie za czynności wykonywane po wypowiedzeniu oraz sposób i termin przekazania dokumentacji.

Najważniejsza zasada: umowa ma zarządzać ryzykiem

Skuteczna umowa o świadczenie usług księgowych nie powinna być kilkudziesięciostronicowym dokumentem pełnym niezrozumiałych definicji. Jej zadaniem jest przede wszystkim stworzenie jasnych reguł współpracy i rozdzielenie odpowiedzialności pomiędzy biuro a przedsiębiorcę.

Właściciel biura rachunkowego powinien spojrzeć na kontrakt jak na narzędzie zarządzania ryzykiem. Szczególne znaczenie mają zakres usług, obowiązki informacyjne klienta, terminy przekazywania dokumentów, zasady odpowiedzialności, OC, komunikacja elektroniczna, bezpieczeństwo danych oraz procedura zakończenia współpracy.

W 2026 r. warto również korzystać z aktualnego tekstu ustawy o rachunkowości przy weryfikowaniu wzorców umownych. Obowiązujący tekst jednolity został ogłoszony 30 marca 2026 r. jako Dz.U. 2026 poz. 522.

Największym błędem właściciela biura nie jest brak rozbudowanej umowy. Jest nim podpisanie umowy, która nie odpowiada rzeczywistemu modelowi świadczenia usług. Dokument powinien być aktualizowany wraz ze zmianą zakresu usług, technologii, sposobu komunikacji, podwykonawców oraz profilu obsługiwanych klientów.

Wniosek dla właściciela biura: dobra umowa nie eliminuje ryzyka odpowiedzialności, ale pozwala znacznie lepiej je zidentyfikować, przypisać i kontrolować. Właśnie dlatego klauzule chroniące biuro rachunkowe powinny być projektowane razem z procedurami operacyjnymi, a nie dopisywane dopiero po pojawieniu się sporu.

Materiał ma charakter informacyjny i nie stanowi indywidualnej porady prawnej. Przed zastosowaniem wzorca umowy w działalności gospodarczej warto zweryfikować jego treść pod kątem konkretnego modelu usług i aktualnego stanu prawnego.

Skala podatkowa 2023 – progi, stawki i zasady rozliczania

Rozliczenie podatku dochodowego według skali podatkowej pozostaje najczęściej wybieraną formą opodatkowania przez osoby zatrudnione na umowę o pracę, umowę zlecenie, emerytów oraz wielu przedsiębiorców. W 2026 roku nadal obowiązują dwa progi podatkowe, kwota wolna od podatku wynosi 30 000 zł, a podatnicy mogą korzystać z licznych ulg i preferencji podatkowych. W tym artykule wyjaśniamy, jak działa skala podatkowa, jakie są obowiązujące stawki oraz kto może rozliczać się na zasadach ogólnych.

O czym jest artykuł?

W artykule dowiesz się:

  • czym jest skala podatkowa i kto może z niej korzystać,
  • jakie obowiązują progi podatkowe w 2026 roku,
  • ile wynosi kwota wolna od podatku,
  • jak obliczyć podatek dochodowy,
  • jakie ulgi podatkowe można odliczyć,
  • kiedy skala podatkowa jest korzystniejsza od podatku liniowego lub ryczałtu.

Czytaj więcej…

Spis treści


Czym jest skala podatkowa?

Skala podatkowa, nazywana również zasadami ogólnymi, to podstawowa forma opodatkowania dochodów osób fizycznych w Polsce. Podatek naliczany jest od osiągniętego dochodu, czyli przychodu pomniejszonego o koszty jego uzyskania. Wysokość podatku zależy od poziomu dochodów osiągniętych w roku podatkowym.

Najważniejsze informacje:

  • obowiązują dwie stawki podatku,
  • można korzystać z kwoty wolnej od podatku,
  • możliwe jest wspólne rozliczenie z małżonkiem,
  • dostępne są liczne ulgi podatkowe,
  • forma ta jest domyślna dla większości podatników.

Progi podatkowe i stawki w 2026 roku

W 2026 roku obowiązuje dwustopniowa skala podatkowa. Dochody do określonego limitu opodatkowane są niższą stawką, natomiast nadwyżka ponad pierwszy próg objęta jest wyższym podatkiem.

Aktualne stawki:

  • 12% – dla dochodu do 120 000 zł,
  • 32% – od nadwyżki ponad 120 000 zł,
  • kwota zmniejszająca podatek odpowiada kwocie wolnej 30 000 zł,
  • pierwszy próg podatkowy pozostaje na poziomie 120 000 zł.

Dzięki temu osoby osiągające niższe i średnie dochody płacą relatywnie niższy podatek niż przed reformami wprowadzonymi w poprzednich latach.


Kwota wolna od podatku – ile wynosi?

Kwota wolna od podatku wynosi nadal 30 000 zł. Oznacza to, że dochód do tej wysokości nie powoduje obowiązku zapłaty podatku dochodowego.

Najważniejsze zasady:

  • kwota wolna obowiązuje przy rozliczeniu według skali,
  • odpowiada kwocie zmniejszającej podatek,
  • nie obowiązuje przy podatku liniowym,
  • nie ma zastosowania do większości form ryczałtu.

To jedno z najważniejszych rozwiązań wpływających na wysokość podatku dla osób osiągających niższe dochody.


Jak obliczyć podatek według skali?

Obliczenie podatku rozpoczyna się od ustalenia dochodu, czyli przychodu pomniejszonego o koszty uzyskania przychodu. Następnie stosuje się odpowiednią stawkę podatku oraz uwzględnia dostępne odliczenia.

Podczas rozliczenia należy uwzględnić:

  • wysokość uzyskanego dochodu,
  • koszty uzyskania przychodów,
  • składki podlegające odliczeniu,
  • przysługujące ulgi podatkowe,
  • ewentualne wspólne rozliczenie z małżonkiem.

Prawidłowe rozliczenie pozwala ograniczyć wysokość należnego podatku i uniknąć błędów podczas składania zeznania rocznego.


Ulgi podatkowe dostępne w 2026 roku

Jedną z największych zalet rozliczania według skali podatkowej jest możliwość korzystania z szerokiego katalogu ulg.

Najczęściej wykorzystywane preferencje:

  • ulga na dzieci,
  • ulga rehabilitacyjna,
  • ulga internetowa,
  • ulga termomodernizacyjna,
  • darowizny na cele pożytku publicznego,
  • wspólne rozliczenie małżonków,
  • preferencyjne rozliczenie osoby samotnie wychowującej dziecko.

Dobór odpowiednich ulg może znacząco obniżyć końcową kwotę podatku.


Dla kogo skala podatkowa jest najlepszym rozwiązaniem?

Nie każdy podatnik powinien wybierać podatek liniowy lub ryczałt. W wielu przypadkach skala podatkowa okazuje się korzystniejsza, zwłaszcza gdy podatnik korzysta z ulg lub osiąga umiarkowane dochody.

Najczęściej wybierają ją:

  • pracownicy etatowi,
  • zleceniobiorcy,
  • emeryci i renciści,
  • przedsiębiorcy osiągający niższe dochody,
  • rodziny korzystające z ulg prorodzinnych,
  • osoby planujące wspólne rozliczenie z małżonkiem.

Przed wyborem formy opodatkowania warto przeprowadzić indywidualną analizę przewidywanych dochodów i dostępnych preferencji.


Najczęściej zadawane pytania

Skala podatkowa pozostaje najpopularniejszą formą rozliczania podatku dochodowego również w 2026 roku. Dzięki kwocie wolnej od podatku, dwóm progom podatkowym oraz możliwości korzystania z licznych ulg jest korzystnym rozwiązaniem dla wielu podatników.

Najważniejsze odpowiedzi:

  • pierwszy próg podatkowy wynosi 120 000 zł,
  • obowiązują stawki 12% i 32%,
  • kwota wolna od podatku to 30 000 zł,
  • możliwe jest wspólne rozliczenie małżonków,
  • dostępnych jest wiele ulg obniżających wysokość podatku,
  • wybór formy opodatkowania warto poprzedzić analizą własnej sytuacji finansowej.

Pod względem SEO w 2026 roku warto uzupełnić artykuł o sekcję FAQ z danymi strukturalnymi (Schema.org), linkowanie wewnętrzne do treści o PIT, podatku liniowym i ryczałcie oraz meta title i meta description zawierające frazy „skala podatkowa 2026”, „progi podatkowe” i „kwota wolna od podatku”.

Jak rozwijać firmę w czasach rosnących kosztów?

Rosnące koszty prowadzenia działalności gospodarczej stały się jednym z największych wyzwań dla firm w Polsce i na świecie. Przedsiębiorcy mierzą się z wyższymi cenami energii, pracy, usług zewnętrznych, finansowania oraz presją klientów oczekujących konkurencyjnych cen. Jednocześnie rozwój firmy pozostaje koniecznością – brak inwestycji i dostosowania strategii może oznaczać utratę przewagi rynkowej.

W 2026 roku skuteczne zarządzanie biznesem wymaga nie tylko zwiększania sprzedaży, ale przede wszystkim inteligentnego wykorzystania danych, automatyzacji procesów i budowania odporności finansowej.

W artykule przeczytasz:

  • jak kontrolować koszty bez zatrzymywania rozwoju firmy,
  • które inwestycje mogą zwiększyć konkurencyjność przedsiębiorstwa,
  • jak wykorzystać technologie i sztuczną inteligencję do obniżania wydatków,
  • dlaczego elastyczny model biznesowy będzie kluczowy w kolejnych latach,
  • jak przygotować firmę na dalsze zmiany gospodarcze.

Czytaj więcej, aby poznać strategie, które pozwalają przedsiębiorstwom rozwijać się mimo rosnącej presji kosztowej.

Spis treści


Rosnące koszty jako nowe wyzwanie dla przedsiębiorców

W ostatnich latach firmy funkcjonują w warunkach dużej zmienności gospodarczej. Inflacja, wyższe koszty energii, presja płacowa oraz zmiany regulacyjne sprawiły, że utrzymanie rentowności stało się trudniejsze niż wcześniej.

Według danych Głównego Urzędu Statystycznego poziom cen w Polsce pozostaje wyższy niż przed okresem gwałtownych wzrostów inflacyjnych z lat 2022–2023. Jednocześnie przedsiębiorstwa nadal odczuwają skutki zwiększonych kosztów operacyjnych.

Największe wyzwania dla firm w 2026 roku obejmują:

  • wzrost kosztów zatrudnienia i presję na wynagrodzenia,
  • droższe finansowanie inwestycji,
  • większą konkurencję cenową,
  • rosnące oczekiwania klientów dotyczące jakości usług,
  • konieczność cyfryzacji procesów biznesowych.

Przedsiębiorcy nie mogą już opierać strategii wyłącznie na zwiększaniu sprzedaży. Kluczowe staje się znalezienie równowagi pomiędzy wzrostem przychodów a efektywnym zarządzaniem kosztami.


Optymalizacja wydatków bez hamowania wzrostu firmy

Redukcja kosztów nie powinna oznaczać prostego ograniczania wydatków. Najbardziej skuteczne firmy analizują, które obszary generują największą wartość, a które jedynie obciążają budżet.

W praktyce oznacza to konieczność przeprowadzenia dokładnego audytu wszystkich procesów biznesowych.

Firmy mogą poprawić efektywność poprzez:

  • renegocjowanie umów z dostawcami,
  • automatyzację powtarzalnych czynności,
  • ograniczenie niepotrzebnych kosztów administracyjnych,
  • analizę rentowności produktów i usług,
  • wykorzystanie outsourcingu w wybranych obszarach.

Warto pamiętać, że każda złotówka zaoszczędzona dzięki lepszemu zarządzaniu procesami może zostać przeznaczona na rozwój, marketing lub inwestycje.

Największym błędem przedsiębiorców jest często redukowanie kosztów w miejscach, które odpowiadają za przyszłe przychody. Ograniczenie działań sprzedażowych, technologicznych czy marketingowych może przynieść krótkoterminową poprawę wyniku, ale osłabić firmę w dłuższej perspektywie.


Technologie i AI jako narzędzia zwiększania efektywności

Transformacja cyfrowa przestała być rozwiązaniem dostępnym wyłącznie dla dużych korporacji. W 2026 roku małe i średnie przedsiębiorstwa coraz częściej wykorzystują sztuczną inteligencję oraz automatyzację do ograniczania kosztów i zwiększania produktywności.

Według analiz firm technologicznych globalne wydatki na rozwiązania wykorzystujące AI nadal dynamicznie rosną, ponieważ przedsiębiorstwa szukają sposobów na poprawę efektywności operacyjnej.

Najczęstsze zastosowania sztucznej inteligencji w biznesie obejmują:

  • automatyczną analizę danych sprzedażowych,
  • obsługę klienta przez inteligentne chatboty,
  • generowanie treści marketingowych,
  • prognozowanie popytu,
  • usprawnianie procesów księgowych i administracyjnych.

Technologia nie zastępuje strategii biznesowej, ale pozwala przedsiębiorcom szybciej podejmować decyzje i ograniczać koszty operacyjne.

Firmy, które inwestują w cyfryzację, mogą osiągać przewagę konkurencyjną nawet wtedy, gdy działają na trudnym rynku.


Inwestowanie w sprzedaż i relacje z klientami

W okresie wysokich kosztów wiele firm koncentruje się wyłącznie na oszczędnościach. Tymczasem rozwój wymaga również aktywnego zwiększania przychodów.

Pozyskanie nowego klienta często jest droższe niż utrzymanie obecnego, dlatego przedsiębiorstwa powinny budować długoterminowe relacje i zwiększać wartość istniejącej bazy klientów.

Skuteczne działania obejmują:

  • personalizację ofert,
  • rozwój programów lojalnościowych,
  • poprawę jakości obsługi,
  • analizę potrzeb klientów,
  • inwestycje w marketing internetowy.

W 2026 roku szczególnego znaczenia nabiera marketing oparty na danych. Firmy, które dokładnie wiedzą, kto kupuje ich produkty i jakie działania generują sprzedaż, mogą efektywniej wykorzystywać budżety reklamowe.

Nie chodzi już o wydawanie większych pieniędzy na promocję, ale o osiąganie lepszych wyników przy tej samej inwestycji.


Dywersyfikacja przychodów sposobem na stabilność biznesu

Uzależnienie firmy od jednego produktu, jednego rynku lub niewielkiej grupy klientów zwiększa ryzyko finansowe. W czasach gospodarczej niepewności dywersyfikacja staje się jednym z najważniejszych elementów strategii rozwoju.

Przedsiębiorstwa mogą zwiększać odporność poprzez:

  • wprowadzanie nowych produktów,
  • wejście na nowe rynki,
  • rozwój sprzedaży online,
  • tworzenie dodatkowych źródeł przychodów,
  • współpracę partnerską.

Dywersyfikacja nie oznacza jednak chaotycznego rozszerzania działalności. Każda nowa inicjatywa powinna być poprzedzona analizą kosztów, potencjalnych klientów i możliwości skalowania.

Najbardziej odporne firmy to te, które potrafią szybko reagować na zmiany i dostosowywać swoją ofertę do nowych warunków rynkowych.


Jak budować firmę odporną na przyszłe kryzysy

Współczesny biznes musi być przygotowany na kolejne zmiany gospodarcze. Rosnące koszty, zmiany technologiczne oraz nowe oczekiwania klientów sprawiają, że elastyczność staje się jednym z najważniejszych czynników sukcesu.

Przedsiębiorcy powinni koncentrować się na budowaniu stabilnych fundamentów finansowych.

Najważniejsze działania zwiększające odporność firmy:

  • utrzymywanie odpowiedniej płynności finansowej,
  • regularna analiza kosztów i marży,
  • inwestowanie w kompetencje pracowników,
  • rozwój technologiczny,
  • przygotowanie alternatywnych scenariuszy biznesowych.

Firma przyszłości nie musi być największa na rynku. Musi być jednak zdolna do szybkiego reagowania, efektywnego zarządzania zasobami i wykorzystywania nowych możliwości.

Podsumowanie: rozwój firmy wymaga mądrego zarządzania zmianą

Rosnące koszty nie muszą oznaczać zatrzymania rozwoju przedsiębiorstwa. Dla wielu firm mogą stać się impulsem do modernizacji, poprawy efektywności i znalezienia nowych modeli działania.

Największe szanse na sukces będą miały przedsiębiorstwa, które połączą kontrolę kosztów z inwestycjami w technologię, sprzedaż oraz innowacje.

W 2026 roku rozwój biznesu będzie zależał nie tylko od wielkości kapitału, ale przede wszystkim od jakości decyzji zarządczych, szybkości adaptacji i umiejętności wykorzystania dostępnych narzędzi.

Jak działa odpowiedzialność za zobowiązania firmy?

W realiach gospodarczych 2026 roku odpowiedzialność za zobowiązania firmy staje się jednym z kluczowych tematów w biznesie i finansach. Rosnąca liczba postępowań upadłościowych, zmienność rynków oraz zaostrzone praktyki windykacyjne sprawiają, że przedsiębiorcy coraz częściej analizują nie tylko zyski, ale i ryzyka prawne.

Odpowiedzialność za długi firmy nie jest jednolita – zależy od formy prawnej działalności, sposobu zarządzania oraz przepisów prawa handlowego.

Czytaj więcej…

  • jak działa odpowiedzialność w spółkach
  • kiedy właściciel odpowiada prywatnym majątkiem
  • jakie są obowiązki zarządu
  • jak chronić firmę przed egzekucją

Spis treści


Czym jest odpowiedzialność za zobowiązania firmy

Odpowiedzialność za zobowiązania firmy oznacza obowiązek pokrycia długów wobec kontrahentów, instytucji publicznych oraz pracowników. W praktyce kluczowe znaczenie ma to, czy firma działa jako osoba fizyczna, czy jako odrębny podmiot prawny.

W 2026 roku obserwuje się wzrost znaczenia analizy ryzyka kredytowego firm – zarówno w sektorze bankowym, jak i w relacjach B2B.

Najważniejsze elementy odpowiedzialności:

  • zakres odpowiedzialności zależny od formy prawnej
  • możliwość egzekucji z majątku firmowego lub prywatnego
  • rola przepisów Kodeksu spółek handlowych
  • znaczenie terminowego reagowania na niewypłacalność

Czytaj więcej…

  • różnice między spółkami a JDG
  • mechanizmy ochrony wierzycieli
  • konsekwencje braku płynności finansowej

Formy działalności a zakres odpowiedzialności

Jednym z kluczowych czynników jest forma prawna działalności gospodarczej.

Jednoosobowa działalność gospodarcza (JDG)

W przypadku JDG przedsiębiorca odpowiada całym swoim majątkiem – zarówno firmowym, jak i prywatnym.

Spółka z o.o.

Spółka z ograniczoną odpowiedzialnością co do zasady ogranicza ryzyko wspólników do wysokości wniesionych wkładów.

  • wspólnicy nie odpowiadają prywatnie za długi spółki
  • odpowiedzialność spoczywa na majątku spółki
  • wyjątki dotyczą członków zarządu

Spółka akcyjna

W spółce akcyjnej odpowiedzialność akcjonariuszy jest jeszcze bardziej ograniczona, co czyni ją popularną w dużych przedsięwzięciach inwestycyjnych.


Odpowiedzialność członków zarządu

W praktyce biznesowej to właśnie zarząd ponosi największe ryzyko prawne w przypadku niewypłacalności spółki.

Zgodnie z przepisami Kodeksu spółek handlowych (w szczególności art. 299 KSH), członkowie zarządu mogą odpowiadać swoim majątkiem, jeśli nie złożą wniosku o upadłość w odpowiednim czasie.

Najczęstsze przypadki odpowiedzialności:

  • brak zgłoszenia upadłości w terminie
  • działanie na szkodę wierzycieli
  • zaniżanie realnej sytuacji finansowej spółki
  • brak reakcji na utratę płynności

Czytaj więcej…

  • kiedy zarząd może uniknąć odpowiedzialności
  • jakie dowody mają znaczenie w sądzie
  • jak wygląda praktyka egzekucyjna

Kiedy wierzyciel może sięgnąć do majątku prywatnego

Choć w wielu przypadkach firma odpowiada wyłącznie swoim majątkiem, istnieją sytuacje, w których wierzyciel może dochodzić roszczeń od osób fizycznych.

Dzieje się tak m.in. gdy:

  • egzekucja wobec spółki okaże się bezskuteczna
  • członkowie zarządu nie dopełnili obowiązków ustawowych
  • doszło do nadużyć lub działania na szkodę wierzycieli

W 2025 i 2026 roku obserwuje się wzrost liczby pozwów przeciwko zarządom spółek, co wynika z bardziej aktywnej polityki windykacyjnej instytucji finansowych.


Jak ograniczyć ryzyko finansowe

Świadome zarządzanie ryzykiem to klucz do bezpiecznego prowadzenia biznesu. Przedsiębiorcy coraz częściej wdrażają procedury compliance oraz monitoring płynności.

Najważniejsze działania prewencyjne:

  • regularna analiza finansowa i cash flow
  • szybka reakcja na oznaki niewypłacalności
  • właściwa struktura kapitałowa spółki
  • korzystanie z doradztwa prawnego i finansowego

Czytaj więcej…

  • narzędzia do kontroli ryzyka w firmie
  • rola audytu wewnętrznego
  • znaczenie ubezpieczeń finansowych

Podsumowanie

Odpowiedzialność za zobowiązania firmy w 2026 roku pozostaje jednym z najważniejszych obszarów zarządzania ryzykiem w biznesie. Wybór formy prawnej działalności, sposób zarządzania oraz szybkość reakcji na problemy finansowe mają bezpośredni wpływ na bezpieczeństwo majątku przedsiębiorcy.

Zrozumienie mechanizmów odpowiedzialności pozwala nie tylko uniknąć strat, ale również świadomie budować stabilną i odporną na kryzysy strukturę biznesową.