Automatyczne generowanie i wysyłka deklaracji JPK – unikanie błędów walidacji.

Automatyczne generowanie i wysyłka deklaracji JPK coraz częściej zastępują ręczne przygotowywanie plików podatkowych. Dla przedsiębiorstwa oznacza to mniej pracy operacyjnej, ale jednocześnie większą odpowiedzialność za jakość danych trafiających z systemu księgowego do administracji skarbowej. W 2026 r. temat jest szczególnie istotny, ponieważ od 1 lutego obowiązują nowe struktury JPK_V7M(3) i JPK_V7K(3), uwzględniające m.in. zmiany związane z KSeF oraz systemem kaucyjnym.

W praktyce skuteczna automatyzacja nie powinna oznaczać wyłącznie wygenerowania pliku XML i kliknięcia „wyślij”. Najważniejszym elementem procesu jest kontrola danych jeszcze przed przekazaniem dokumentu do systemu Ministerstwa Finansów.

W artykule omawiamy:

  • jak działa automatyczne generowanie JPK,
  • jakie błędy najczęściej powodują odrzucenie pliku,
  • dlaczego aktualna wersja struktury XML ma znaczenie,
  • jak przeprowadzić walidację przed wysyłką,
  • jak automatyzować podpisywanie i przekazywanie dokumentów,
  • dlaczego UPO jest niezbędnym elementem procesu,
  • jak zbudować bezpieczny proces kontroli JPK w firmie.

Spis treści

Automatyzacja JPK zmienia sposób pracy księgowości

Automatyczne generowanie JPK pozwala połączyć dane z systemu finansowo-księgowego, ewidencji VAT oraz innych źródeł w jeden dokument zgodny z wymaganym schematem. Ministerstwo Finansów udostępnia aktualne struktury logiczne oraz przykładowe pliki XML, które mogą być wykorzystywane przez producentów oprogramowania i działy IT do dostosowania systemów.

Dobrze zaprojektowany proces automatyzacji powinien obejmować kilka kolejnych etapów:

  • pobranie danych z systemów księgowych,
  • przeliczenie i kontrolę wartości,
  • przypisanie odpowiednich oznaczeń,
  • wygenerowanie pliku XML,
  • walidację techniczną i biznesową,
  • podpisanie dokumentu,
  • wysłanie go do właściwego systemu,
  • odebranie informacji o statusie,
  • pobranie i archiwizację UPO.

To istotna różnica względem prostego eksportu danych. Automatyzacja powinna bowiem nie tylko przyspieszać pracę, ale również wykrywać nieprawidłowości, zanim dokument zostanie przesłany do administracji skarbowej.

Nowa struktura JPK_V7M(3) i JPK_V7K(3) w 2026 roku

Od 1 lutego 2026 r. obowiązują struktury JPK_V7M(3) oraz JPK_V7K(3). Ministerstwo Finansów opublikowało je w grudniu 2025 r. w Centralnym Repozytorium Wzorów Dokumentów Elektronicznych. Nowe wersje uwzględniają m.in. zmiany wynikające z integracji z Krajowym Systemem e-Faktur oraz rozwiązania dotyczące systemu kaucyjnego.

JPK_V7M dotyczy podatników rozliczających VAT miesięcznie, natomiast JPK_V7K podatników rozliczających się kwartalnie. Sam JPK_VAT z deklaracją łączy część ewidencyjną i deklaracyjną.

Schemat dokumentu obejmuje cztery podstawowe obszary:

  • Naglowek – informacje o okresie, celu złożenia i właściwym urzędzie,
  • Podmiot1 – dane identyfikujące podatnika,
  • Deklaracja – dane służące do rozliczenia podatku,
  • Ewidencja – informacje pozwalające na prawidłowe rozliczenie VAT.

Dla przedsiębiorstw korzystających z automatycznych systemów księgowych kluczowe jest więc pilnowanie wersji schematu. Wygenerowanie pliku według nieaktualnego XSD może zakończyć się błędem jeszcze przed merytoryczną oceną danych.

Skąd biorą się błędy walidacji JPK?

Błąd walidacji nie zawsze oznacza, że księgowanie jest nieprawidłowe. Często problem znajduje się w sposobie zapisania danych w pliku XML. System może odrzucić dokument ze względu na brak wymaganego pola, niepoprawny format wartości albo niezgodność ze strukturą logiczną.

Najczęstsze przyczyny problemów to:

  • wykorzystanie nieaktualnej struktury JPK,
  • brak wymaganego elementu XML,
  • nieprawidłowy format daty,
  • błędny identyfikator podatnika,
  • niewłaściwy typ danych,
  • niezgodność wartości deklaracyjnych z ewidencją,
  • błędne oznaczenia transakcji,
  • nieprawidłowe wartości liczbowe,
  • błędy w danych kontrahenta,
  • niezgodność między konfiguracją systemu księgowego a aktualnym schematem.

Szczególnie ryzykowne jest traktowanie walidacji wyłącznie jako technicznego sprawdzenia dokumentu. Poprawny pod względem składni XML nie musi automatycznie oznaczać poprawnego rozliczenia podatkowego. Dlatego system powinien rozdzielać walidację techniczną od kontroli biznesowej danych.

Walidacja przed wysyłką to najważniejszy etap

Najlepszym sposobem ograniczenia liczby odrzuconych dokumentów jest przeniesienie kontroli na wcześniejszy etap procesu. Zamiast wysyłać każdy wygenerowany JPK i dopiero reagować na komunikat o błędzie, przedsiębiorstwo może zastosować automatyczną bramkę kontrolną.

Pierwszym etapem powinno być sprawdzenie zgodności XML z właściwym schematem XSD. Następnie warto wykonać reguły kontrolne dotyczące danych. System może przykładowo sprawdzać, czy wartości wykazane w deklaracji odpowiadają danym wynikającym z ewidencji.

Dobrze zaprojektowana walidacja może obejmować:

  • kontrolę struktury XML,
  • sprawdzenie wymaganych pól,
  • kontrolę formatów i typów danych,
  • kontrolę sum,
  • porównanie części ewidencyjnej i deklaracyjnej,
  • sprawdzenie okresu rozliczeniowego,
  • kontrolę identyfikatora podatnika,
  • kontrolę oznaczeń wymaganych przez aktualną strukturę,
  • wykrywanie duplikatów,
  • kontrolę zmian dokonywanych w korektach.

Warto przy tym prowadzić dziennik walidacji. Informacja, kto i kiedy wygenerował plik, jakie kontrole zostały wykonane oraz jaki był wynik walidacji, może mieć znaczenie zarówno dla księgowości, jak i audytu wewnętrznego.

Jak powinna wyglądać automatyczna wysyłka JPK?

Automatyczna wysyłka powinna być końcowym etapem procesu, a nie jego początkiem. Po wygenerowaniu dokumentu system powinien najpierw zweryfikować jego zgodność z obowiązującym schematem i wewnętrznymi regułami kontroli.

Ministerstwo Finansów umożliwia korzystanie z modułów systemów finansowo-księgowych, za pomocą których dokumenty mogą być przesyłane elektronicznie, a w odpowiednich rozwiązaniach także automatycznie podpisywane. Po wysłaniu należy pobrać i zachować Urzędowe Poświadczenie Odbioru.

Praktyczny model automatyzacji można więc zbudować według następującego schematu:

księgowanie → konsolidacja danych → generowanie XML → walidacja → kontrola biznesowa → podpis → wysyłka → sprawdzenie statusu → UPO → archiwizacja.

Takie podejście ogranicza ryzyko sytuacji, w której pracownik zakłada, że skoro plik został wysłany, obowiązek został prawidłowo wykonany.

UPO – dokument, którego nie można pomijać

Sama próba wysłania JPK nie powinna być traktowana jako wystarczające potwierdzenie prawidłowego złożenia dokumentu. Kluczowe znaczenie ma informacja zwrotna z systemu oraz możliwość wykazania, że dokument został prawidłowo przyjęty.

Dlatego automatyczny proces powinien monitorować status wysłanego pliku i zapisywać UPO w repozytorium dokumentów. Ministerstwo Finansów wskazuje na konieczność pobrania i zachowania Urzędowego Poświadczenia Odbioru przy elektronicznym przesyłaniu dokumentów.

W praktyce warto dodatkowo:

  • powiązać UPO z konkretnym okresem rozliczeniowym,
  • przechowywać identyfikator wysłanego dokumentu,
  • rejestrować datę i godzinę wysyłki,
  • zapisywać wynik przetwarzania,
  • automatycznie alarmować o błędnym statusie,
  • uniemożliwiać zamknięcie procesu bez uzyskania potwierdzenia.

To szczególnie ważne w dużych organizacjach, gdzie każdego miesiąca powstają setki lub tysiące dokumentów i ręczna kontrola każdego przypadku jest nieefektywna.

Jak ograniczyć ryzyko błędów w 2026 roku?

W 2026 r. bezpieczeństwo procesu JPK wymaga przede wszystkim aktualizacji oprogramowania i procedur. Sam fakt, że system poprawnie generował JPK w poprzednich okresach, nie oznacza, że pozostaje zgodny z aktualnymi wymaganiami.

Ministerstwo Finansów udostępnia aktualne schematy, dokumentację techniczną oraz przykładowe pliki. Na stronie dotyczącej JPK_VAT znajdują się m.in. struktury JPK_V7M(3) i JPK_V7K(3), przykładowe dokumenty XML oraz materiały opisujące zmiany względem wcześniejszych wersji.

Firmy powinny zatem regularnie wykonywać następujące działania:

  • aktualizować system finansowo-księgowy,
  • kontrolować wersję używanego schematu XML,
  • testować zmiany przed uruchomieniem produkcyjnym,
  • weryfikować mapowanie danych,
  • analizować komunikaty zwracane przez system,
  • prowadzić rejestr błędów i korekt,
  • testować proces po każdej istotnej zmianie przepisów,
  • archiwizować pliki oraz UPO,
  • ograniczyć ręczne przepisywanie danych.

Warto również korzystać z oficjalnych narzędzi udostępnianych przez administrację skarbową. Ministerstwo Finansów wskazuje m.in. narzędzia umożliwiające przygotowanie, wizualizację, podpisywanie i wysyłanie plików JPK oraz sprawdzanie statusu ich przetwarzania.

Automatyzacja JPK jako element kontroli podatkowej

Automatyczne generowanie i wysyłka JPK nie powinny być postrzegane wyłącznie jako sposób na oszczędność czasu działu księgowego. Prawidłowo zaprojektowany proces może stać się elementem wewnętrznego systemu kontroli podatkowej.

Największą wartość daje połączenie automatyzacji z kontrolą jakości danych. System powinien nie tylko tworzyć dokument, ale także odpowiedzieć na pytanie, czy dane znajdujące się w dokumencie są kompletne, spójne i zgodne z aktualnym schematem.

W 2026 r. jest to szczególnie ważne ze względu na przejście na JPK_V7M(3) i JPK_V7K(3) oraz rozwój cyfrowego obiegu danych podatkowych. Nowe struktury uwzględniają m.in. informacje związane z KSeF, co zwiększa znaczenie prawidłowego mapowania danych pomiędzy systemami.

Najbezpieczniejszy model można sprowadzić do jednej zasady: najpierw kontrola, później wysyłka. Automatyzacja powinna eliminować powtarzalną pracę, ale nie może eliminować kontroli. Dopiero połączenie aktualnego schematu, walidacji technicznej, kontroli merytorycznej, monitorowania statusu i archiwizacji UPO tworzy proces, który realnie ogranicza ryzyko błędów walidacji JPK.
Insert Nexo (Rewizor, Rachmistrz) – zaawansowane schematy dekretacji automatycznej.

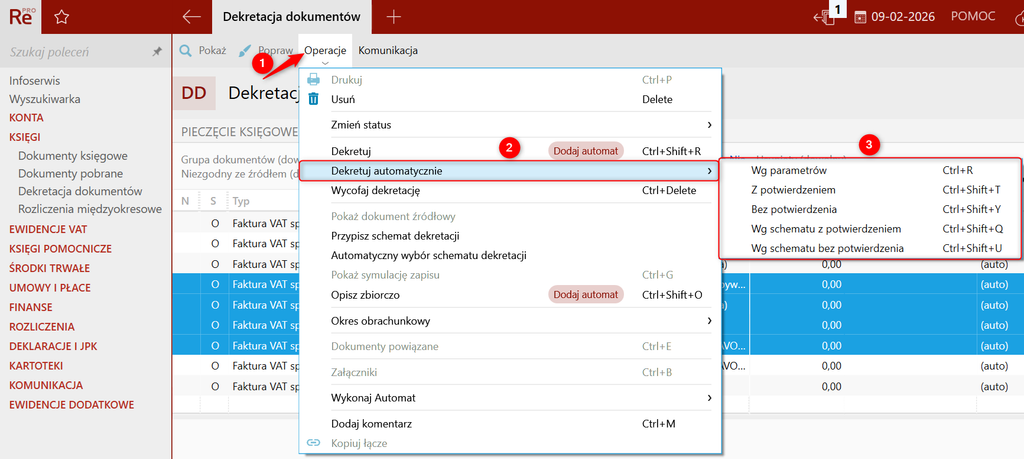
Automatyzacja księgowości przestała być dodatkiem do systemu finansowo-księgowego. W 2026 roku coraz większe znaczenie ma nie samo wprowadzanie dokumentów do programu, ale sposób, w jaki system interpretuje ich zawartość i przekłada ją na prawidłowe zapisy księgowe. Właśnie tutaj szczególnie istotną rolę odgrywają schematy dekretacji automatycznej w InsERT nexo, dostępne m.in. w Rachmistrzu nexo i Rewizorze nexo.

Dobrze zaprojektowany schemat może znacząco ograniczyć liczbę powtarzalnych czynności. Źle skonfigurowany może natomiast powielić błędną kwotę, skierować koszt do niewłaściwej kategorii albo wygenerować zapis wymagający późniejszej korekty.

W artykule wyjaśniamy:

  • czym jest automatyczna dekretacja w InsERT nexo,
  • jak budować zaawansowane schematy dla Rachmistrza i Rewizora,
  • jak wykorzystywać warunki wyboru i kontekst dokumentu,
  • jak unikać najczęstszych błędów w konfiguracji,
  • kiedy przydatne są własne typy dokumentów i funkcjonalności PRO+,
  • jak przygotować schematy do pracy z bardziej złożonym obiegiem dokumentów.

Czytaj więcej: kluczem do skutecznej automatyzacji nie jest maksymalna liczba schematów, lecz ich logiczne uporządkowanie i precyzyjne określenie warunków, w których mają być uruchamiane.

Spis treści

Automatyczna dekretacja w InsERT nexo – na czym polega?

Automatyczna dekretacja w programach InsERT nexo wykorzystuje wcześniej zdefiniowany schemat do tworzenia zapisów w odpowiednich ewidencjach. Dokument jest analizowany pod kątem danych znajdujących się w jego opisie, a następnie – zgodnie z konfiguracją – powstają odpowiednie zapisy księgowe. Funkcja jest dostępna zarówno w Rachmistrzu nexo, jak i Rewizorze nexo.

W praktyce schemat może określać m.in.:

  • rodzaj dokumentu podlegającego dekretacji,
  • sposób pobierania kwot,
  • miejsce ujęcia wartości,
  • warunki, które musi spełnić dokument,
  • sposób rozdzielania poszczególnych wartości,
  • dodatkowe reguły zależne od danych dokumentu.

To właśnie ostatni element decyduje o tym, czy mamy do czynienia z prostą automatyzacją, czy rzeczywiście zaawansowanym mechanizmem księgowym.

Schemat dekretacji to reguła, a nie zwykłe ustawienie

Największym błędem przy projektowaniu automatycznej dekretacji jest traktowanie schematu jako jednorazowej konfiguracji. W rzeczywistości jest to zestaw reguł biznesowo-księgowych, które powinny odpowiadać rzeczywistemu obiegowi dokumentów w przedsiębiorstwie.

Warto więc rozpocząć od analizy dokumentów, a nie od samego programu.

Przykładowo faktura zakupu może zawierać jednocześnie:

  • towary handlowe,
  • usługę transportową,
  • dodatkowe opłaty,
  • różne stawki VAT,
  • pozycje podlegające odmiennemu ujęciu księgowemu.

Jeden uniwersalny schemat może w takim przypadku okazać się niewystarczający. Lepszym rozwiązaniem jest stworzenie kilku reguł, których zastosowanie zależy od konkretnych cech dokumentu.

InsERT udostępnia także możliwość pobrania wzorcowych schematów. W aktualnej dokumentacji wskazano, że w Rachmistrzu i Rewizorze można zrobić to przez moduł Dekretacja dokumentów → Schematy dekretacji → Operacje → Dodaj wzorcowe. Następnie użytkownik wybiera schematy, które mają zostać pobrane do bieżącego okresu obrachunkowego.

Kontekst dokumentu – detal, który decyduje o poprawności

Zaawansowana dekretacja wymaga świadomego korzystania z kontekstu danych. To właśnie tutaj może pojawić się różnica między prawidłowym automatem a schematem generującym błędne wartości.

Dobrym przykładem jest faktura zawierająca wiele pozycji. Jeżeli schemat pobiera całą wartość faktury w kontekście pojedynczych pozycji, kwota może zostać powielona dla każdej pozycji dokumentu. W praktyce prowadzi to do wielokrotnego ujęcia tej samej wartości.

Problem tego typu został również opisany w dyskusjach użytkowników Rachmistrza nexo. Rozwiązaniem jest świadome dobranie kontekstu – np. pobieranie wartości z nagłówka dokumentu, gdy dana kwota ma zostać ujęta tylko raz.

Dlatego przed zapisaniem schematu warto odpowiedzieć na trzy pytania:

  • Czy wartość dotyczy całego dokumentu?
  • Czy dotyczy pojedynczej pozycji?
  • Czy powinna zostać rozdzielona pomiędzy kilka zapisów?

To prosta kontrola, która może uchronić przed kosztownymi błędami.

Warunki wyboru pozwalają budować zaawansowane reguły

Jedną z najważniejszych funkcji przy tworzeniu rozbudowanych schematów są warunki wyboru. Według aktualnej dokumentacji InsERT pozwalają one określić, jakie dane dokument musi posiadać – lub jakich danych nie może posiadać – aby konkretny schemat został wykorzystany.

Dzięki temu można budować logikę typu:

jeżeli dokument spełnia warunek A → zastosuj schemat A; jeżeli spełnia warunek B → zastosuj schemat B.

Takie podejście sprawdza się szczególnie wtedy, gdy przedsiębiorstwo posiada wiele podobnych dokumentów, ale ich sposób księgowania zależy od określonego parametru.

Warunki mogą być wykorzystane m.in. do rozróżniania:

  • rodzaju transakcji,
  • rodzaju dokumentu,
  • określonych cech pozycji,
  • sposobu opisania dokumentu,
  • wybranych parametrów związanych z operacją.

Warto projektować je możliwie jednoznacznie. Im bardziej ogólny warunek, tym większe ryzyko, że schemat zostanie zastosowany również do dokumentu, którego nie powinien obejmować.

Rachmistrz nexo: automatyzacja KPiR i ewidencji VAT

W Rachmistrzu nexo schematy dekretacji mogą wspierać m.in. obsługę KPiR, ewidencji przychodów oraz ewidencji VAT. Dokumentacja InsERT pokazuje przykłady konfiguracji zarówno dla sprzedaży, jak i zakupów.

Szczególnie interesujące są scenariusze, w których faktura zawiera dodatkowe koszty. InsERT opisuje np. konfigurację schematu dla faktury zakupu z kosztem dostawy. Taki scenariusz pokazuje, że automatyzacja może wykraczać poza proste przeniesienie całej faktury do jednej kategorii.

W Rachmistrzu warto więc projektować schematy z uwzględnieniem rzeczywistej struktury dokumentów. Jeżeli przedsiębiorstwo regularnie otrzymuje faktury z podobnymi pozycjami, odpowiednio przygotowany automat może przejąć znaczną część powtarzalnej pracy.

Rewizor nexo: większe możliwości przy księgach rachunkowych

W Rewizorze nexo automatyczna dekretacja nabiera szczególnego znaczenia ze względu na bardziej rozbudowany charakter księgowości. Schemat powinien nie tylko wskazywać wartości, ale przede wszystkim odzwierciedlać przyjętą politykę rachunkowości i sposób ewidencjonowania operacji.

W praktyce warto tworzyć osobne reguły dla powtarzalnych grup dokumentów, zamiast próbować stworzyć jeden „super-schemat”.

Przydatna jest hierarchia:

  • dokument,
  • warunek,
  • pozycja lub nagłówek,
  • kwota,
  • sposób ujęcia,
  • kontrola rezultatu.

Takie podejście ułatwia późniejsze testowanie oraz modyfikowanie konfiguracji. Ma też znaczenie przy zmianach organizacyjnych, nowych rodzajach dokumentów czy zmianach sposobu prowadzenia ewidencji.

Własne typy dokumentów i PRO+ – kolejny poziom automatyzacji

W 2026 roku warto zwrócić uwagę również na rozwój funkcjonalności związanych z własnymi typami dokumentów. Aktualna dokumentacja InsERT wskazuje, że w ramach PRO+ można tworzyć własne typy dokumentów na podstawie dokumentów dostępnych w Subiekcie nexo PRO i Gestorze nexo PRO, a następnie wykorzystać je jako podstawę warunkowania schematów dekretacji.

Rozwiązanie to może być szczególnie interesujące dla firm, które mają niestandardowy obieg dokumentów.

Przykładowe zastosowania obejmują:

  • wydzielanie określonych rodzajów operacji,
  • stosowanie własnych nazw i numeracji,
  • rozróżnianie dokumentów według procesu biznesowego,
  • przypisywanie odmiennych reguł automatycznej dekretacji.

Co ważne, dokumentacja InsERT wskazuje, że opisywana funkcjonalność wymaga odpowiedniej konfiguracji środowiska oraz aktywacji ulepszenia PRO+. W przypadku braku osobnego schematu dla typu własnego dekretacja może być realizowana według typu bazowego.

Najczęstsze błędy w schematach dekretacji

Automatyzacja nie eliminuje odpowiedzialności księgowego. Przenosi natomiast ciężar pracy z ręcznego wprowadzania danych na prawidłowe zaprojektowanie reguł.

Najczęściej problem pojawia się wtedy, gdy:

  • schemat jest zbyt szeroki,
  • brakuje warunków wyboru,
  • niewłaściwie określono kontekst kwoty,
  • wartości z nagłówka są pobierane dla każdej pozycji,
  • kilka schematów może odpowiadać temu samemu dokumentowi,
  • konfiguracja nie została przetestowana na różnych wariantach faktur,
  • zmiana procesu biznesowego nie została odzwierciedlona w schematach.

Właśnie dlatego automatyczna dekretacja powinna być traktowana jako proces wymagający kontroli, testów i okresowego przeglądu.

Jak projektować schematy dekretacji w 2026 roku?

Nowoczesna automatyzacja księgowości powinna być przede wszystkim przewidywalna. Nie chodzi o to, aby program „zaksięgował wszystko sam”, lecz aby automatycznie wykonywał te operacje, dla których reguły są jednoznaczne.

Najbezpieczniejszy model pracy można oprzeć na kilku zasadach:

  • zacząć od najczęściej występujących dokumentów,
  • wykorzystać wzorcowe schematy jako punkt wyjścia,
  • następnie dostosować je do polityki firmy,
  • stosować precyzyjne warunki wyboru,
  • rozdzielać dokumenty według rzeczywistych scenariuszy księgowych,
  • testować schemat na dokumentach typowych i nietypowych,
  • kontrolować wartości pobierane z nagłówka oraz pozycji,
  • dokumentować logikę bardziej złożonych reguł,
  • regularnie weryfikować działanie schematów po zmianach w procesach firmy.

W 2026 roku warto patrzeć na InsERT nexo, Rachmistrza nexo i Rewizora nexo nie tylko jak na narzędzia do ewidencjonowania dokumentów, ale również jak na środowisko do budowania powtarzalnych procesów księgowych. Automatyczna dekretacja może ograniczyć ręczne czynności, jednak jej wartość zależy bezpośrednio od jakości reguł.

Największą przewagę zyskują więc nie firmy posiadające najwięcej schematów, lecz te, które potrafią stworzyć spójny system warunków, kontekstów i kontroli. To właśnie precyzyjnie zaprojektowana dekretacja automatyczna staje się jednym z praktycznych narzędzi zwiększania efektywności pracy działu księgowego.

Przejście z UoP na B2B u tego samego pracodawcy – skutki podatkowe

Przejście z umowy o pracę (UoP) na działalność gospodarczą (B2B) u tego samego pracodawcy to rozwiązanie, które od lat budzi wiele pytań zarówno wśród pracowników, jak i przedsiębiorców. Choć współpraca B2B może oznaczać wyższe wynagrodzenie netto oraz większą swobodę prowadzenia działalności, wiąże się również z konsekwencjami podatkowymi, składkowymi oraz ryzykiem zakwestionowania modelu współpracy przez organy podatkowe lub Zakład Ubezpieczeń Społecznych.

W 2026 roku nadal obowiązują przepisy wynikające z Polskiego Ładu oraz kolejnych nowelizacji ustaw podatkowych. Szczególną uwagę należy zwrócić na zasady wyboru formy opodatkowania, składkę zdrowotną, możliwość korzystania z preferencyjnych składek ZUS oraz warunki współpracy z byłym pracodawcą.

W artykule przeczytasz:

  • czym różni się przejście z UoP na B2B od zmiany pracodawcy,
  • jakie skutki podatkowe wywołuje współpraca z byłym pracodawcą,
  • kiedy przedsiębiorca traci prawo do preferencji podatkowych i składkowych,
  • jak wygląda kwestia podatku dochodowego oraz składki zdrowotnej,
  • jakie ryzyka wiążą się z pozornym samozatrudnieniem,
  • na co zwrócić uwagę przed podpisaniem kontraktu B2B.

Czytaj więcej…

Spis treści


Czy przejście z UoP na B2B u tego samego pracodawcy jest legalne?

Przejście z etatu na współpracę B2B z tym samym podmiotem jest zgodne z polskim prawem. Nie istnieją przepisy, które zakazywałyby rozwiązania umowy o pracę i rozpoczęcia współpracy na podstawie umowy cywilnoprawnej zawartej w ramach prowadzonej działalności gospodarczej. Kluczowe znaczenie ma jednak sposób wykonywania obowiązków.

Jeżeli po zmianie formy zatrudnienia przedsiębiorca nadal wykonuje pracę w identycznych warunkach jak wcześniej – pod kierownictwem pracodawcy, w wyznaczonym miejscu i czasie – może pojawić się ryzyko uznania współpracy za stosunek pracy.

Najważniejsze elementy legalnej współpracy B2B:

  • samodzielne wykonywanie usług,
  • ponoszenie ryzyka gospodarczego,
  • możliwość świadczenia usług dla innych klientów,
  • brak podporządkowania charakterystycznego dla etatu,
  • odpowiedzialność przedsiębiorcy za sposób realizacji usług.

Jakie skutki podatkowe wywołuje przejście na B2B?

Zmiana formy współpracy oznacza całkowicie odmienny sposób rozliczania podatków. Przedsiębiorca sam wybiera formę opodatkowania oraz odpowiada za terminowe rozliczanie zaliczek na podatek dochodowy i składek ZUS.

Do wyboru pozostają przede wszystkim skala podatkowa, podatek liniowy oraz – w przypadku spełnienia określonych warunków – ryczałt od przychodów ewidencjonowanych. Każde rozwiązanie ma inne konsekwencje finansowe.

Najważniejsze skutki podatkowe:

  • samodzielne rozliczanie podatku,
  • możliwość odliczania kosztów uzyskania przychodu,
  • obowiązek prowadzenia odpowiedniej ewidencji,
  • możliwość wyboru korzystniejszej formy opodatkowania,
  • konieczność samodzielnego opłacania składki zdrowotnej.

Czy można korzystać z preferencyjnego ZUS po przejściu na B2B?

To jeden z najczęściej poruszanych tematów. Przedsiębiorca, który rozpoczyna działalność gospodarczą i świadczy usługi na rzecz byłego pracodawcy odpowiadające czynnościom wykonywanym wcześniej na etacie, co do zasady nie może korzystać z preferencyjnych składek ZUS przewidzianych dla nowych przedsiębiorców.

Ograniczenie dotyczy zarówno ulgi na start, jak i preferencyjnych składek w przypadkach wskazanych w przepisach dotyczących wykonywania tych samych czynności na rzecz byłego pracodawcy.

Przed rozpoczęciem działalności warto sprawdzić:

  • zakres planowanych usług,
  • zapisy przyszłej umowy,
  • historię zatrudnienia,
  • możliwość skorzystania z dostępnych ulg,
  • interpretacje organów podatkowych w podobnych sprawach.

Współpraca z byłym pracodawcą a podatek liniowy

Wybór podatku liniowego nadal pozostaje atrakcyjnym rozwiązaniem dla osób osiągających wysokie dochody. Należy jednak pamiętać, że wykonywanie na rzecz byłego lub obecnego pracodawcy takich samych czynności, jakie były wykonywane w ramach stosunku pracy w tym samym roku podatkowym, może skutkować utratą prawa do tej formy opodatkowania.

W praktyce oznacza to konieczność bardzo dokładnego przeanalizowania zakresu świadczonych usług jeszcze przed podpisaniem kontraktu B2B.

Warto zweryfikować:

  • czy zakres obowiązków ulegnie zmianie,
  • kiedy nastąpi rozwiązanie umowy o pracę,
  • od kiedy rozpocznie się działalność,
  • czy wykonywane czynności będą tożsame,
  • czy wybrana forma opodatkowania pozostaje bezpieczna.

Pozorne samozatrudnienie – kiedy fiskus może zakwestionować B2B?

Samo podpisanie kontraktu B2B nie oznacza automatycznie, że współpraca ma charakter działalności gospodarczej. Zarówno organy podatkowe, jak i ZUS analizują rzeczywisty sposób wykonywania usług.

Jeżeli przedsiębiorca pozostaje całkowicie podporządkowany zlecającemu, pracuje wyłącznie dla jednego podmiotu i nie ponosi ryzyka gospodarczego, może dojść do zakwestionowania modelu współpracy.

Sygnały ostrzegawcze:

  • identyczny zakres obowiązków jak na etacie,
  • stałe godziny pracy,
  • wykonywanie poleceń przełożonych,
  • brak własnych narzędzi i odpowiedzialności,
  • wynagrodzenie odpowiadające pensji pracowniczej.

Na co zwrócić uwagę przed przejściem z UoP na B2B?

Przed podjęciem decyzji warto przeprowadzić analizę finansową oraz prawną. Wyższa kwota na fakturze nie zawsze oznacza większy dochód, ponieważ przedsiębiorca ponosi dodatkowe koszty prowadzenia działalności.

Znaczenie mają również zapisy umowy dotyczące odpowiedzialności, okresu wypowiedzenia, kar umownych czy zasad rozliczania urlopów i choroby.

Przed podpisaniem umowy sprawdź:

  • całkowity koszt prowadzenia działalności,
  • wysokość podatków i składek,
  • zakres odpowiedzialności kontraktowej,
  • możliwość współpracy z innymi klientami,
  • zapisy dotyczące rozwiązania umowy.

Podsumowanie

Przejście z UoP na B2B u tego samego pracodawcy może być korzystnym rozwiązaniem podatkowym i biznesowym, jednak wymaga dokładnej analizy obowiązujących przepisów. Szczególnie istotne są ograniczenia dotyczące preferencyjnych składek ZUS, wyboru podatku liniowego oraz ryzyka uznania współpracy za pozorne samozatrudnienie.

Przed podpisaniem kontraktu warto przeanalizować zakres przyszłych obowiązków, wybraną formę opodatkowania oraz całkowite koszty prowadzenia działalności gospodarczej. Odpowiednio przygotowana umowa oraz rzeczywiście niezależny charakter współpracy pozwalają ograniczyć ryzyko sporów z organami podatkowymi i ZUS, a jednocześnie wykorzystać korzyści wynikające z prowadzenia własnej działalności.

Umowa pożyczki – wzór dokumentu i obowiązkowe elementy

Umowa pożyczki to jeden z najczęściej zawieranych dokumentów w obrocie prywatnym i gospodarczym. Choć może zostać zawarta nawet ustnie, w praktyce pisemna forma stanowi najlepsze zabezpieczenie interesów obu stron. W 2026 roku, w związku z rosnącą liczbą sporów dotyczących pożyczek prywatnych oraz większą świadomością prawną Polaków, odpowiednio przygotowany dokument ma jeszcze większe znaczenie.

W tym artykule dowiesz się:

  • czym jest umowa pożyczki i kiedy warto ją sporządzić,
  • jakie elementy są obowiązkowe zgodnie z polskim prawem,
  • jak poprawnie przygotować wzór umowy pożyczki,
  • jakie zapisy warto dodać dla większego bezpieczeństwa,
  • kiedy umowa podlega opodatkowaniu PCC,
  • jakie błędy najczęściej popełniają strony podpisujące umowę.

Czytaj więcej…

Spis treści


Czym jest umowa pożyczki i dlaczego jej brak może kosztować Cię tysiące złotych?

Umowa pożyczki została uregulowana w art. 720 Kodeksu cywilnego. Polega na tym, że pożyczkodawca zobowiązuje się przenieść na własność pożyczkobiorcy określoną ilość pieniędzy lub rzeczy oznaczonych co do gatunku, a pożyczkobiorca zobowiązuje się zwrócić taką samą ilość pieniędzy albo rzeczy tego samego rodzaju i jakości.

Choć przepisy dopuszczają zawarcie umowy w różnych formach, dokument pisemny pozostaje najbezpieczniejszym rozwiązaniem.

Najważniejsze korzyści:

  • ułatwia dochodzenie roszczeń,
  • stanowi dowód w postępowaniu sądowym,
  • określa prawa i obowiązki stron,
  • ogranicza ryzyko nieporozumień,
  • pozwala precyzyjnie ustalić termin zwrotu środków.

Jakie elementy musi zawierać umowa pożyczki, aby była ważna?

Brak podstawowych informacji może prowadzić do problemów z wyegzekwowaniem należności. Dlatego każda umowa powinna zawierać komplet najważniejszych danych.

Obowiązkowe elementy umowy:

  • datę i miejsce zawarcia,
  • dane stron (imię, nazwisko, adres, PESEL lub dane przedsiębiorcy),
  • kwotę pożyczki,
  • sposób przekazania środków,
  • termin wydania pieniędzy,
  • termin zwrotu pożyczki,
  • podpisy obu stron.

Dodatkowo warto wskazać:

  • numer rachunku bankowego,
  • możliwość wcześniejszej spłaty,
  • zasady naliczania odsetek,
  • odsetki za opóźnienie,
  • zabezpieczenie spłaty,
  • możliwość wypowiedzenia umowy.

Wzór umowy pożyczki – jakie zapisy powinny znaleźć się w profesjonalnym dokumencie?

Dobry wzór umowy powinien być prosty, ale jednocześnie wyczerpujący. Nie warto korzystać z przypadkowych szablonów znalezionych w internecie bez sprawdzenia ich zgodności z aktualnymi przepisami.

Przykładowa konstrukcja dokumentu obejmuje:

  • oznaczenie stron,
  • przedmiot umowy,
  • kwotę pożyczki,
  • sposób przekazania pieniędzy,
  • termin spłaty,
  • odsetki,
  • zabezpieczenia,
  • postanowienia końcowe,
  • podpisy stron.

Im bardziej szczegółowo zostaną opisane prawa i obowiązki stron, tym mniejsze ryzyko powstania sporu w przyszłości.


Czy umowa pożyczki wymaga wizyty u notariusza?

W zdecydowanej większości przypadków nie.

Polskie przepisy nie wymagają sporządzenia aktu notarialnego dla zwykłej umowy pożyczki. W praktyce strony samodzielnie przygotowują dokument i podpisują go własnoręcznie lub – w przypadku zawierania umowy na odległość – kwalifikowanym podpisem elektronicznym.

Akt notarialny może być przydatny, gdy:

  • pożyczka opiewa na bardzo wysoką kwotę,
  • strony chcą ustanowić dodatkowe zabezpieczenia,
  • dokument ma zawierać oświadczenie o dobrowolnym poddaniu się egzekucji,
  • pożyczka jest elementem większej transakcji.

Podatek PCC od umowy pożyczki – o czym trzeba pamiętać w 2026 roku?

Zawarcie umowy pożyczki może wiązać się z obowiązkiem zapłaty podatku od czynności cywilnoprawnych (PCC). Wysokość podatku wynosi zasadniczo 0,5% wartości pożyczki, jednak ustawa przewiduje liczne zwolnienia, szczególnie dla pożyczek udzielanych między najbliższymi członkami rodziny, pod warunkiem spełnienia ustawowych wymogów, w tym zgłoszenia pożyczki i udokumentowania przekazania środków w przypadkach wymaganych przez przepisy.

Warto pamiętać o:

  • terminowym zgłoszeniu pożyczki,
  • zachowaniu potwierdzenia przelewu,
  • sprawdzeniu, czy przysługuje zwolnienie,
  • poprawnym wyliczeniu podatku,
  • przechowywaniu dokumentacji.

Najczęstsze błędy, które mogą unieważnić bezpieczeństwo umowy

Większość problemów wynika nie z przepisów, lecz z niedokładnego sporządzenia dokumentu.

Najczęściej spotykane błędy:

  • brak terminu zwrotu,
  • nieokreślenie kwoty cyframi i słownie,
  • brak podpisów,
  • błędne dane stron,
  • brak informacji o odsetkach,
  • przekazanie pieniędzy bez potwierdzenia,
  • korzystanie z nieaktualnych wzorów.

Uniknięcie tych pomyłek znacząco zwiększa bezpieczeństwo obu stron oraz ułatwia dochodzenie swoich praw.


Podsumowanie – dobrze przygotowana umowa pożyczki to najlepsze zabezpieczenie

Umowa pożyczki nie musi być skomplikowana, ale powinna być kompletna i zgodna z obowiązującymi przepisami prawa. Starannie przygotowany dokument chroni zarówno pożyczkodawcę, jak i pożyczkobiorcę, minimalizując ryzyko sporów oraz problemów z dochodzeniem należności.

Przed podpisaniem dokumentu warto zweryfikować:

  • kompletność danych stron,
  • prawidłowo określoną kwotę,
  • termin zwrotu,
  • zapisy dotyczące odsetek,
  • obowiązki podatkowe,
  • sposób przekazania pieniędzy,
  • podpisy wszystkich stron.

Dobrze sporządzona umowa pożyczki pozostaje jednym z najskuteczniejszych narzędzi zabezpieczających interesy stron, niezależnie od tego, czy dotyczy pożyczki rodzinnej, prywatnej czy zawieranej pomiędzy przedsiębiorcami.

Jak rozwijać firmę w czasach rosnących kosztów?

Rosnące koszty prowadzenia działalności gospodarczej stały się jednym z największych wyzwań dla firm w Polsce i na świecie. Przedsiębiorcy mierzą się z wyższymi cenami energii, pracy, usług zewnętrznych, finansowania oraz presją klientów oczekujących konkurencyjnych cen. Jednocześnie rozwój firmy pozostaje koniecznością – brak inwestycji i dostosowania strategii może oznaczać utratę przewagi rynkowej.

W 2026 roku skuteczne zarządzanie biznesem wymaga nie tylko zwiększania sprzedaży, ale przede wszystkim inteligentnego wykorzystania danych, automatyzacji procesów i budowania odporności finansowej.

W artykule przeczytasz:

  • jak kontrolować koszty bez zatrzymywania rozwoju firmy,
  • które inwestycje mogą zwiększyć konkurencyjność przedsiębiorstwa,
  • jak wykorzystać technologie i sztuczną inteligencję do obniżania wydatków,
  • dlaczego elastyczny model biznesowy będzie kluczowy w kolejnych latach,
  • jak przygotować firmę na dalsze zmiany gospodarcze.

Czytaj więcej, aby poznać strategie, które pozwalają przedsiębiorstwom rozwijać się mimo rosnącej presji kosztowej.

Spis treści


Rosnące koszty jako nowe wyzwanie dla przedsiębiorców

W ostatnich latach firmy funkcjonują w warunkach dużej zmienności gospodarczej. Inflacja, wyższe koszty energii, presja płacowa oraz zmiany regulacyjne sprawiły, że utrzymanie rentowności stało się trudniejsze niż wcześniej.

Według danych Głównego Urzędu Statystycznego poziom cen w Polsce pozostaje wyższy niż przed okresem gwałtownych wzrostów inflacyjnych z lat 2022–2023. Jednocześnie przedsiębiorstwa nadal odczuwają skutki zwiększonych kosztów operacyjnych.

Największe wyzwania dla firm w 2026 roku obejmują:

  • wzrost kosztów zatrudnienia i presję na wynagrodzenia,
  • droższe finansowanie inwestycji,
  • większą konkurencję cenową,
  • rosnące oczekiwania klientów dotyczące jakości usług,
  • konieczność cyfryzacji procesów biznesowych.

Przedsiębiorcy nie mogą już opierać strategii wyłącznie na zwiększaniu sprzedaży. Kluczowe staje się znalezienie równowagi pomiędzy wzrostem przychodów a efektywnym zarządzaniem kosztami.


Optymalizacja wydatków bez hamowania wzrostu firmy

Redukcja kosztów nie powinna oznaczać prostego ograniczania wydatków. Najbardziej skuteczne firmy analizują, które obszary generują największą wartość, a które jedynie obciążają budżet.

W praktyce oznacza to konieczność przeprowadzenia dokładnego audytu wszystkich procesów biznesowych.

Firmy mogą poprawić efektywność poprzez:

  • renegocjowanie umów z dostawcami,
  • automatyzację powtarzalnych czynności,
  • ograniczenie niepotrzebnych kosztów administracyjnych,
  • analizę rentowności produktów i usług,
  • wykorzystanie outsourcingu w wybranych obszarach.

Warto pamiętać, że każda złotówka zaoszczędzona dzięki lepszemu zarządzaniu procesami może zostać przeznaczona na rozwój, marketing lub inwestycje.

Największym błędem przedsiębiorców jest często redukowanie kosztów w miejscach, które odpowiadają za przyszłe przychody. Ograniczenie działań sprzedażowych, technologicznych czy marketingowych może przynieść krótkoterminową poprawę wyniku, ale osłabić firmę w dłuższej perspektywie.


Technologie i AI jako narzędzia zwiększania efektywności

Transformacja cyfrowa przestała być rozwiązaniem dostępnym wyłącznie dla dużych korporacji. W 2026 roku małe i średnie przedsiębiorstwa coraz częściej wykorzystują sztuczną inteligencję oraz automatyzację do ograniczania kosztów i zwiększania produktywności.

Według analiz firm technologicznych globalne wydatki na rozwiązania wykorzystujące AI nadal dynamicznie rosną, ponieważ przedsiębiorstwa szukają sposobów na poprawę efektywności operacyjnej.

Najczęstsze zastosowania sztucznej inteligencji w biznesie obejmują:

  • automatyczną analizę danych sprzedażowych,
  • obsługę klienta przez inteligentne chatboty,
  • generowanie treści marketingowych,
  • prognozowanie popytu,
  • usprawnianie procesów księgowych i administracyjnych.

Technologia nie zastępuje strategii biznesowej, ale pozwala przedsiębiorcom szybciej podejmować decyzje i ograniczać koszty operacyjne.

Firmy, które inwestują w cyfryzację, mogą osiągać przewagę konkurencyjną nawet wtedy, gdy działają na trudnym rynku.


Inwestowanie w sprzedaż i relacje z klientami

W okresie wysokich kosztów wiele firm koncentruje się wyłącznie na oszczędnościach. Tymczasem rozwój wymaga również aktywnego zwiększania przychodów.

Pozyskanie nowego klienta często jest droższe niż utrzymanie obecnego, dlatego przedsiębiorstwa powinny budować długoterminowe relacje i zwiększać wartość istniejącej bazy klientów.

Skuteczne działania obejmują:

  • personalizację ofert,
  • rozwój programów lojalnościowych,
  • poprawę jakości obsługi,
  • analizę potrzeb klientów,
  • inwestycje w marketing internetowy.

W 2026 roku szczególnego znaczenia nabiera marketing oparty na danych. Firmy, które dokładnie wiedzą, kto kupuje ich produkty i jakie działania generują sprzedaż, mogą efektywniej wykorzystywać budżety reklamowe.

Nie chodzi już o wydawanie większych pieniędzy na promocję, ale o osiąganie lepszych wyników przy tej samej inwestycji.


Dywersyfikacja przychodów sposobem na stabilność biznesu

Uzależnienie firmy od jednego produktu, jednego rynku lub niewielkiej grupy klientów zwiększa ryzyko finansowe. W czasach gospodarczej niepewności dywersyfikacja staje się jednym z najważniejszych elementów strategii rozwoju.

Przedsiębiorstwa mogą zwiększać odporność poprzez:

  • wprowadzanie nowych produktów,
  • wejście na nowe rynki,
  • rozwój sprzedaży online,
  • tworzenie dodatkowych źródeł przychodów,
  • współpracę partnerską.

Dywersyfikacja nie oznacza jednak chaotycznego rozszerzania działalności. Każda nowa inicjatywa powinna być poprzedzona analizą kosztów, potencjalnych klientów i możliwości skalowania.

Najbardziej odporne firmy to te, które potrafią szybko reagować na zmiany i dostosowywać swoją ofertę do nowych warunków rynkowych.


Jak budować firmę odporną na przyszłe kryzysy

Współczesny biznes musi być przygotowany na kolejne zmiany gospodarcze. Rosnące koszty, zmiany technologiczne oraz nowe oczekiwania klientów sprawiają, że elastyczność staje się jednym z najważniejszych czynników sukcesu.

Przedsiębiorcy powinni koncentrować się na budowaniu stabilnych fundamentów finansowych.

Najważniejsze działania zwiększające odporność firmy:

  • utrzymywanie odpowiedniej płynności finansowej,
  • regularna analiza kosztów i marży,
  • inwestowanie w kompetencje pracowników,
  • rozwój technologiczny,
  • przygotowanie alternatywnych scenariuszy biznesowych.

Firma przyszłości nie musi być największa na rynku. Musi być jednak zdolna do szybkiego reagowania, efektywnego zarządzania zasobami i wykorzystywania nowych możliwości.

Podsumowanie: rozwój firmy wymaga mądrego zarządzania zmianą

Rosnące koszty nie muszą oznaczać zatrzymania rozwoju przedsiębiorstwa. Dla wielu firm mogą stać się impulsem do modernizacji, poprawy efektywności i znalezienia nowych modeli działania.

Największe szanse na sukces będą miały przedsiębiorstwa, które połączą kontrolę kosztów z inwestycjami w technologię, sprzedaż oraz innowacje.

W 2026 roku rozwój biznesu będzie zależał nie tylko od wielkości kapitału, ale przede wszystkim od jakości decyzji zarządczych, szybkości adaptacji i umiejętności wykorzystania dostępnych narzędzi.

Jak rozwijać małą firmę bez inwestora?

Rozwijanie własnej firmy bez wsparcia inwestora jeszcze kilka lat temu wydawało się trudnym wyzwaniem. Obecnie przedsiębiorcy mają jednak do dyspozycji znacznie więcej narzędzi, technologii i modeli finansowania niż kiedykolwiek wcześniej. Dzięki cyfryzacji, automatyzacji oraz łatwiejszemu dostępowi do klientów mała firma może rozwijać się stabilnie bez sprzedaży udziałów i utraty kontroli nad biznesem.

O czym jest artykuł?

W artykule dowiesz się, jakie działania pozwalają rozwijać małą firmę bez pozyskiwania inwestora oraz na co warto postawić w 2026 roku.

  • jak finansować rozwój z własnych środków,
  • jak zwiększać sprzedaż bez dużych wydatków,
  • dlaczego automatyzacja obniża koszty,
  • jakie błędy najczęściej hamują rozwój,
  • które wskaźniki warto monitorować.

Czytaj więcej…

Spis treści


Dlaczego rozwój bez inwestora staje się coraz popularniejszy?

Coraz więcej przedsiębiorców świadomie rezygnuje z pozyskiwania inwestora. Powód jest prosty – kapitał zewnętrzny często oznacza oddanie części udziałów, wpływu na decyzje strategiczne oraz konieczność realizacji ambitnych celów wzrostu narzuconych przez fundusz. Jednocześnie nowoczesne narzędzia cyfrowe umożliwiają skalowanie biznesu znacznie niższym kosztem niż jeszcze kilka lat temu.

Według najnowszego raportu PARP w Polsce działa już ponad 2,37 mln przedsiębiorstw, z czego 99,8% stanowią firmy z sektora MŚP. To właśnie one odpowiadają za znaczną część tworzonej wartości dodanej w gospodarce i coraz częściej rozwijają się dzięki reinwestowaniu wypracowanych zysków, a nie pozyskiwaniu kapitału od inwestorów.

Najważniejsze korzyści rozwoju bez inwestora:

  • pełna kontrola nad firmą,
  • brak rozwodnienia udziałów,
  • większa swoboda podejmowania decyzji,
  • możliwość rozwijania biznesu we własnym tempie,
  • większa niezależność finansowa.

Buduj wzrost na zyskach, a nie na kapitale zewnętrznym

Najbardziej stabilnym źródłem finansowania pozostaje własny zysk. Zamiast przeznaczać wypracowane środki na konsumpcję, warto regularnie inwestować je w rozwój przedsiębiorstwa. Taka strategia pozwala uniknąć kosztów finansowania oraz presji ze strony udziałowców.

Nie oznacza to jednak, że należy inwestować we wszystko. Największy zwrot przynoszą wydatki zwiększające efektywność firmy oraz sprzedaż.

W pierwszej kolejności warto inwestować w:

  • marketing internetowy,
  • rozwój strony internetowej,
  • system CRM,
  • szkolenia pracowników,
  • automatyzację procesów,
  • rozwój nowych produktów.

Regularne reinwestowanie nawet niewielkiej części zysków powoduje efekt procentu składanego – przedsiębiorstwo rozwija się szybciej z każdym kolejnym rokiem.

Sprzedaż jest ważniejsza niż finansowanie

Wielu właścicieli firm skupia się na zdobyciu kapitału, podczas gdy prawdziwym motorem wzrostu pozostaje sprzedaż. Nawet wysoka inwestycja nie zastąpi skutecznego pozyskiwania klientów.

W 2026 roku szczególnego znaczenia nabiera sprzedaż wielokanałowa. Klient oczekuje kontaktu z marką zarówno poprzez wyszukiwarkę Google, media społecznościowe, marketplace’y, jak i pocztę elektroniczną.

Największy wpływ na wzrost sprzedaży mają:

  • skuteczne SEO,
  • content marketing,
  • kampanie Google Ads,
  • e-mail marketing,
  • marketing automation,
  • programy lojalnościowe,
  • sprzedaż abonamentowa.

Dobrze zaplanowana strategia sprzedaży często przynosi znacznie wyższą stopę zwrotu niż jednorazowe pozyskanie finansowania.

Automatyzacja pozwala rosnąć szybciej przy niższych kosztach

Jednym z największych trendów w rozwoju małych firm w 2026 roku jest automatyzacja powtarzalnych procesów. Dzięki wykorzystaniu nowoczesnych narzędzi przedsiębiorcy mogą oszczędzać czas, ograniczać liczbę błędów i zwiększać wydajność bez konieczności zatrudniania kolejnych pracowników.

Automatyzacja nie jest już rozwiązaniem wyłącznie dla dużych organizacji. Coraz więcej dostępnych platform działa w modelu abonamentowym, dzięki czemu nawet mikroprzedsiębiorstwa mogą korzystać z zaawansowanych funkcji wspierających sprzedaż, marketing czy obsługę klienta.

Warto zautomatyzować przede wszystkim:

  • wystawianie faktur,
  • obsługę zapytań klientów,
  • wysyłkę newsletterów,
  • planowanie publikacji w mediach społecznościowych,
  • zarządzanie projektami,
  • raportowanie wyników sprzedaży.

Rozwijaj firmę dzięki lojalnym klientom, a nie tylko nowym

Pozyskanie nowego klienta zazwyczaj kosztuje więcej niż utrzymanie obecnego. Z tego względu skuteczna strategia rozwoju powinna obejmować nie tylko działania sprzedażowe, ale również budowanie długofalowych relacji z odbiorcami.

Zadowolony klient częściej wraca po kolejne zakupy, poleca markę znajomym i zostawia pozytywne opinie, które wpływają na decyzje zakupowe innych użytkowników.

Dobrym rozwiązaniem są:

  • programy lojalnościowe,
  • indywidualne oferty dla stałych klientów,
  • regularna komunikacja e-mail,
  • obsługa posprzedażowa,
  • ankiety satysfakcji,
  • system poleceń.

Najczęstsze błędy, które spowalniają rozwój małej firmy

Nie każda firma rozwija się zgodnie z planem. Często problemem nie jest brak kapitału, lecz niewłaściwe decyzje właściciela lub brak strategii działania.

Do najczęściej popełnianych błędów należą:

  • brak planu finansowego,
  • zbyt niskie ceny produktów lub usług,
  • brak analizy kosztów,
  • rezygnacja z marketingu w czasie spadku sprzedaży,
  • niekorzystanie z danych i analityki,
  • wykonywanie wszystkich zadań samodzielnie,
  • odkładanie inwestycji w technologie.

Regularna analiza wyników oraz szybkie reagowanie na zmiany rynkowe pozwalają ograniczyć ryzyko i skuteczniej wykorzystywać dostępne zasoby.

Jak mierzyć rozwój firmy? Kluczowe wskaźniki

Rozwój przedsiębiorstwa nie powinien być oceniany wyłącznie na podstawie przychodów. Znacznie ważniejsza jest rentowność oraz efektywność prowadzonych działań.

Warto monitorować między innymi:

  • miesięczny przychód,
  • marżę brutto,
  • zysk netto,
  • koszt pozyskania klienta (CAC),
  • wartość życiową klienta (LTV),
  • współczynnik konwersji,
  • średnią wartość zamówienia,
  • płynność finansową.

Systematyczna analiza tych wskaźników ułatwia podejmowanie trafnych decyzji biznesowych i pozwala szybciej identyfikować obszary wymagające poprawy.

Podsumowanie

Rozwijanie małej firmy bez inwestora jest dziś bardziej realne niż jeszcze kilka lat temu. Własne zyski, skuteczny marketing internetowy, automatyzacja procesów oraz konsekwentne budowanie relacji z klientami pozwalają osiągać stabilny wzrost bez oddawania udziałów i kontroli nad przedsiębiorstwem.

W 2026 roku przewagę konkurencyjną zyskują firmy, które podejmują decyzje w oparciu o dane, inwestują w technologie i koncentrują się na długoterminowym budowaniu wartości. Niezależność finansowa nie oznacza wolniejszego rozwoju – wręcz przeciwnie, odpowiednio zaplanowana strategia może zapewnić trwały i bezpieczny wzrost nawet na bardzo konkurencyjnym rynku.

FAQ

Czy można rozwinąć firmę bez inwestora?

Tak. Wielu przedsiębiorców finansuje rozwój z wypracowanych zysków, kredytów, leasingu lub środków publicznych, zachowując pełną kontrolę nad biznesem.

W co warto inwestować w pierwszej kolejności?

Największy zwrot przynoszą inwestycje w marketing, sprzedaż, automatyzację procesów oraz rozwój kompetencji zespołu.

Jakie działania zwiększają sprzedaż najszybciej?

Skuteczne SEO, kampanie reklamowe, content marketing, e-mail marketing oraz budowanie relacji z obecnymi klientami.

Czy mała firma powinna korzystać z AI?

Tak. Narzędzia oparte na sztucznej inteligencji pomagają automatyzować obsługę klienta, tworzenie treści, analizę danych i działania marketingowe, co przekłada się na niższe koszty oraz wyższą efektywność.