Comarch ERP Optima – triki, skróty klawiszowe i ukryte funkcje przyspieszające pracę.

Comarch ERP Optima to system, w którym o szybkości pracy nie decyduje wyłącznie znajomość podstawowych modułów. Duże znaczenie mają skróty klawiszowe, personalizacja interfejsu, operacje seryjne oraz funkcje automatyzujące powtarzalne czynności. W 2026 roku możliwości programu dodatkowo rozszerzają się o rozwiązania wykorzystujące sztuczną inteligencję.

Aktualna wersja programu to Comarch ERP Optima 2026.5.1. Producent podkreśla m.in. rozwój integracji z KSeF, przejście na architekturę 64-bitową oraz rozwój funkcji AI.

O czym jest artykuł?

  • najważniejsze skróty klawiszowe w Comarch ERP Optima,
  • sposoby szybszej pracy z fakturami, kontrahentami i listami,
  • funkcja „Moje skróty” i personalizacja programu,
  • operacje seryjne, które ograniczają liczbę powtarzalnych kliknięć,
  • mniej oczywiste możliwości klawiatury i menu kontekstowego,
  • funkcje AI dostępne w aktualnej wersji programu,
  • praktyczne sposoby na usprawnienie codziennej pracy księgowego i przedsiębiorcy.

Czytaj więcej, jeśli Comarch ERP Optima jest wykorzystywany codziennie do wystawiania dokumentów, księgowania, rozliczeń, obsługi kontrahentów lub pracy z KSeF.

Spis treści – najważniejsze skróty i funkcje Comarch ERP Optima

Skróty klawiszowe, które warto znać od pierwszego dnia
Praca z systemem ERP często składa się z dziesiątek podobnych czynności. Otwieranie listy faktur, wyszukiwanie kontrahenta, przechodzenie pomiędzy oknami czy wykonywanie wydruku może wydawać się nieistotne, ale przy kilkuset dokumentach miesięcznie liczba kliknięć szybko rośnie.

W Comarch ERP Optima część najważniejszych funkcji można uruchamiać bezpośrednio z klawiatury. Dokumentacja programu wskazuje m.in. następujące skróty:

  • Ctrl+F – lista faktur,
  • Ctrl+K – lista kontrahentów,
  • Ctrl+J – rejestry VAT,
  • Ctrl+E – KPiR,
  • Ctrl+D – zapisy księgowe,
  • Ctrl+H – preliminarz płatności,
  • Ctrl+S – obroty i salda,
  • Ctrl+U – urzędy,
  • Ctrl+Y – pracownicy,
  • Ctrl+N – plan kont.

Warto zapamiętać przede wszystkim te skróty, które odpowiadają za najczęściej wykonywane czynności. Nie chodzi o nauczenie się całej listy, lecz o wyeliminowanie kilku powtarzalnych ruchów wykonywanych każdego dnia.

Ctrl, Alt i F – klawiatura może zastąpić większość kliknięć

Jednym z mniej oczywistych sposobów na szybszą obsługę Optima jest korzystanie z klawisza Alt. Po jego naciśnięciu program pokazuje oznaczenia pozwalające poruszać się po elementach wstążki za pomocą klawiatury. Oznacza to, że użytkownik nie musi zapamiętać każdego skrótu – może również wywołać odpowiednią funkcję dynamicznie.

Przydatne są również klawisze funkcyjne:

  • F1 – pomoc,
  • F2 – domyślny wydruk,
  • F3 – domyślny wydruk do wiadomości e-mail,
  • F5 – odświeżenie,
  • F8 – w zależności od kontekstu wykonanie określonej akcji,
  • F9 – odświeżenie konfiguracji,
  • Ctrl+F9 – otwarcie konfiguracji,
  • F10 – wywołanie skrótów na wstążce,
  • Shift+F10 – menu kontekstowe,
  • Ctrl+F4 – zamknięcie aktywnego okna.

Szczególnie praktyczne jest Shift+F10. Pozwala otworzyć menu kontekstowe bez sięgania po mysz. Przy pracy na listach może to znacząco ograniczyć liczbę operacji wykonywanych ręcznie.

Moje skróty – funkcja, o której wielu użytkowników zapomina

Nie każdy użytkownik potrzebuje tych samych funkcji. Księgowy będzie często korzystał z rejestrów VAT i zapisów księgowych, pracownik działu handlowego z faktur i cennika, a przedsiębiorca może częściej zaglądać do płatności i raportów.

Dlatego warto wykorzystać panel „Moje skróty”. Comarch ERP Optima pozwala przenieść do niego najczęściej używane funkcje, a ich kolejność można później zmieniać metodą „przeciągnij i upuść”.

W praktyce warto umieścić tam:

  • listę faktur,
  • kontrahentów,
  • rejestry VAT,
  • płatności,
  • raporty,
  • funkcje używane przy zamknięciu miesiąca,
  • najczęściej uruchamiane zestawienia.

To rozwiązanie jest szczególnie interesujące w biurach rachunkowych. Każdy operator może zorganizować środowisko pracy pod własny sposób wykonywania obowiązków, zamiast za każdym razem szukać funkcji w rozbudowanym menu.

Operacje seryjne – mniej pracy przy dużej liczbie dokumentów

Jednym z największych źródeł oszczędności czasu są operacje seryjne. Ich znaczenie rośnie wraz z liczbą obsługiwanych dokumentów. Zamiast otwierać każdy element osobno, można zaznaczyć grupę pozycji i wykonać operację dla wielu rekordów jednocześnie – oczywiście tam, gdzie dana funkcja jest dostępna.

Warto zapamiętać kilka podstawowych mechanizmów:

  • Insert – dodawanie pojedynczej pozycji,
  • Ctrl+Insert – kopiowanie zaznaczonej pozycji na większości list,
  • Alt+Insert – dodawanie seryjne,
  • Ctrl+A – zaznaczenie wszystkich pozycji,
  • Spacja – zaznaczanie kolejnych pozycji,
  • Shift + kliknięcie – zaznaczenie zakresu pozycji,
  • Ctrl+C – kopiowanie zaznaczonej komórki,
  • Ctrl+Shift+C – kopiowanie całego zaznaczonego wiersza.

Seryjne dodawanie jest szczególnie przydatne tam, gdzie operator wprowadza wiele podobnych danych. Zamiast za każdym razem wracać do listy i ponownie wybierać „Dodaj”, można pozostawać w trybie wprowadzania kolejnych pozycji.

Filtrowanie, zaznaczanie i kopiowanie danych bez myszy

Szybka praca w ERP nie polega wyłącznie na tworzeniu dokumentów. Dużą część dnia zajmuje wyszukiwanie informacji. Dlatego równie istotna jest sprawna obsługa list.

Comarch ERP Optima pozwala między innymi na wykorzystanie klawiatury do poruszania się po listach, zaznaczania pozycji i przechodzenia pomiędzy elementami formularzy. Przydatny jest także Alt+strzałka w dół – w zależności od pola może otwierać kalendarz albo kalkulator. Alt+strzałka w górę pozwala natomiast w określonych polach wywołać listę wyboru.

To drobne funkcje, ale właśnie one decydują o ergonomii programu. Przy pojedynczym dokumencie różnica jest niemal niezauważalna. Przy kilkudziesięciu lub kilkuset operacjach dziennie zaczyna mieć znaczenie.

Nie tylko skróty: funkcje, które realnie zmieniają sposób pracy

„Ukryte funkcje” w Comarch ERP Optima nie zawsze oznaczają rozwiązania znajdujące się w tajnym menu. Częściej są to możliwości programu, które pozostają niezauważone, ponieważ użytkownik korzysta wyłącznie z podstawowego sposobu obsługi.

Dobrym przykładem jest możliwość personalizacji interfejsu. Program pozwala między innymi korzystać z paska szybkiego dostępu oraz własnych skrótów. Można również zwijać wstążkę menu, uzyskując więcej miejsca na obszar roboczy.

Warto również pamiętać, że część funkcji zależy od posiadanych modułów oraz konfiguracji operatora. To oznacza, że dwóch użytkowników pracujących na tej samej platformie może mieć dostęp do innego zestawu funkcji.

Comarch ERP Optima w 2026 roku – AI wkracza do codziennej księgowości
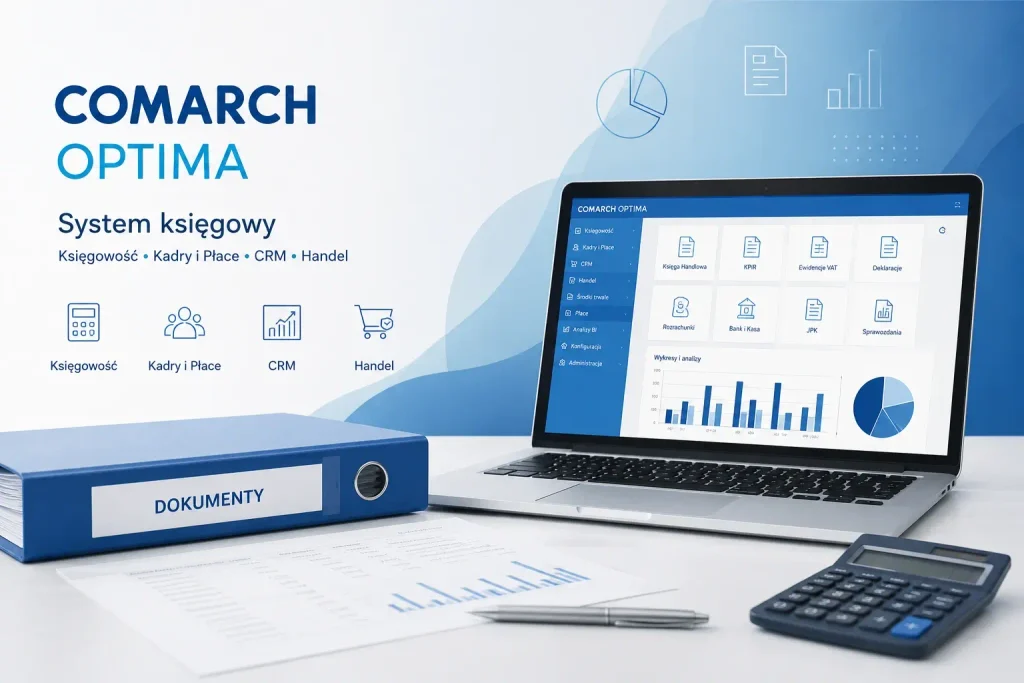
Największą zmianą w aktualnym wydaniu nie jest jednak kolejny skrót klawiszowy. W wersji 2026.5.1 Comarch rozwija wykorzystanie sztucznej inteligencji w procesach księgowych.

Producent udostępnił pięciu Agentów AI. Obejmują one m.in. weryfikację e-faktur, kwalifikację kosztów, kategoryzację dokumentów, dobór schematu księgowego oraz wsparcie przy dokumentacji ZWUA.

W przypadku dokumentów pobranych z KSeF agenci mogą automatycznie analizować nowe faktury. Kategoryzator przypisuje kategorię dokumentom zakupowym i sprzedażowym, Kwalifikator kosztów pomaga zdecydować, do której ewidencji powinien trafić dokument, a Dekretator kosztów może dobierać schemat księgowy na podstawie wcześniejszych przypadków.

Co ważne, automatyzacja nie oznacza całkowitego wyłączenia człowieka z procesu. System prezentuje statusy wskazujące m.in., kiedy rekomendacja AI wymaga weryfikacji. Użytkownik może zaakceptować propozycję albo zmienić ją ręcznie.

To właśnie tutaj kryje się jeden z najważniejszych „trików” na 2026 rok: zamiast szukać kolejnego skrótu do ręcznej czynności, warto sprawdzić, czy dana czynność może zostać zautomatyzowana.

Jak zbudować własny zestaw trików do Optima?

Najlepszy zestaw skrótów nie musi być taki sam dla każdego użytkownika. Warto zacząć od obserwacji własnej pracy i zapisać pięć czynności wykonywanych najczęściej. Następnie należy sprawdzić, czy można je uruchomić skrótem klawiszowym, dodać do „Moich skrótów” albo wykonać seryjnie.

Dobrym schematem jest:

  • etap 1 – nawigacja: zapamiętaj Ctrl+F, Ctrl+K, Ctrl+J i inne funkcje używane codziennie;
  • etap 2 – listy: opanuj zaznaczanie, kopiowanie i operacje seryjne;
  • etap 3 – personalizacja: skonfiguruj „Moje skróty” i pasek szybkiego dostępu;
  • etap 4 – automatyzacja: sprawdź, które zadania mogą wykonywać funkcje programu zamiast użytkownika;
  • etap 5 – AI: w aktualnej wersji zweryfikuj, czy Agenci AI mogą przejąć część powtarzalnych procesów.

Aktualna wersja Comarch ERP Optima 2026.5.1 wykorzystuje również architekturę 64-bitową, a producent rozwija integrację z KSeF i narzędzia analityczne. W Analizach BI pojawiły się raporty pozwalające m.in. monitorować brakujące dokumenty, synchronizację danych z KSeF i rozbieżności finansowe.

W efekcie szybkość pracy z Optimą coraz mniej zależy od samego tempa klikania. Kluczowe staje się właściwe skonfigurowanie środowiska, korzystanie ze skrótów, operacji seryjnych i automatyzacji. Dla użytkownika oznacza to mniej powtarzalnych czynności, a dla firmy – możliwość lepszego wykorzystania czasu pracowników zajmujących się księgowością, finansami i administracją.
Insert Nexo (Rewizor, Rachmistrz) – zaawansowane schematy dekretacji automatycznej.

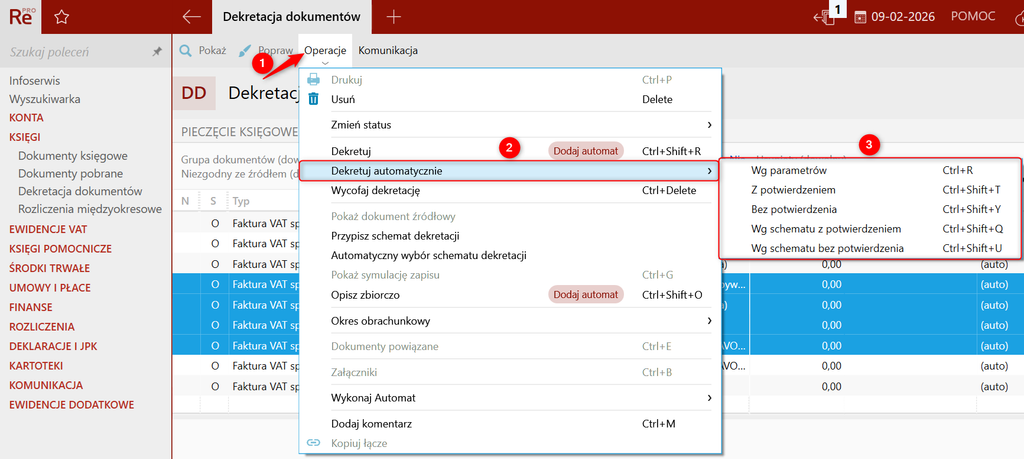
Automatyzacja księgowości przestała być dodatkiem do systemu finansowo-księgowego. W 2026 roku coraz większe znaczenie ma nie samo wprowadzanie dokumentów do programu, ale sposób, w jaki system interpretuje ich zawartość i przekłada ją na prawidłowe zapisy księgowe. Właśnie tutaj szczególnie istotną rolę odgrywają schematy dekretacji automatycznej w InsERT nexo, dostępne m.in. w Rachmistrzu nexo i Rewizorze nexo.

Dobrze zaprojektowany schemat może znacząco ograniczyć liczbę powtarzalnych czynności. Źle skonfigurowany może natomiast powielić błędną kwotę, skierować koszt do niewłaściwej kategorii albo wygenerować zapis wymagający późniejszej korekty.

W artykule wyjaśniamy:

  • czym jest automatyczna dekretacja w InsERT nexo,
  • jak budować zaawansowane schematy dla Rachmistrza i Rewizora,
  • jak wykorzystywać warunki wyboru i kontekst dokumentu,
  • jak unikać najczęstszych błędów w konfiguracji,
  • kiedy przydatne są własne typy dokumentów i funkcjonalności PRO+,
  • jak przygotować schematy do pracy z bardziej złożonym obiegiem dokumentów.

Czytaj więcej: kluczem do skutecznej automatyzacji nie jest maksymalna liczba schematów, lecz ich logiczne uporządkowanie i precyzyjne określenie warunków, w których mają być uruchamiane.

Spis treści

Automatyczna dekretacja w InsERT nexo – na czym polega?

Automatyczna dekretacja w programach InsERT nexo wykorzystuje wcześniej zdefiniowany schemat do tworzenia zapisów w odpowiednich ewidencjach. Dokument jest analizowany pod kątem danych znajdujących się w jego opisie, a następnie – zgodnie z konfiguracją – powstają odpowiednie zapisy księgowe. Funkcja jest dostępna zarówno w Rachmistrzu nexo, jak i Rewizorze nexo.

W praktyce schemat może określać m.in.:

  • rodzaj dokumentu podlegającego dekretacji,
  • sposób pobierania kwot,
  • miejsce ujęcia wartości,
  • warunki, które musi spełnić dokument,
  • sposób rozdzielania poszczególnych wartości,
  • dodatkowe reguły zależne od danych dokumentu.

To właśnie ostatni element decyduje o tym, czy mamy do czynienia z prostą automatyzacją, czy rzeczywiście zaawansowanym mechanizmem księgowym.

Schemat dekretacji to reguła, a nie zwykłe ustawienie

Największym błędem przy projektowaniu automatycznej dekretacji jest traktowanie schematu jako jednorazowej konfiguracji. W rzeczywistości jest to zestaw reguł biznesowo-księgowych, które powinny odpowiadać rzeczywistemu obiegowi dokumentów w przedsiębiorstwie.

Warto więc rozpocząć od analizy dokumentów, a nie od samego programu.

Przykładowo faktura zakupu może zawierać jednocześnie:

  • towary handlowe,
  • usługę transportową,
  • dodatkowe opłaty,
  • różne stawki VAT,
  • pozycje podlegające odmiennemu ujęciu księgowemu.

Jeden uniwersalny schemat może w takim przypadku okazać się niewystarczający. Lepszym rozwiązaniem jest stworzenie kilku reguł, których zastosowanie zależy od konkretnych cech dokumentu.

InsERT udostępnia także możliwość pobrania wzorcowych schematów. W aktualnej dokumentacji wskazano, że w Rachmistrzu i Rewizorze można zrobić to przez moduł Dekretacja dokumentów → Schematy dekretacji → Operacje → Dodaj wzorcowe. Następnie użytkownik wybiera schematy, które mają zostać pobrane do bieżącego okresu obrachunkowego.

Kontekst dokumentu – detal, który decyduje o poprawności

Zaawansowana dekretacja wymaga świadomego korzystania z kontekstu danych. To właśnie tutaj może pojawić się różnica między prawidłowym automatem a schematem generującym błędne wartości.

Dobrym przykładem jest faktura zawierająca wiele pozycji. Jeżeli schemat pobiera całą wartość faktury w kontekście pojedynczych pozycji, kwota może zostać powielona dla każdej pozycji dokumentu. W praktyce prowadzi to do wielokrotnego ujęcia tej samej wartości.

Problem tego typu został również opisany w dyskusjach użytkowników Rachmistrza nexo. Rozwiązaniem jest świadome dobranie kontekstu – np. pobieranie wartości z nagłówka dokumentu, gdy dana kwota ma zostać ujęta tylko raz.

Dlatego przed zapisaniem schematu warto odpowiedzieć na trzy pytania:

  • Czy wartość dotyczy całego dokumentu?
  • Czy dotyczy pojedynczej pozycji?
  • Czy powinna zostać rozdzielona pomiędzy kilka zapisów?

To prosta kontrola, która może uchronić przed kosztownymi błędami.

Warunki wyboru pozwalają budować zaawansowane reguły

Jedną z najważniejszych funkcji przy tworzeniu rozbudowanych schematów są warunki wyboru. Według aktualnej dokumentacji InsERT pozwalają one określić, jakie dane dokument musi posiadać – lub jakich danych nie może posiadać – aby konkretny schemat został wykorzystany.

Dzięki temu można budować logikę typu:

jeżeli dokument spełnia warunek A → zastosuj schemat A; jeżeli spełnia warunek B → zastosuj schemat B.

Takie podejście sprawdza się szczególnie wtedy, gdy przedsiębiorstwo posiada wiele podobnych dokumentów, ale ich sposób księgowania zależy od określonego parametru.

Warunki mogą być wykorzystane m.in. do rozróżniania:

  • rodzaju transakcji,
  • rodzaju dokumentu,
  • określonych cech pozycji,
  • sposobu opisania dokumentu,
  • wybranych parametrów związanych z operacją.

Warto projektować je możliwie jednoznacznie. Im bardziej ogólny warunek, tym większe ryzyko, że schemat zostanie zastosowany również do dokumentu, którego nie powinien obejmować.

Rachmistrz nexo: automatyzacja KPiR i ewidencji VAT

W Rachmistrzu nexo schematy dekretacji mogą wspierać m.in. obsługę KPiR, ewidencji przychodów oraz ewidencji VAT. Dokumentacja InsERT pokazuje przykłady konfiguracji zarówno dla sprzedaży, jak i zakupów.

Szczególnie interesujące są scenariusze, w których faktura zawiera dodatkowe koszty. InsERT opisuje np. konfigurację schematu dla faktury zakupu z kosztem dostawy. Taki scenariusz pokazuje, że automatyzacja może wykraczać poza proste przeniesienie całej faktury do jednej kategorii.

W Rachmistrzu warto więc projektować schematy z uwzględnieniem rzeczywistej struktury dokumentów. Jeżeli przedsiębiorstwo regularnie otrzymuje faktury z podobnymi pozycjami, odpowiednio przygotowany automat może przejąć znaczną część powtarzalnej pracy.

Rewizor nexo: większe możliwości przy księgach rachunkowych

W Rewizorze nexo automatyczna dekretacja nabiera szczególnego znaczenia ze względu na bardziej rozbudowany charakter księgowości. Schemat powinien nie tylko wskazywać wartości, ale przede wszystkim odzwierciedlać przyjętą politykę rachunkowości i sposób ewidencjonowania operacji.

W praktyce warto tworzyć osobne reguły dla powtarzalnych grup dokumentów, zamiast próbować stworzyć jeden „super-schemat”.

Przydatna jest hierarchia:

  • dokument,
  • warunek,
  • pozycja lub nagłówek,
  • kwota,
  • sposób ujęcia,
  • kontrola rezultatu.

Takie podejście ułatwia późniejsze testowanie oraz modyfikowanie konfiguracji. Ma też znaczenie przy zmianach organizacyjnych, nowych rodzajach dokumentów czy zmianach sposobu prowadzenia ewidencji.

Własne typy dokumentów i PRO+ – kolejny poziom automatyzacji

W 2026 roku warto zwrócić uwagę również na rozwój funkcjonalności związanych z własnymi typami dokumentów. Aktualna dokumentacja InsERT wskazuje, że w ramach PRO+ można tworzyć własne typy dokumentów na podstawie dokumentów dostępnych w Subiekcie nexo PRO i Gestorze nexo PRO, a następnie wykorzystać je jako podstawę warunkowania schematów dekretacji.

Rozwiązanie to może być szczególnie interesujące dla firm, które mają niestandardowy obieg dokumentów.

Przykładowe zastosowania obejmują:

  • wydzielanie określonych rodzajów operacji,
  • stosowanie własnych nazw i numeracji,
  • rozróżnianie dokumentów według procesu biznesowego,
  • przypisywanie odmiennych reguł automatycznej dekretacji.

Co ważne, dokumentacja InsERT wskazuje, że opisywana funkcjonalność wymaga odpowiedniej konfiguracji środowiska oraz aktywacji ulepszenia PRO+. W przypadku braku osobnego schematu dla typu własnego dekretacja może być realizowana według typu bazowego.

Najczęstsze błędy w schematach dekretacji

Automatyzacja nie eliminuje odpowiedzialności księgowego. Przenosi natomiast ciężar pracy z ręcznego wprowadzania danych na prawidłowe zaprojektowanie reguł.

Najczęściej problem pojawia się wtedy, gdy:

  • schemat jest zbyt szeroki,
  • brakuje warunków wyboru,
  • niewłaściwie określono kontekst kwoty,
  • wartości z nagłówka są pobierane dla każdej pozycji,
  • kilka schematów może odpowiadać temu samemu dokumentowi,
  • konfiguracja nie została przetestowana na różnych wariantach faktur,
  • zmiana procesu biznesowego nie została odzwierciedlona w schematach.

Właśnie dlatego automatyczna dekretacja powinna być traktowana jako proces wymagający kontroli, testów i okresowego przeglądu.

Jak projektować schematy dekretacji w 2026 roku?

Nowoczesna automatyzacja księgowości powinna być przede wszystkim przewidywalna. Nie chodzi o to, aby program „zaksięgował wszystko sam”, lecz aby automatycznie wykonywał te operacje, dla których reguły są jednoznaczne.

Najbezpieczniejszy model pracy można oprzeć na kilku zasadach:

  • zacząć od najczęściej występujących dokumentów,
  • wykorzystać wzorcowe schematy jako punkt wyjścia,
  • następnie dostosować je do polityki firmy,
  • stosować precyzyjne warunki wyboru,
  • rozdzielać dokumenty według rzeczywistych scenariuszy księgowych,
  • testować schemat na dokumentach typowych i nietypowych,
  • kontrolować wartości pobierane z nagłówka oraz pozycji,
  • dokumentować logikę bardziej złożonych reguł,
  • regularnie weryfikować działanie schematów po zmianach w procesach firmy.

W 2026 roku warto patrzeć na InsERT nexo, Rachmistrza nexo i Rewizora nexo nie tylko jak na narzędzia do ewidencjonowania dokumentów, ale również jak na środowisko do budowania powtarzalnych procesów księgowych. Automatyczna dekretacja może ograniczyć ręczne czynności, jednak jej wartość zależy bezpośrednio od jakości reguł.

Największą przewagę zyskują więc nie firmy posiadające najwięcej schematów, lecz te, które potrafią stworzyć spójny system warunków, kontekstów i kontroli. To właśnie precyzyjnie zaprojektowana dekretacja automatyczna staje się jednym z praktycznych narzędzi zwiększania efektywności pracy działu księgowego.

Jak stworzyć profesjonalny wizerunek firmy od początku?

Profesjonalny wizerunek firmy w 2026 roku nie jest już wyłącznie kwestią estetyki logo czy dobrze zaprojektowanej wizytówki. To złożony ekosystem obejmujący SEO, reputację online, spójność komunikacji oraz wiarygodność budowaną w środowisku zdominowanym przez wyszukiwarki AI i rekomendacje generatywne. Firmy, które ignorują ten proces na starcie, tracą nawet do 60–70% potencjalnych zapytań organicznych, zanim jeszcze wejdą na rynek.


Czytaj więcej – o czym jest ten artykuł

Ten artykuł pokazuje:

  • jak zbudować profesjonalny wizerunek od podstaw
  • jak dostosować markę do SEO 2026 i wyszukiwania AI
  • jakie elementy wpływają na zaufanie klientów
  • jak uniknąć najczęstszych błędów startupów i firm MŚP

Spis treści


Dlaczego profesjonalny wizerunek firmy decyduje o sprzedaży

W 2026 roku użytkownicy podejmują decyzje szybciej niż kiedykolwiek wcześniej. Średni czas oceny wiarygodności marki online wynosi poniżej 7 sekund. To oznacza, że pierwsze wrażenie często decyduje o sprzedaży.

Firmy z silnym wizerunkiem:

  • generują wyższy współczynnik konwersji (nawet +30–50%)
  • mają niższy koszt pozyskania klienta
  • są częściej rekomendowane przez systemy AI i asystentów wyszukiwania

Profesjonalny wizerunek to dziś nie marketing – to infrastruktura biznesowa.


Fundamenty marki: nazwa, identyfikacja wizualna i spójność

Budowa wizerunku zaczyna się od podstaw, które muszą być konsekwentne we wszystkich kanałach.

Kluczowe elementy:

  • nazwa firmy łatwa do zapamiętania i wyszukiwania
  • spójna identyfikacja wizualna (kolory, typografia, logo)
  • jednolity styl komunikacji

Kilka kluczowych zasad:

  • unikaj nadmiernie skomplikowanych nazw
  • testuj logo w różnych rozdzielczościach
  • sprawdź dostępność domeny i social media

Spójność wizualna zwiększa rozpoznawalność marki nawet o 80% w długim okresie.


Strategia marki w erze AI i SEO 2026

SEO w 2026 roku opiera się na semantyce, intencji użytkownika i wiarygodności źródeł (E-E-A-T + AI ranking signals). Wyszukiwarki coraz częściej korzystają z modeli generatywnych, które oceniają całą markę, a nie tylko stronę.

Kluczowe działania:

  • budowa eksperckich treści (topical authority)
  • optymalizacja pod wyszukiwanie konwersacyjne
  • obecność w źródłach cytowanych przez AI

Kilka zdań:
W erze AI Search liczy się nie tylko to, co publikujesz, ale kto to publikuje i jak często jesteś cytowany w sieci.

Lista priorytetów:

  • publikacje eksperckie
  • link building jakościowy
  • spójny profil marki w sieci

Strona internetowa jako centrum wizerunku i SEO technicznego

Strona www to dziś główny punkt odniesienia dla algorytmów AI oraz klientów.

Najważniejsze elementy:

  • szybkie ładowanie (Core Web Vitals)
  • mobile-first design
  • struktura treści oparta o nagłówki H1–H3
  • dane strukturalne schema.org

Aktualne dane rynkowe pokazują, że:

  • 53% użytkowników opuszcza stronę, jeśli ładuje się dłużej niż 3 sekundy
  • strony zoptymalizowane technicznie mają nawet 2x wyższą widoczność organiczną

Bez solidnej strony internetowej wizerunek firmy staje się niespójny i niewiarygodny.


Social media i reputacja online

Social media w 2026 roku pełnią funkcję „żywego portfolio marki”. To tam użytkownicy weryfikują autentyczność firmy.

Najważniejsze kanały:

  • LinkedIn (B2B i eksperckość)
  • Instagram (wizerunek i storytelling)
  • YouTube (autorytet i edukacja)

Kluczowe działania:

  • regularna publikacja wartościowych treści
  • szybkie reagowanie na komentarze
  • budowanie narracji marki

Zaufanie, opinie i E-E-A-T w praktyce

Zaufanie jest walutą internetu. Algorytmy Google i systemy AI coraz mocniej premiują E-E-A-T (Experience, Expertise, Authoritativeness, Trustworthiness).

Kilka kluczowych działań:

  • zbieranie autentycznych opinii klientów
  • publikacja case studies
  • transparentność działań firmy

Lista najważniejszych elementów:

  • opinie Google i platform branżowych
  • wzmianki w mediach
  • certyfikaty i dowody kompetencji

Firmy z wysokim poziomem zaufania mają nawet 3x większą szansę na konwersję.


Najczęstsze błędy w budowie wizerunku firmy

Wielu przedsiębiorców popełnia te same błędy na starcie, które spowalniają rozwój marki.

Najczęstsze problemy:

  • brak spójności wizualnej
  • chaotyczna komunikacja
  • ignorowanie SEO technicznego
  • brak strategii treści

Lista ostrzegawcza:

  • przypadkowe publikacje w social media
  • brak analizy grupy docelowej
  • niedostosowanie do wyszukiwania AI

Uniknięcie tych błędów na początku może skrócić czas budowy silnej marki nawet o 12–18 miesięcy.


Podsumowanie

Profesjonalny wizerunek firmy w 2026 roku to połączenie strategii, technologii i zaufania. Nie jest to jednorazowy projekt, ale ciągły proces optymalizacji i budowania wiarygodności w środowisku cyfrowym. Firmy, które traktują wizerunek jako inwestycję, a nie koszt, zyskują przewagę trudną do nadrobienia przez konkurencję.

Czy warto mieć wspólnika? Plusy i minusy spółek w praktyce

Współpraca biznesowa w modelu spółki to jeden z najczęściej wybieranych sposobów prowadzenia działalności w Europie i Polsce. W 2026 roku, przy rosnącej presji kosztowej, cyfryzacji oraz większej zmienności rynku, pytanie „czy warto mieć wspólnika?” nabiera szczególnego znaczenia.

Decyzja o wejściu w spółkę może przyspieszyć rozwój firmy, ale równie dobrze stać się źródłem konfliktów i blokad decyzyjnych. Klucz tkwi w strukturze, zaufaniu i dobrze zaprojektowanej umowie.


Najważniejsze informacje w skrócie – czy warto mieć wspólnika?

Wspólnik może być zarówno wsparciem, jak i ryzykiem dla biznesu. W praktyce wszystko zależy od modelu współpracy.

  • wspólnik wnosi kapitał, kompetencje lub sieć kontaktów
  • decyzje w spółce wymagają kompromisu
  • dobrze dobrany partner przyspiesza skalowanie biznesu
  • źle dobrany wspólnik generuje konflikty i straty
  • umowa spółki jest kluczowym zabezpieczeniem interesów

Czytaj więcej, jeśli chcesz dowiedzieć się, kiedy spółka realnie działa na korzyść przedsiębiorcy, a kiedy lepiej działać solo…


Spis treści


Czy warto mieć wspólnika? Kontekst biznesowy

Wspólnik w spółce to nie tylko „druga osoba do biznesu”, ale przede wszystkim współdecydent, współodpowiedzialność i współudział w zyskach oraz ryzykach.

W realiach 2026 roku, gdzie rosną koszty pracy i finansowania, wielu przedsiębiorców decyduje się na spółki, aby:

  • zwiększyć zdolność inwestycyjną
  • rozdzielić kompetencje (np. sprzedaż vs. technologia)
  • ograniczyć ryzyko indywidualne
  • szybciej wejść na nowe rynki

Jednocześnie dane rynkowe (m.in. analizy OECD i Eurostat z lat 2024–2025) wskazują, że ponad 60% startupów upada z powodu konfliktów w zespole założycielskim, a nie samego modelu biznesowego.


Plusy posiadania wspólnika w spółce

Wspólnik może znacząco zwiększyć szanse powodzenia biznesu, szczególnie na wczesnym etapie rozwoju.

Najważniejsze korzyści:

  • większy kapitał na start i rozwój
  • podział obowiązków operacyjnych
  • komplementarne kompetencje (np. techniczne + sprzedażowe)
  • większa wiarygodność wobec inwestorów i banków
  • szybsze podejmowanie działań strategicznych

W praktyce dobrze dobrany wspólnik działa jak „multiplikator” możliwości firmy. W wielu branżach (SaaS, e-commerce, consulting) spółki 2–3 osobowe osiągają szybszy wzrost niż jednoosobowe działalności.


Minusy i ryzyka współpracy w spółce

Mimo wielu zalet, spółka z partnerem biznesowym niesie też istotne ryzyka, które często ujawniają się dopiero w praktyce.

Najczęstsze problemy:

  • konflikty decyzyjne i brak jednomyślności
  • nierówny wkład pracy lub kapitału
  • trudności w wyjściu ze spółki
  • spory o udziały i podział zysków
  • spowolnienie procesów decyzyjnych

W wielu przypadkach brak precyzyjnej umowy wspólników prowadzi do sytuacji, w której biznes staje się „zablokowany” przez różnice interesów.


Trendy biznesowe 2025–2026 a spółki

W ostatnich latach model współpracy w spółkach dynamicznie się zmienia. Rosnące znaczenie ma elastyczność i cyfryzacja zarządzania.

Aktualne trendy rynkowe:

  • wzrost popularności spółek zdalnych i hybrydowych
  • większa liczba startupów tworzonych przez 2–4 założycieli
  • rosnące znaczenie umów wspólników (shareholders agreement)
  • częstsze wykorzystanie ESOP (programów udziałowych dla zespołu)
  • większa ostrożność inwestorów wobec konfliktów founderów

W 2026 roku inwestorzy coraz częściej oceniają nie tylko pomysł, ale przede wszystkim stabilność relacji między wspólnikami.


Jak wybrać właściwego wspólnika?

Dobór wspólnika to jedna z najważniejszych decyzji strategicznych w biznesie.

Warto zwrócić uwagę na:

  • zgodność wartości i etyki pracy
  • komplementarne kompetencje
  • podobne podejście do ryzyka
  • jasne ustalenia dotyczące ról
  • doświadczenie w rozwiązywaniu konfliktów

Dobrą praktyką jest także okres „testowy” współpracy przed formalnym wejściem w spółkę.


Podsumowanie – czy spółka się opłaca?

Spółka z wspólnikiem może być zarówno silnikiem wzrostu, jak i źródłem problemów organizacyjnych. Kluczowe znaczenie ma nie sam fakt posiadania partnera, ale jakość relacji i konstrukcja prawna współpracy.

W praktyce:

  • dobrze dobrany wspólnik zwiększa szanse sukcesu
  • źle dobrany wspólnik może zatrzymać rozwój firmy
  • umowa spółki jest ważniejsza niż sam pomysł biznesowy

W 2026 roku przewagę konkurencyjną budują nie tylko produkty, ale przede wszystkim zespoły, które potrafią efektywnie współpracować w długim okresie.

Czy można zawiesić spółkę z o.o. bez konsekwencji?

Prowadzenie działalności gospodarczej nie zawsze przebiega zgodnie z planem. Spadek liczby klientów, problemy finansowe, sezonowość biznesu czy zmiana strategii mogą skłonić przedsiębiorców do czasowego wstrzymania działalności. W przypadku spółki z ograniczoną odpowiedzialnością istnieje możliwość jej zawieszenia, jednak wielu właścicieli zastanawia się, czy można zrobić to całkowicie bez konsekwencji.

W praktyce zawieszenie spółki z o.o. jest rozwiązaniem pozwalającym ograniczyć część obowiązków i kosztów, ale nie oznacza całkowitego „zamrożenia” firmy. Warto poznać aktualne przepisy i skutki takiej decyzji.

W artykule przeczytasz m.in.:

  • czym jest zawieszenie spółki z o.o.;
  • kto może skorzystać z tej możliwości;
  • jakie obowiązki pozostają po zawieszeniu działalności;
  • czy spółka musi składać deklaracje i sprawozdania;
  • jakie są korzyści oraz potencjalne ryzyka;
  • kiedy zawieszenie jest lepszym rozwiązaniem niż likwidacja.

Czytaj więcej i sprawdź, czy zawieszenie spółki będzie korzystnym rozwiązaniem dla Twojego biznesu.

Spis treści


Czy zawieszenie spółki z o.o. jest w ogóle możliwe?

Tak. Polskie przepisy umożliwiają zawieszenie wykonywania działalności gospodarczej przez spółkę z o.o. wpisaną do Krajowego Rejestru Sądowego. Jest to legalne narzędzie pozwalające czasowo wycofać się z aktywnego prowadzenia biznesu bez konieczności likwidowania podmiotu.

Najważniejsze informacje:

  • zawieszenie następuje na wniosek;
  • nie ma obecnie maksymalnego okresu zawieszenia;
  • minimalny okres wynosi 30 dni;
  • wpis dokonywany jest w KRS;
  • wznowienie działalności również wymaga zgłoszenia.

Dzięki temu przedsiębiorcy mogą przeczekać trudniejszy okres bez konieczności zamykania spółki.

Kiedy spółka może zostać zawieszona?

Warunkiem zawieszenia jest brak zatrudniania pracowników na podstawie umowy o pracę. Jeżeli spółka posiada pracowników etatowych, najpierw należy rozwiązać stosunki pracy lub doprowadzić do sytuacji zgodnej z wymogami ustawowymi.

Najczęstsze powody zawieszenia działalności:

  • przejściowe problemy finansowe;
  • sezonowy charakter biznesu;
  • restrukturyzacja przedsiębiorstwa;
  • oczekiwanie na nowe kontrakty;
  • zmiana modelu działalności;
  • czasowa niezdolność wspólników do prowadzenia biznesu.

W praktyce rozwiązanie to jest szczególnie popularne wśród małych i średnich spółek.

Jakie korzyści daje zawieszenie działalności?

Wielu przedsiębiorców decyduje się na zawieszenie ze względu na ograniczenie bieżących obowiązków administracyjnych oraz kosztów prowadzenia firmy.

Do głównych zalet należą:

  • brak obowiązku opłacania większości bieżących zaliczek podatkowych;
  • ograniczenie obowiązków związanych z rozliczeniami VAT w określonych przypadkach;
  • możliwość uniknięcia kosztów operacyjnych;
  • zachowanie numerów NIP, REGON i wpisu do KRS;
  • możliwość szybkiego wznowienia działalności.

To rozwiązanie często okazuje się znacznie prostsze i tańsze niż przeprowadzanie pełnej procedury likwidacyjnej.

Czy zawieszenie spółki oznacza całkowity brak obowiązków?

To jeden z najczęściej powielanych mitów. Zawieszenie działalności nie oznacza całkowitego zwolnienia z obowiązków prawnych i księgowych.

Spółka nadal może być zobowiązana do:

  • sporządzania rocznych sprawozdań finansowych;
  • składania dokumentów do KRS;
  • przechowywania dokumentacji księgowej;
  • regulowania zobowiązań powstałych przed zawieszeniem;
  • uczestnictwa w postępowaniach sądowych i administracyjnych.

Oznacza to, że firma nadal istnieje jako podmiot prawny i podlega określonym regulacjom.

Jakie konsekwencje podatkowe mogą wystąpić?

Choć zawieszenie ogranicza część obowiązków podatkowych, nie eliminuje ich całkowicie. Wszystko zależy od rodzaju wykonywanych czynności oraz sytuacji spółki.

Przedsiębiorcy powinni pamiętać o:

  • konieczności rozliczenia zdarzeń sprzed zawieszenia;
  • obowiązkach związanych z podatkiem CIT;
  • rozliczaniu przychodów osiągniętych podczas zawieszenia;
  • ewentualnych obowiązkach w zakresie VAT;
  • archiwizacji dokumentów podatkowych.

Brak aktywnej działalności nie oznacza automatycznego zwolnienia z kontaktu z organami podatkowymi.

Czy podczas zawieszenia można wykonywać jakiekolwiek czynności?

Tak, ale ich zakres jest ograniczony przez przepisy. Spółka nie może prowadzić normalnej działalności gospodarczej i osiągać bieżących przychodów z nowych usług lub sprzedaży.

Dopuszczalne są jednak m.in.:

  • przyjmowanie należności powstałych przed zawieszeniem;
  • regulowanie wcześniejszych zobowiązań;
  • sprzedaż środków trwałych;
  • uczestnictwo w postępowaniach sądowych;
  • zabezpieczanie źródeł przychodów.

Takie działania mają umożliwić zachowanie majątku i praw spółki w okresie jej nieaktywności.

Zawieszenie czy likwidacja spółki – co bardziej się opłaca?

Wybór zależy przede wszystkim od planów właścicieli. Jeśli przedsiębiorcy zakładają powrót do biznesu w przyszłości, zawieszenie zazwyczaj okazuje się korzystniejszym rozwiązaniem.

Zawieszenie warto rozważyć, gdy:

  • problemy mają charakter przejściowy;
  • firma planuje powrót na rynek;
  • istnieją perspektywy nowych kontraktów;
  • właściciele chcą zachować markę i historię działalności.

Likwidacja może być lepszym wyborem, gdy:

  • działalność została definitywnie zakończona;
  • spółka nie posiada perspektyw rozwoju;
  • koszty utrzymania podmiotu są nieuzasadnione.

Podsumowanie

Czy można zawiesić spółkę z o.o. bez konsekwencji? Nie do końca. Choć zawieszenie działalności pozwala znacząco ograniczyć obowiązki i koszty funkcjonowania przedsiębiorstwa, nie oznacza całkowitego zwolnienia z odpowiedzialności administracyjnej, podatkowej i sprawozdawczej. Spółka nadal istnieje jako podmiot prawny i musi realizować część obowiązków wynikających z przepisów.

Dla wielu przedsiębiorców jest to jednak skuteczny sposób na przeczekanie trudniejszego okresu, zachowanie firmy oraz uniknięcie czasochłonnej i kosztownej procedury likwidacyjnej. Przed podjęciem decyzji warto przeanalizować sytuację finansową spółki oraz skonsultować się z księgowym lub doradcą podatkowym.

Zmiana danych w urzędzie skarbowym – co trzeba zgłosić?

Zmiana danych w relacji z administracją skarbową to jeden z kluczowych obowiązków podatnika, który często bywa bagatelizowany. Tymczasem brak aktualizacji informacji może prowadzić do poważnych konsekwencji – od problemów z korespondencją po sankcje administracyjne.

W praktyce urząd skarbowy korzysta z danych przekazanych przez podatnika w wielu obszarach: rozliczenia PIT, VAT, działalność gospodarcza czy identyfikacja podatkowa. Dlatego każda zmiana powinna być zgłaszana niezwłocznie i w odpowiedniej formie.

Czytaj więcej…
Zmiana danych w urzędzie skarbowym obejmuje m.in. aktualizację adresu, nazwiska, konta bankowego czy danych firmowych. Obowiązek dotyczy zarówno osób fizycznych, jak i przedsiębiorców. Niedopełnienie formalności może skutkować opóźnieniami w zwrotach podatku, błędami w rozliczeniach oraz problemami z urzędową korespondencją.


Spis treści

  • Co trzeba zgłosić do urzędu skarbowego?
  • Kto ma obowiązek aktualizacji danych?
  • Jak zgłosić zmianę danych w urzędzie skarbowym?
  • Terminy zgłaszania zmian – ile czasu masz na aktualizację?
  • Konsekwencje braku aktualizacji danych
  • Praktyczne wskazówki dla podatników i przedsiębiorców

Co trzeba zgłosić do urzędu skarbowego?

Podatnik ma obowiązek aktualizować wszystkie dane, które mają wpływ na identyfikację lub rozliczenia podatkowe. W 2026 roku nadal obowiązuje zasada, że każda istotna zmiana powinna być zgłoszona bez zbędnej zwłoki.

Najczęściej zgłaszane zmiany obejmują:

  • adres zamieszkania lub siedziby firmy
  • nazwisko (np. po ślubie lub rozwodzie)
  • numer rachunku bankowego do zwrotów podatku
  • dane kontaktowe (telefon, e-mail – jeśli zgłoszone wcześniej)
  • zmiany w działalności gospodarczej (PKD, forma opodatkowania, zawieszenie)
  • dane rejestracyjne VAT lub NIP

W przypadku przedsiębiorców zakres obowiązków jest szerszy i wynika m.in. z wpisu do CEIDG lub KRS.


Kto ma obowiązek aktualizacji danych?

Obowiązek zgłaszania zmian dotyczy szerokiej grupy podatników, w tym:

  • osób fizycznych rozliczających PIT
  • przedsiębiorców prowadzących jednoosobową działalność gospodarczą
  • podatników VAT
  • spółek wpisanych do KRS
  • osób korzystających z ulg i świadczeń podatkowych

Warto pamiętać, że różne grupy podatników korzystają z różnych formularzy aktualizacyjnych, takich jak ZAP-3, NIP-7 czy CEIDG-1.


Jak zgłosić zmianę danych w urzędzie skarbowym?

Procedura zgłaszania zmian została w ostatnich latach uproszczona i w dużej mierze przeniesiona do systemów elektronicznych. Aktualizacja danych może odbywać się:

  • przez e-Urząd Skarbowy
  • poprzez CEIDG (dla przedsiębiorców)
  • za pomocą formularzy papierowych w urzędzie
  • przez platformę ePUAP

Najczęściej wybieraną formą jest zgłoszenie online, które pozwala na natychmiastową aktualizację danych bez konieczności wizyty w urzędzie.


Terminy zgłaszania zmian – ile czasu masz na aktualizację?

Przepisy nie zawsze wskazują jeden sztywny termin, jednak obowiązuje zasada niezwłoczności. Oznacza to, że podatnik powinien zgłosić zmianę jak najszybciej po jej wystąpieniu.

W praktyce:

  • przedsiębiorcy mają zwykle 7 dni na aktualizację danych w CEIDG
  • zmiany w VAT należy zgłaszać przed złożeniem kolejnej deklaracji
  • osoby fizyczne powinny aktualizować dane bez zbędnej zwłoki, szczególnie adres i rachunek bankowy

Opóźnienia mogą skutkować problemami z doręczeniem pism urzędowych lub błędnym zwrotem podatku.


Konsekwencje braku aktualizacji danych

Brak zgłoszenia zmian w urzędzie skarbowym może prowadzić do szeregu negatywnych skutków, zarówno finansowych, jak i administracyjnych.

Najczęstsze konsekwencje to:

  • niedoręczenie korespondencji urzędowej
  • opóźnienia w zwrotach podatku
  • błędne rozliczenia podatkowe
  • odpowiedzialność karno-skarbowa w skrajnych przypadkach
  • problemy z identyfikacją podatnika w systemach administracji

Warto podkreślić, że urząd skarbowy nie ponosi odpowiedzialności za skutki nieaktualnych danych przekazanych przez podatnika.


Praktyczne wskazówki dla podatników i przedsiębiorców

Aby uniknąć problemów związanych z nieaktualnymi danymi, warto wdrożyć kilka prostych zasad:

  • regularnie weryfikuj swoje dane w systemie e-Urząd Skarbowy
  • aktualizuj dane od razu po zmianie, nie odkładaj tego w czasie
  • korzystaj z elektronicznych form zgłoszeń
  • sprawdzaj poprawność numeru konta bankowego przed rozliczeniem
  • w przypadku działalności gospodarczej monitoruj wpis w CEIDG

Dobrą praktyką jest także coroczna kontrola danych przed złożeniem deklaracji podatkowej, co minimalizuje ryzyko błędów i opóźnień.


Zmiana danych w urzędzie skarbowym to obowiązek, który ma bezpośredni wpływ na bezpieczeństwo finansowe podatnika oraz sprawność rozliczeń z administracją publiczną. Regularna aktualizacja informacji pozwala uniknąć niepotrzebnych komplikacji i usprawnia kontakt z organami podatkowymi.

Sprzedaż telefonu kupionego na firmę – jak rozliczyć podatek?

Sprzedaż telefonu zakupionego w ramach działalności gospodarczej to temat, który w praktyce budzi więcej pytań niż mogłoby się wydawać. Urządzenia mobilne są dziś standardowym środkiem pracy, ale ich późniejsze zbycie wiąże się z konkretnymi konsekwencjami podatkowymi.

W artykule wyjaśniam, jak prawidłowo rozliczyć sprzedaż telefonu firmowego, kiedy powstaje przychód, co z VAT oraz jak uniknąć najczęstszych błędów.

  • kiedy sprzedaż telefonu generuje przychód podatkowy
  • jak rozliczyć VAT przy sprzedaży telefonu firmowego
  • zasady amortyzacji i ich wpływ na podatek
  • sprzedaż telefonu a wycofanie z działalności
  • najczęstsze błędy przedsiębiorców

Czytaj więcej…


Spis treści


Telefon jako środek trwały w firmie

Telefon zakupiony na firmę może zostać uznany za środek trwały, jeśli spełnia określone warunki – w szczególności gdy jego wartość przekracza 10 000 zł netto i będzie używany dłużej niż rok. W praktyce większość telefonów trafia jednak do ewidencji wyposażenia lub jest rozliczana jednorazowo w kosztach.

  • telefon może być środkiem trwałym lub wyposażeniem
  • limit 10 000 zł netto decyduje o amortyzacji
  • większość smartfonów trafia bezpośrednio w koszty

Jeśli telefon jest amortyzowany, jego wartość księgowa spada w czasie, co ma znaczenie przy późniejszej sprzedaży.


Sprzedaż telefonu a przychód podatkowy

Sprzedaż telefonu firmowego zawsze rodzi skutki podatkowe, jeśli był on wykorzystywany w działalności gospodarczej.

W przypadku środka trwałego przychodem jest cena sprzedaży, natomiast kosztem uzyskania przychodu jest niezamortyzowana część jego wartości.

  • przychód = cena sprzedaży telefonu
  • koszt = niezamortyzowana wartość środka trwałego
  • różnica wpływa na dochód do opodatkowania

Jeśli telefon został już całkowicie zamortyzowany, cała kwota ze sprzedaży staje się przychodem podatkowym.


VAT przy sprzedaży telefonu firmowego

Sprzedaż telefonu może podlegać opodatkowaniu VAT, jeśli przedsiębiorca był czynnym podatnikiem VAT przy jego zakupie.

Obecnie obowiązujące zasady (2025/2026) zakładają:

  • sprzedaż telefonu jest co do zasady opodatkowana VAT
  • stawka VAT wynosi standardowo 23%
  • może wystąpić obowiązek korekty VAT (do 5 lat dla środków trwałych)

Jeżeli przy zakupie odliczono VAT, a telefon jest sprzedawany przed upływem okresu korekty, konieczne może być jego częściowe oddanie.


Wycofanie telefonu z działalności przed sprzedażą

Alternatywą dla bezpośredniej sprzedaży jest wycofanie telefonu z firmy i przekazanie go na cele prywatne. Taka operacja również ma skutki podatkowe.

  • wycofanie może generować obowiązek VAT
  • po wycofaniu sprzedaż prywatna może być zwolniona z PIT (po spełnieniu warunków czasowych)
  • kluczowy jest okres między wycofaniem a sprzedażą

W praktyce organy podatkowe analizują, czy wycofanie nie miało na celu jedynie uniknięcia opodatkowania.


Najczęstsze błędy przedsiębiorców

W praktyce rozliczenia sprzedaży telefonów firmowych często pojawiają się błędy, które mogą skutkować korektami podatkowymi.

  • brak ujęcia przychodu ze sprzedaży
  • pominięcie korekty VAT
  • błędne określenie wartości początkowej telefonu
  • mylenie sprzedaży firmowej z prywatną

Warto pamiętać, że nawet niewielkie urządzenia elektroniczne podlegają tym samym zasadom co inne środki trwałe, jeśli zostały wprowadzone do działalności.


Podsumowanie

Sprzedaż telefonu kupionego na firmę nie jest neutralna podatkowo. W zależności od sposobu jego ujęcia w księgach może generować przychód, obowiązek korekty VAT oraz wpływać na wysokość podatku dochodowego.

Kluczowe znaczenie ma to, czy telefon był amortyzowany, czy stanowił wyposażenie oraz czy przedsiębiorca odliczył VAT przy zakupie. Właściwe rozliczenie pozwala uniknąć sporów z fiskusem i nieplanowanych korekt.

Kwitek wypłaty – jak go interpretować w 2026 roku?

Kwitek wypłaty, czyli pasek wynagrodzenia, w 2026 roku pozostaje jednym z kluczowych dokumentów finansowych dla pracownika. Choć jego forma jest coraz częściej cyfrowa, jego znaczenie nie maleje – wręcz przeciwnie, rośnie wraz z coraz bardziej złożonym systemem składek, podatków i benefitów pracowniczych.

W praktyce kwitek wypłaty pozwala sprawdzić, ile realnie zarabiamy, jakie składki odprowadzane są od pensji oraz jak kształtuje się wynagrodzenie brutto i netto.

Najważniejsze informacje, które znajdziesz w artykule:

  • jak czytać pasek wynagrodzenia krok po kroku
  • jakie składki i podatki są w nim uwzględnione w 2026 roku
  • jak interpretować różnice między brutto a netto
  • na co zwrócić uwagę przy benefitach i dodatkach
  • najczęstsze błędy w analizie wynagrodzenia

Czytaj więcej:

  • czym jest kwitek wypłaty i dlaczego jest ważny
  • jak rozpoznać wszystkie składniki wynagrodzenia
  • jakie zmiany w rozliczeniach obowiązują w 2026 roku
  • jak kontrolować poprawność wypłaty

Spis treści


Czym jest kwitek wypłaty w 2026 roku

Kwitek wypłaty w 2026 roku to szczegółowe zestawienie wynagrodzenia pracownika, najczęściej w formie elektronicznej. Dokument ten pokazuje nie tylko końcową kwotę „na rękę”, ale również wszystkie elementy składowe pensji.

W praktyce zawiera on:

  • wynagrodzenie brutto i netto
  • składki na ubezpieczenia społeczne i zdrowotne
  • zaliczkę na podatek dochodowy
  • dodatki i potrącenia
  • koszty pracodawcy

Coraz więcej firm stosuje systemy HR online, gdzie pracownik ma dostęp do historii pasków wypłat w czasie rzeczywistym.


Struktura wynagrodzenia – brutto, netto i koszty pracodawcy

Zrozumienie struktury wynagrodzenia to klucz do interpretacji kwitka wypłaty.

W 2026 roku nadal obowiązuje klasyczny podział:

  • Brutto – pełna kwota wynagrodzenia przed potrąceniami
  • Netto – kwota „na rękę” po wszystkich odliczeniach
  • Koszt pracodawcy – całkowity wydatek firmy związany z zatrudnieniem

Typowy kwitek pokazuje również, że różnica między brutto a netto wynika nie tylko z podatku, ale też ze składek ZUS i zdrowotnych.

Warto pamiętać, że:

  • wysokość obciążeń zależy od formy zatrudnienia
  • ulgi podatkowe mogą znacząco zmienić kwotę netto
  • koszty pracodawcy są zwykle o 20–25% wyższe niż brutto

Składki i podatki – co realnie zabiera pensję

Najważniejszą częścią kwitka wypłaty są składki i podatki, które w 2026 roku nadal stanowią znaczącą część wynagrodzenia brutto.

Na pasku wynagrodzenia najczęściej znajdziesz:

  • składkę emerytalną
  • składkę rentową
  • składkę chorobową
  • składkę zdrowotną
  • zaliczkę na podatek dochodowy

System rozliczeń w 2026 roku nadal opiera się na progach podatkowych oraz ulgach, które mogą zmieniać wysokość końcowej wypłaty. Dlatego dwie osoby o tym samym wynagrodzeniu brutto mogą otrzymywać różne kwoty netto.


Dodatki, premie i benefity na pasku wypłaty

Kwitek wypłaty nie ogranicza się wyłącznie do podstawowej pensji. W 2026 roku coraz częściej zawiera również elementy dodatkowe, które wpływają na całkowite wynagrodzenie.

Do najczęstszych należą:

  • premie miesięczne lub kwartalne
  • dodatki za nadgodziny
  • ekwiwalenty (np. za urlop)
  • benefity pracownicze rozliczane finansowo
  • wpłaty pracodawcy do programów oszczędnościowych

Warto zwrócić uwagę, czy dodatki są oskładkowane i opodatkowane, ponieważ wpływa to na ich realną wartość netto.


Najczęstsze błędy w interpretacji kwitka wypłaty

Analiza paska wynagrodzenia bywa myląca, szczególnie gdy dokument jest rozbudowany i zawiera wiele pozycji.

Najczęstsze błędy to:

  • mylenie brutto z kosztem pracodawcy
  • nieuwzględnianie składek w obliczeniach netto
  • ignorowanie ulg podatkowych
  • brak analizy dodatków i potrąceń
  • traktowanie kwitka jako dokumentu „tylko informacyjnego”

Tymczasem poprawna interpretacja pozwala nie tylko kontrolować wypłatę, ale także planować budżet domowy i oceniać realną wartość oferty pracy.


Kwitek wypłaty w 2026 roku to nie tylko formalność, ale narzędzie finansowej świadomości. Jego umiejętna analiza pozwala lepiej zrozumieć, skąd biorą się różnice między wynagrodzeniem brutto a tym, co faktycznie trafia na konto.

Zgłoszenie prokurenta do KRS – krok po kroku

Powołanie prokurenta to ważny krok w funkcjonowaniu przedsiębiorstwa – szczególnie w spółkach prawa handlowego. Samo ustanowienie pełnomocnika nie wystarczy, konieczne jest jego prawidłowe zgłoszenie do Krajowego Rejestru Sądowego (KRS). W 2026 roku procedura ta opiera się głównie na systemie elektronicznym i wymaga znajomości aktualnych przepisów.

  • czym jest prokura i kto może ją otrzymać
  • jak wygląda procedura zgłoszenia do KRS
  • jakie dokumenty są wymagane
  • ile kosztuje wpis i ile trwa procedura
  • jakie błędy najczęściej popełniają przedsiębiorcy

czytaj więcej…


Spis treści


Czym jest prokura i kiedy się ją ustanawia

Prokura to szczególny rodzaj pełnomocnictwa udzielanego przez przedsiębiorcę wpisanego do rejestru przedsiębiorców KRS. Upoważnia do dokonywania czynności sądowych i pozasądowych związanych z prowadzeniem działalności gospodarczej.

Najczęściej powołuje się prokurenta w sytuacjach:

  • dynamicznego rozwoju firmy
  • potrzeby delegowania uprawnień zarządczych
  • obecności kilku oddziałów lub struktur operacyjnych
  • zwiększenia efektywności podejmowania decyzji

Kto zgłasza prokurenta do KRS

Zgłoszenia dokonuje zarząd spółki lub wspólnicy uprawnieni do reprezentacji – w zależności od formy prawnej przedsiębiorstwa. W praktyce oznacza to, że:

  • w spółce z o.o. zgłoszenia dokonuje zarząd
  • w spółce akcyjnej – zarząd zgodnie z reprezentacją
  • w spółkach osobowych – wspólnicy uprawnieni do reprezentacji

Wniosek musi być podpisany elektronicznie przez osoby uprawnione.


Zgłoszenie prokurenta do KRS – krok po kroku

Proces zgłoszenia w 2026 roku odbywa się wyłącznie online poprzez Portal Rejestrów Sądowych (PRS).

Krok 1: Przygotowanie uchwały

Najpierw należy sporządzić uchwałę o powołaniu prokurenta. Powinna zawierać:

  • dane prokurenta
  • rodzaj prokury (samoistna lub łączna)
  • datę powołania

Krok 2: Logowanie do systemu PRS

Wnioskodawca loguje się do systemu i wybiera odpowiedni formularz zmiany danych podmiotu.

Krok 3: Wypełnienie formularza

Należy uzupełnić:

  • dane spółki
  • dane prokurenta
  • zakres umocowania

Krok 4: Dołączenie dokumentów

System wymaga załączenia odpowiednich plików (PDF).

Krok 5: Podpis elektroniczny

Wniosek musi zostać podpisany:

  • kwalifikowanym podpisem elektronicznym lub
  • profilem zaufanym

Krok 6: Opłata i wysyłka

Po opłaceniu wniosek trafia do sądu rejestrowego.


Wymagane dokumenty i dane

Do zgłoszenia prokurenta niezbędne są konkretne dokumenty. Ich brak jest najczęstszą przyczyną odrzucenia wniosku.

Należy przygotować:

  • uchwałę o powołaniu prokurenta
  • dane osobowe (imię, nazwisko, PESEL lub data urodzenia)
  • adres do doręczeń
  • zgodę prokurenta na pełnienie funkcji (jeśli wymagana)

Koszty i terminy w 2026 roku

W 2026 roku obowiązują następujące opłaty:

  • 250 zł – opłata za wpis do KRS
  • 100 zł – opłata za ogłoszenie w Monitorze Sądowym i Gospodarczym

Czas rozpatrzenia wniosku:

  • standardowo od 3 do 10 dni roboczych
  • w większych miastach może się wydłużyć do 2–3 tygodni

Najczęstsze błędy przy zgłoszeniu

Nieprawidłowości w zgłoszeniach zdarzają się często i wydłużają procedurę.

Najczęstsze błędy to:

  • brak podpisu elektronicznego
  • niekompletne dane prokurenta
  • błędnie określony rodzaj prokury
  • brak wymaganych załączników
  • niezgodność uchwały z wpisem we wniosku

Zmiana lub wykreślenie prokurenta

Zmiana lub odwołanie prokurenta również wymaga zgłoszenia do KRS. Procedura jest analogiczna do powołania.

Wymaga:

  • uchwały o odwołaniu lub zmianie
  • aktualizacji danych w systemie PRS
  • ponownego złożenia wniosku elektronicznego

Brak zgłoszenia zmian może prowadzić do problemów prawnych i odpowiedzialności spółki.


Zgłoszenie prokurenta do KRS w 2026 roku jest procesem w pełni cyfrowym, ale wymaga precyzji i znajomości procedur. Dobrze przygotowana dokumentacja oraz poprawne wypełnienie formularza pozwalają uniknąć opóźnień i zapewniają sprawne przeprowadzenie całej operacji.

Głosowanie tajne w spółce – kiedy jest obowiązkowe

Głosowanie tajne w spółkach handlowych to jeden z kluczowych mechanizmów ochrony interesów wspólników oraz akcjonariuszy. W praktyce pełni funkcję gwarancyjną, ograniczając presję ze strony zarządu lub większości kapitałowej. W 2026 roku temat ten pozostaje szczególnie istotny w kontekście rosnących standardów ładu korporacyjnego (corporate governance) oraz zwiększonej transparentności procesów decyzyjnych.

Tajne głosowanie nie zawsze jest obowiązkowe, jednak w określonych sytuacjach wynika wprost z przepisów Kodeksu spółek handlowych i może stanowić warunek ważności uchwały.

  • Czym jest tajne głosowanie w spółce i jak działa w praktyce
  • Podstawa prawna tajności głosowania w 2026 roku
  • Kiedy głosowanie tajne jest obowiązkowe
  • Sytuacje, w których można je pominąć
  • Najczęstsze błędy i ryzyka naruszeń
  • Skutki prawne nieprzestrzegania zasad
  • Dobre praktyki w organizacji głosowań

Czytaj więcej…


Spis treści


Czym jest głosowanie tajne w spółce

Głosowanie tajne polega na oddawaniu głosów w sposób uniemożliwiający identyfikację decyzji konkretnego wspólnika lub akcjonariusza. Mechanizm ten ma na celu zapewnienie niezależności decyzji oraz ochronę przed naciskami.

W praktyce najczęściej stosuje się go przy wyborach personalnych oraz w sprawach konfliktowych.

Najważniejsze cechy głosowania tajnego:

  • brak możliwości przypisania głosu do konkretnej osoby,
  • zwiększenie niezależności decyzyjnej wspólników,
  • ochrona mniejszości kapitałowej,
  • ograniczenie ryzyka konfliktu interesów.

Podstawa prawna tajności głosowania w 2026 roku

W polskim systemie prawnym zasady głosowania tajnego wynikają przede wszystkim z Kodeksu spółek handlowych. Przepisy te nie uległy fundamentalnym zmianom w ostatnich latach, jednak ich interpretacja w 2026 roku coraz częściej uwzględnia standardy ESG oraz dobre praktyki ładu korporacyjnego.

W spółce z ograniczoną odpowiedzialnością oraz spółce akcyjnej tajność głosowania może wynikać:

  • z bezwzględnie obowiązujących przepisów prawa,
  • z postanowień umowy spółki lub statutu,
  • z decyzji zgromadzenia wspólników lub walnego zgromadzenia.

Kluczowe znaczenie ma tutaj ochrona interesu spółki oraz jej uczestników.


Kiedy głosowanie tajne jest obowiązkowe

W określonych sytuacjach głosowanie tajne jest obligatoryjne i nie może zostać zastąpione głosowaniem jawnym. Dotyczy to przede wszystkim spraw personalnych oraz konfliktowych.

Obowiązkowe głosowanie tajne występuje najczęściej w przypadku:

  • wyboru i odwołania członków organów spółki,
  • głosowania nad absolutorium dla członków zarządu lub rady nadzorczej,
  • wniosków o pociągnięcie do odpowiedzialności osób zarządzających,
  • spraw dotyczących sporów interesów pomiędzy wspólnikami.

W takich przypadkach ustawodawca zakłada, że jawność mogłaby wpływać na swobodę decyzji uczestników zgromadzenia.

Dodatkowo:

  • w spółkach akcyjnych tajne głosowanie jest standardem przy wyborach organów,
  • w spółkach z o.o. może być wymagane na żądanie określonej liczby wspólników.

Kiedy głosowanie tajne nie jest wymagane

Nie wszystkie uchwały muszą być podejmowane w trybie tajnym. W praktyce większość decyzji gospodarczych zapada w głosowaniu jawnym.

Głosowanie jawne jest dopuszczalne przy:

  • decyzjach operacyjnych spółki,
  • zatwierdzaniu sprawozdań finansowych (jeśli nie dotyczy absolutorium),
  • zmianach organizacyjnych bez elementu personalnego,
  • uchwałach niepowiązanych z oceną członków organów.

Warto jednak pamiętać, że statut spółki może wprowadzać dodatkowe wymogi dotyczące tajności.


Ryzyka i najczęstsze błędy spółek

W praktyce gospodarczej nieprawidłowe stosowanie zasad tajnego głosowania może prowadzić do poważnych konsekwencji prawnych.

Najczęstsze błędy obejmują:

  • przeprowadzanie głosowania jawnego mimo obowiązku tajności,
  • brak procedur technicznych zapewniających anonimowość,
  • nieprawidłowe liczenie głosów,
  • pomijanie wniosków wspólników o tajne głosowanie.

Skutkiem takich uchybień może być:

  • zaskarżenie uchwały,
  • jej unieważnienie,
  • odpowiedzialność członków organów spółki.

Skutki naruszenia przepisów

Naruszenie zasad dotyczących tajnego głosowania może prowadzić do podważenia ważności uchwał zgromadzenia wspólników lub walnego zgromadzenia.

W praktyce oznacza to:

  • ryzyko procesów sądowych,
  • destabilizację decyzji korporacyjnych,
  • utratę zaufania inwestorów,
  • możliwość wstrzymania wykonania uchwały.

Sądy gospodarcze w Polsce w ostatnich latach coraz częściej podkreślają znaczenie formalnej poprawności procedur korporacyjnych, szczególnie w sporach między wspólnikami większościowymi i mniejszościowymi.


Dobre praktyki corporate governance

Aby ograniczyć ryzyka, spółki powinny wdrażać standardy zgodne z najlepszymi praktykami zarządzania korporacyjnego.

Rekomendowane działania:

  • precyzyjne uregulowanie zasad głosowania w umowie spółki lub statucie,
  • stosowanie elektronicznych systemów głosowania zapewniających anonimowość,
  • szkolenie organów spółki w zakresie procedur uchwałodawczych,
  • dokumentowanie przebiegu zgromadzeń w sposób transparentny.

Dodatkowo:

  • warto wdrożyć wewnętrzne regulaminy głosowań,
  • korzystać z obsługi prawnej przy zgromadzeniach o podwyższonym ryzyku konfliktu,
  • regularnie aktualizować procedury zgodnie z trendami 2026 w zakresie compliance.

Głosowanie tajne w spółce pozostaje jednym z fundamentalnych narzędzi ochrony ładu korporacyjnego. Jego prawidłowe stosowanie minimalizuje ryzyko sporów oraz wzmacnia zaufanie uczestników rynku kapitałowego.